[따로노는 원화·韓국채②] 빠르게 좁혀지는 韓·日 장기금리 차
(서울=연합인포맥스) 노현우 기자 = 글로벌 채권시장 불안이 지속하는 가운데 우리나라와 일본 장기 국채의 금리 차가 크게 줄었다.
9일 채권시장에 따르면 우리나라와 일본 국채 10년물의 금리 차는 지난달 11일 156.23bp에서 전일 130.42bp로 약 한 달간 26bp가량 축소했다. 우리나라보다 일본 국채 금리가 더 크게 오른 데 따른 영향이다.
일본 국채 금리의 급등 요인으로는 먼저 재정 요인이 언급된다. 일본 정부의 내년도(2027년 4월∼2028년 3월) 예산 요구액은 143조엔(약 1천224조3천억원) 규모로 4년 연속 역대 최대치를 경신했다.
감세 재원을 둘러싼 불확실성도 부담이다. 일본 정부는 식료품 소비세율을 8%에서 1%로 2년간 낮추는 방안을 추진하고 있다. 이에 따른 세수 감소는 2년간 10조엔 안팎으로 추산된다.
정부가 지출 조정과 세외수입 등을 통해 재원을 마련하겠다는 방침을 밝혔지만, 구체적인 재원 확보 방안에 대한 시장의 의구심은 여전하다.
이는 한국의 상황과 대조적이다. 정부는 지난달 말 발표한 세수 재추계에서 올해 국세수입을 478조6천억원으로, 추경안보다 63조2천억원 늘어날 것으로 봤다.
초과세수를 활용해 10월 국고채 총발행 규모를 기존 계획보다 5조원 축소했다. 향후에도 시장 상황을 보며 국고채 발행 추가 축소를 고려하겠다는 입장이다.
인플레이션과 싸움에서 중앙은행의 행보가 엇갈리는 점도 두 국가의 금리 차 축소에 영향을 미치는 요인으로 꼽힌다.
한은은 '백투백(back to back·연속)' 금리 인상을 단행할 정도로 과감한 행보를 보인 반면 일본은행(BOJ)은 금리를 올리긴 했지만, 추가 인상 시기를 두고 모호한 소통을 이어가고 있어서다.
우에다 가즈오 총재는 지난달 금융정책결정회의 이후 기자회견에서 "향후 인상 속도와 관련해 3개월에 한 번씩과 같은 사전에 정해진 구상은 없다"며 매 정책회의에서 상방과 하방 위험을 함께 저울질해 판단하겠다고 말했다. 더불어 "급격한 인상에 따른 부정적 영향 피할 것"이라고 덧붙였다.
9명의 정책 위원 중 이번 정권이 임명한 두 명의 위원이 금리 인상에 반대하는 의견을 낸 점도 채권시장에서 부각됐다.
통화긴축 속도에 대한 채권시장 전망은 인플레 위험 등 기간프리미엄 경로를 통해 장기 금리에 영향을 준다. 도비시한 일본 통화당국 소통도 장기 금리 상승 요인으로 볼 수 있다는 의견이다.
채권시장의 한 참가자는 "우리나라 환율이 급락하고, 장기 금리도 안정된 점을 보면 일본과 행보가 크게 엇갈린다"며 "초과세수에 국고채 발행이 줄어든 데다 통화정책에 대한 시장 전망 등도 크게 영향을 준 것으로 보인다"고 설명했다.
다른 외국계 기관 참가자는 "최근 우리나라 국채가 안전자산이라 언급하는 헤지펀드 등이 있다"며 "시장 불안시 추가로 국고채 발행을 줄일 수 있다는 사실은 투자자 입장에서 일종의 '풋옵션'으로, 크게 도움이 된다"고 말했다.
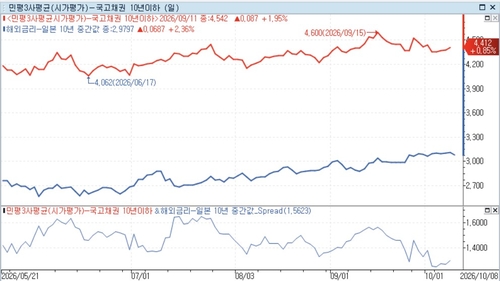
연합인포맥스
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


