현대모비스 3Q 영업익 17%↑ 전망…4Q '로봇 액추에이터' 본격화 기대
A/S 사업부 견조한 이익 방어에 영업이익 9천억원대 달성 전망
4분기 완성차 비용 정산과 A/S 가격 인상 온기 반영 등 기대↑
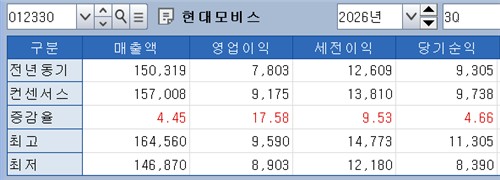
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 현대모비스[012330]가 완성차 생산 차질과 원자재 가격 상승 등 불확실한 대외 환경에서도 고수익 A/S(애프터서비스) 사업의 견조한 이익 방어력에 힘입어 올해 3분기 영업이익이 두 자릿수 성장할 전망이다.
중장기적으로는 저수익 램프사업부 매각을 통한 사업 구조 재편과 휴머노이드 로봇용 액추에이터 양산 공급을 바탕으로 피지컬 AI(인공지능)와 로보틱스 모빌리티 기업으로의 체질 개선을 본격화하고 있다.
10일 연합인포맥스(화면번호 8031)에 따르면 최근 1개월 내 9개 주요 증권사가 제출한 리포트를 분석한 결과, 현대모비스의 3분기 연결기준 영업이익이 전년 동기보다 17.58% 증가한 9천175억원에 달할 것으로 추정됐다.
매출액 전망치는 전년 동기 대비 4.45% 증가한 15조7천8억원으로 집계됐다. 3분기 실적은 A/S 사업부가 견인할 것으로 분석됐다. 글로벌 고부가 전장 부품 믹스 개선과 미국 적용 관세율 인하(25%→15%) 효과가 반영돼 25~26%대 영업이익률을 유지할 전망이다.
완성차 대비 환율 민감도가 낮아 최근의 원화 강세 국면에서도 우수한 이익 방어력을 보일 것으로 기대됐다.
반면 모듈 및 핵심부품 부문은 고객사인 현대차·기아의 노조 파업과 추석 연휴에 따른 조업일수 감소, 2분기 인도 공장 화재 관련 영업손실 확대, 메모리 반도체 및 PCB(인쇄회로기판) 등 원자재 가격 인상분 반영 등으로 수익성이 일시 제한됐다.
다만 유럽 전동화 공장 가동률 상승과 전동화 신차 효과가 손실 폭을 차단했다.
4분기에는 실적 개선세가 가시화될 전망이다. 계절적 성수기 진입과 함께 고객사 파업 종료에 따른 물량 회복이 이뤄지고, 완성차로부터 연간 원가 상승분을 정산받는 시기가 다가오면서 핵심부품 부문 영업이익이 약 1천490억원에 달할 것으로 예상됐다.
A/S 부문 또한 판가 인상과 관세율 인하 효과가 온기로 반영되며 4분기 영업이익은 1조원 안팎에 달할 것으로 추정됐다.
사업 재편 기대도 커졌다. 현대모비스는 비주력·저수익 사업인 램프사업부를 물적 분할해 프랑스 OP모빌리티에 약 6천억원에 매각하는 절차를 진행 중이다. 매각을 통해 확보한 현금은 전장 및 로보틱스 등 차세대 미래 모빌리티 핵심 기술에 재투자할 계획이다.
특히 오는 11월부터 보스턴다이내믹스(BD)의 휴머노이드 로봇 '아틀라스' 시제품 양산용 바디 액추에이터 31종 공급을 시작하며 자동차 업계 최초로 로봇 매출 인식을 실현할 예정이다.
김성래 한화투자증권 애널리스트는 "현대모비스는 중장기 전략을 통해 SDV(소프트웨어 중심차) 전환과 그룹 로보틱스 사업 진출 방향을 제시한 바 있다"며 "로보틱스 사업에서는 휴머노이드용 액추에이터 개발·양산 역할을 구체화하며 2028년 내 미국에서 35만대 규모로 양산을 준비 중"이라고 설명했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


