대우건설, 주택 원가 완화에 3Q 전망 '방긋'…이강석號 시동 거나
고원가 현장 비중 감소로 주택 수익성 개선 기대 커져
건축·토목·플랜트 주요 사업 본부장 교체로 변화 예고
[출처: 연합뉴스 자료 사진]
(서울=연합인포맥스) 정필중 기자 = 대우건설[047040]의 올해 3분기 실적이 큰 폭으로 개선될 것으로 전망됐다. 주택 부문 등에서 원가 부담을 덜 것으로 예측돼 수익 개선세가 이어질 수 있단 이유에서다.
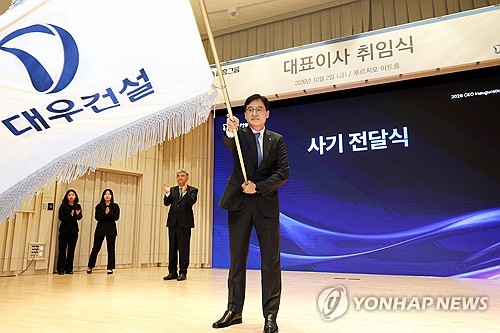
동시에 대우건설은 임원 인사를 단행하며 재정비에 나섰다. 특히 건축사업본부장을 비롯해 핵심 사업을 이끄는 본부장에 변화를 준 데다, 도시정비사업팀을 확대하는 등 이강석 신임 대표 체제의 윤곽이 점차 드러나고 있다.
10일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 한 달간 국내 주요 증권사 6곳에서 내놓은 컨센서스를 집계한 결과, 대우건설의 올해 3분기 매출과 영업이익은 각각 2조140억 원, 1천694억 원으로 예상됐다.
매출은 전년 동기 대비 1.18%, 영업이익은 199.35% 늘어난 수준이다.
증권가에서 눈여겨보는 부분은 주택 사업 수익성이다.
고원가 현장 비중이 점차 줄고 있는 가운데 신규 현장 원가 관리가 이루어지면서 마진 역시 높아지고 있단 분석이 나왔다.
실제 올해 상반기 기준 건축 부문 매출총이익률은 21.2%로 전년(11.4%)보다 큰 폭으로 개선됐다. 매출총이익률은 매출액에서 원가를 제외한 매출총이익의 비중을 말한다.
김도엽 유안타증권 연구원은 "일회성 요인을 제외한 경상 매출총이익률도 15.6%로 추정돼
연초 회사 가이던스 14%를 웃돈다"면서 "과거 고원가 현장의 영향이 축소되고 신규 현장의 원가율이 안정되면서 주택 수익성의 기준점 자체가 높아지고 있다"고 진단했다.
플랜트 부문의 경우, 지난 8월 모잠비크 초대형 액화천연가스(LNG) 개발 사업 1단계 설계·조달·시공(EPC) 업체로 선정되는 등 성과를 거뒀다.
이들 프로젝트가 당장 매출로 반영되는 것은 아니나, 대형 프로젝트 수주 가시성이 높아지면서 향후 실적에 대한 기대 역시 커지는 분위기다.
류태환 유진투자증권 연구원은 "투르크메니스탄 비료공장과 모잠비크 LNG Area 1 프로젝트의 계약금액 대비 누적 매출액은 2분기 기준 각각 5.5%, 6.1% 수준으로, 본격적인 매출 기여까지는 시간이 필요할 전망"이라면서 대형 프로젝트 신규 수주를 기반으로 중장기 매출 성장이 기대된다"고 설명했다.
회사는 임원 인사를 단행해 세대 교체에 나서기도 했다.
지난 5일 이강석 대표가 취임된 뒤, 대우건설은 지난 8일 임원 인사를 단행하면서 건축사업본부장에 조재형 전무를 선임했다. 토목사업본부장으로는 김정훈 전무가, 플랜트사업본부장으로는 오형욱 전무가 각각 선임됐다. 주요 사업 본부장이 교체됐다.
전략 육성사업으로 지목한 데이터센터, 도시정비사업에서의 경쟁력을 높이기 위해 조직도 개편됐다.
그 일환으로 데이터센터사업팀을 신설했고, 기존 건축사업본부 산하 도시정비사업팀을 3팀으로 확대했다.
대우건설은 "전략사업 확대와 대형 프로젝트의 선제적 리스크 관리, 안전·품질 경쟁력 강화, 현장 기술지원 확대를 통해 지속 가능한 성장 기반을 마련하겠다"며 그 배경을 밝혔다.
joongjp@yna.co.kr

정필중
joongjp@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


