금융硏 "금융사 해외 진출 방식 변해야…정책금융 M&A펀드 필요"
(서울=연합인포맥스) 박경은 기자 = 국내 금융회사의 해외 진출을 지원하기 위해 정책금융기관이 핵심 출자자(앵커 LP)로 참여하는 해외 인수·합병(M&A) 펀드를 조성해야 한다는 제언이 나왔다.
현지 점포 설립 대신 대형 금융회사의 지분을 인수하는 방식을 지원해, 금융권의 해외사업 규모와 경쟁력을 키우자는 구상이다. 정책금융의 참여와 위험가중치 완화 등으로 인수에 따른 자본규제와 자금조달 부담을 덜어주는 방식도 제안했다.
박해식·김석기·이병윤 한국금융연구원 선임연구위원은 10일 '국내 금융회사의 해외진출 전략 재설계' 보고서에서 이같이 밝혔다.
연구진은 국내 금융회사가 내수 중심의 사업모델에서 벗어나 새로운 수익원을 확보해야 하지만, 기존 해외 진출 방식으로는 대형화와 현지화에 한계가 있다고 진단했다.
2024년 기준 중국·동남아·인도에 진출한 해외점포는 전체의 52.4%로, 국내기업을 따라가는 동반진출 성격이 강했다. 해외점포 총자산의 83.9%, 당기순이익의 78.9%는 은행에 집중됐다.
현지에 점포나 법인을 새로 세우는 그린필드 방식이 주류를 이루면서 사업 규모를 키우거나 고부가가치 금융서비스로 영역을 넓히는 데도 제약이 있었다는 설명이다.
이에 현지 대형 금융회사의 지분을 인수하는 방식으로 전략을 전환하고, 이를 뒷받침할 해외 M&A펀드를 마련할 필요가 있다고 제언했다.
정책금융기관이 앵커 LP로 참여하는 펀드가 역외 특수목적회사(SPC)를 설립해 현지 금융회사의 지분을 인수하는 구조다. 투자 기회를 발굴한 금융지주 계열사에는 전략적 투자자 우선권을 부여하되 심의를 거쳐 최종 선정하도록 했다.
금융회사들은 거래별로 참여 여부를 결정하는 '옵트인' 방식으로 투자에 나선다. 회사마다 다른 위험선호를 반영해 이해상충을 줄이면서 투자 지역을 분산할 수 있다는 설명이다.
전략적 투자자는 SPC가 발행하는 전환사채를 취득한 뒤 주식전환권과 콜옵션을 행사해 지분을 확보한다. 콜옵션은 펀드가 투자금을 회수하는 경로로도 활용된다.
연구진은 펀드를 통한 간접투자에 정책적 지원을 결합하면 해외 지분인수에 수반되는 자본부담을 상당 부분 줄일 수 있다고 봤다.
보고서는 지분을 직접 취득하면 상장주식에 250%, 비상장주식에 400%의 위험가중치가 적용되고, 지배력 확보 시 피인수회사의 자산까지 연결돼 자본비율이 크게 하락할 수 있다고 설명했다.
반면 제안한 펀드를 정책펀드로 지정하면 출자분에 100%의 위험가중치를 적용하고, 정책금융기관의 부분보증을 더하면 75% 수준까지 낮출 수 있다고 제시했다.
전환사채와 전환우선주를 활용한 구조화 투자는 비은행권의 참여를 유도하는 방안으로 꼽았다.
지분 투자 방식의 해외 진출 참고 사례로는 일본 3대 대형은행을 제시했다. 이들은 지역별로 다른 지분인수 전략을 구사하며 사업 규모를 키우고 현지 시장에 안착했다.
성장성이 높은 아세안에서는 현지 대형 상업은행을 인수해 소매금융부터 기업금융까지 사업을 확장했다. 경쟁이 치열한 선진국에서는 소매금융을 축소·매각하고 투자은행과 자산운용사 지분을 취득해 자본시장 부문에 역량을 집중했다.
연구진은 국내에서도 해외 M&A펀드가 작동하려면 금융당국의 지원과 조율이 병행돼야 한다고 강조했다.
정책금융기관의 참여를 기반으로 펀드를 정책펀드로 지정하고, 전환사채는 주식 전환 이전까지 채권으로 인정하는 등 규제를 유연하게 적용할 필요가 있다는 것이다.
아울러 신흥국의 외국인 지분한도 완화를 위한 금융당국 간 정책협의도 추진해야 한다고 제언했다.
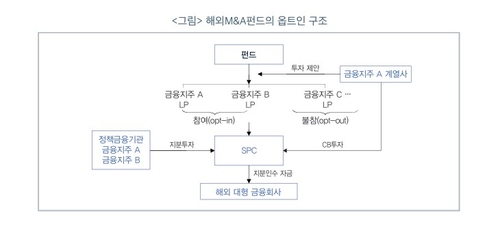
[출처 : 금융연구원]
gepark@yna.co.kr

박경은
gepark@yna.co.kr


