중국車 호황에 웃는다…현대글로비스, 3Q 성장세 지속 전망
(서울=연합인포맥스) 윤은별 기자 = 현대글로비스[086280]가 현대차[005380]·기아[000270]의 판매 부진에도 올해 3분기 실적 성장세를 이어갈 것으로 예상됐다.
중국 완성차 수출량이 크게 늘면서 이를 실어 나르는 비계열 실적이 호조를 보일 것으로 예상되는 데다, 컨테이너 해운 시장 등 시황이 강세를 보였기 때문이다.
[출처: AI 생성 이미지]
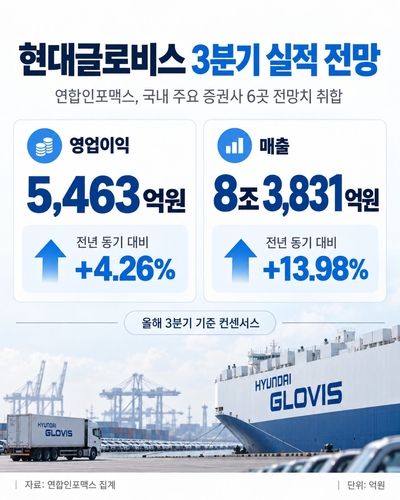
10일 연합인포맥스가 국내 주요 증권사 6곳이 1개월 내 제출한 현대글로비스의 3분기 실적 전망치를 취합한 결과에 따르면, 현대글로비스의 올해 3분기 영업이익은 전년 동기 대비 4.26% 늘어난 5천463억원일 것으로 예상됐다.
매출은 13.98% 증가한 8조3천831억원으로 전망됐다.
현대차·기아의 판매량은 부진한 상황이지만, 중국발(發) 완성차 수출 성장과 대형 화물 수요, 컨테이너 해운 시장 강세 등이 실적을 견인할 것으로 예상됐다.
다만 대외 여건은 실적에 우호적이지 않은 상황이다. 달러-원 환율 하락, 유가 상승은 현대글로비스 실적에 부정적인 영향을 끼치면서 실제 실적은 전망치를 하회할 가능성이 제기된다.
LS증권에 따르면 환율에 대한 현대글로비스의 영업이익 민감도는 플러스(+) 10원당 연간 +120억원 수준이다. 2분기 말 1,550원을 호가하던 환율은 3분기 말 200원 가까이 내린 1,350원 부근을 기록했다. 유류비 상승분의 경우 일정 부분 화주에 전가하고 있지만, 중동 전쟁이 장기화하면서 전가 효과도 일부 희석될 것이라는 예상도 나온다.
이서연 상상인증권 연구원은 "거시 경제 환경 변화에 따라 실적 역시 단기 변동성이 예상되지만, 중장기 성장 논리는 여전히 견조하다"고 평가했다.
특히 증권가가 현대글로비스 실적의 키로 주목하는 것은 중국발 완성차 수출이다. 중국의 완성차 수출은 지난 6월부터 매월 100만대를 상회하고 있어, PCTC(자동차 운반선) 부족 현상까지 낳았다.
현대글로비스는 내년 1만800CEU급 대형 PCTC 12척을 도입할 예정이다. 이로써 전체 운용 선박 규모가 약 20% 확대된다.
정연승 NH투자증권 연구원은 "신규 선복은 중국 완성차 업체의 수송 물량 확대에 투입될 가능성이 높으며, 내년 적용될 연간 운임 계약에도 최근 스팟 운임 상승분이 일부 반영될 것"이라고 내다봤다.
그러면서 "4분기에는 컨테이너 운임 상승 영향이 시차를 두고 반영되면서 유통과 해외 물류 부문 매출 증가가 예상된다. 여기에 하반기 도입되는 PCTC 신조선의 실적 기여도 본격화하면서 영업이익 수준도 한 단계 높아질 것"이라고 분석했다.
다만 최근 주가는 고전을 면치 못하고 있다. 현대글로비스의 지난 8일 종가는 전 거래일보다 2.55% 내린 18만3천200원을 기록했다. 올해 수익률은 +1.4% 수준이다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


