연초 대비 '원점' 셀트리온 주가…신제품 성장세에 반등 맞이할까
[출처: 셀트리온]
[출처: 연합인포맥스 캡처]
(서울=연합인포맥스) 정수인 기자 = 연초 이후 등락을 거듭하다 제자리로 돌아온 셀트리온 주가가 신제품 성장세를 발판으로 반등을 맞이할 수 있을지 관심이 쏠린다.
올해 실적이 회사가 제시한 목표치를 순조롭게 넘어설 것으로 예상되는 가운데 유럽에서 점유율을 높이고 있는 두드러기 치료제 옴리클로와 미국 시장 침투가 본격화될 자가면역치료제 앱토즈마 등이 향후 성장 동력으로 거론된다.
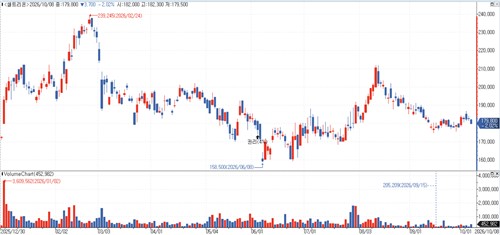
11일 연합인포맥스 현재가(화면번호 3111)에 따르면 지난 8일 셀트리온 주가는 전 거래일 대비 2.07% 내린 17만9천700원에 거래를 마쳤다.
올해 들어 셀트리온 주가는 0.72% 하락하며 사실상 연초 수준에 머물렀다. 같은 기간 코스피는 57.23% 상승했다.
그동안 바이오 업종 전반에 대한 투자심리 위축과 대외 환경 불확실성 등이 주가에 부담으로 작용했다고 평가됐지만, 최근 신제품 중심의 실적 성장세가 가시화되는 분위기다.
핵심 성장축으로 부상한 제품은 옴리클로다. 지난해 하반기 유럽 시장에 출시된 옴리클로는 유럽 시장 내 유일한 졸레어 바이오시밀러로서 시장을 빠르게 넓히고 있다고 평가된다. 검증된 안전성과 가격 경쟁력 등이 차별화 요인으로 꼽혔고, 시장 내 출시 순서도 중요한 만큼 후발주자와의 경쟁에서도 점유율을 유지할 수 있을 것이라고 전망됐다.
DS투자증권은 회사의 두번째 매출 동력원으로 앱토즈마를 꼽았다. 내년 옴리클로 매출은 전년 동기 대비 103.6% 증가한 약 1조739억 원, 앱토즈마는 같은 기간 93.6% 증가한 약 6천840억 원을 기록할 것으로 추정됐다.
이지원 흥국증권 애널리스트는 "스테키마, 옴리클로 등 고마진 신규 바이오시밀러 제품들의 처방량 확대와 미국 및 유럽 시장 점유율 상승에 대해 긍정적으로 전망한다"고 바라봤다.
메리츠증권에 따르면 셀트리온의 전체 제품 매출 대비 신규 제품 매출 비중은 2023년 35.7% 수준에서 올해 65.7%, 내년 72.6%까지 성장할 것으로 예상된다.
3분기까지의 실적은 회사가 제시한 분기별 목표를 충족할 수 있을 것으로 보인다.
회사는 올해 영업이익 목표로 1분기 3천억 원대, 2분기 4천억 원대, 3분기 5천억 원대, 그리고 4분기 6천억 원대를 기록하겠다고 발표했다.
연합인포맥스가 최근 한 달 내 국내 증권사 6곳의 실적 전망치를 집계한 결과, 셀트리온은 3분기 연결 기준 매출액 1조4천535억 원, 영업이익 5천141억 원을 거둘 것으로 전망됐다. 전년 동기 대비 매출액은 41.26%, 영업이익 70.6% 성장한 수치다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


