지방금융지주, '저PBR' 명단 벗어나도…갈 길 먼 '탈출 전략'
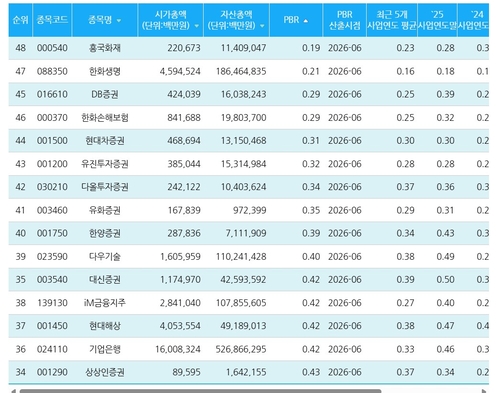
(서울=연합인포맥스) 박경은 기자 = 다음 달 저PBR(주가순자산비율) 기업 명단의 첫 공개를 앞두고 대상에 오를 가능성이 있는 금융사들의 긴장감이 높아지고 있다.
만성적 저평가에 시름해 온 지방 금융지주들은 지난해부터 PBR을 끌어올리며 명단에서는 벗어날 것으로 예상되지만, 여전히 업종 평균을 밑도는 밸류에이션은 과제로 남아있다. 곧 발표될 3분기 실적도 전망이 좋지 않다.
11일 금융권에 따르면 다음 달 2일 처음으로 저PBR 기업의 명단이 공개된다.
글로벌산업분류기준(GICS)를 기준으로 금융업에 포함된 회사는 총 49곳이며, 단순히 하위 25%를 지정할 시 약 12개의 상장사가 포함된다. 다만, 누적 3년간(반기 기준 6회) 연속 기준을 하회하는 회사가 공표 대상인만큼, 그 수는 한 자릿수로 줄어든다.
지난 7월 말 기준 삼성증권의 시뮬레이션에 따르면, 6개 분기 연속 기준에 미달한 금융회사는 총 8곳이다.
당시에는 iM금융지주도 대상에 포함됐다. 다만 상반기 말 순자산과 최근 주가 흐름을 반영한 PBR이 0.4배 후반대로 높아지면서 공표 대상에선 일단 빠질 것으로 예상된다.
또 이미 기업가치 제고 계획을 공시하고 이행 상황을 점검하고 있어, 관련 요건을 충족하면 1년간 공표를 면제받을 수도 있다.
다만 이번에 대상에서 제외되더라도 지방금융지주의 낮은 밸류에이션은 여전히 과제로 남는다.
한국거래소의 집계에 따르면, iM금융과 BNK금융의 상반기 말 기준 PBR은 각각 0.42배, 0.48배로 금융업종 평균인 0.8배 수준을 크게 밑돌았다.
2021~2024년 iM금융의 PBR이 0.25배 안팎, BNK금융이 0.3배 수준에 머물렀던 것과 비교하면 개선 흐름은 뚜렷하다. 양사는 밸류업 계획 발표 이후 자사주 매입·소각과 배당 확대 등 주주환원 조치를 이어왔지만, 업종 평균과의 격차는 여전히 남아있는 상황이다.
당분간 추가적인 기업가치 개선을 뒷받침할 실적도 기대하기 어렵다.
연합인포맥스 컨센서스에 따르면, 올해 3분기 iM금융지주는 전년 대비 11.27% 증가한 1천363억원의 지배주주 순이익을 거둘 것으로 예상됐다. 성장세는 유지됐지만, 시장의 기존 기대치를 소폭 하회하는 수준이다.
시장에서는 이자이익이 비슷한 수준을 유지하는 가운데, iM금융이 올해 3분기 중 충당금전입액을 늘릴 것으로 전망한다.
지역 중소기업 신용평가 결과에 따라 추가 적립 부담이 발생할 수 있는 데다, 부실채권에 대한 손실흡수력도 확보해야 하는 상황이다.
투자자들이 기대를 걸고 있는 건 새로운 기업가치 제고 계획과, 추가 자사주 매입 발표다.
우도형 유안타증권 연구원은 "3분기 실적발표에서 추가적인 자사주 매입 발표(200억원)가 예상된다"며 "새로운 기업가치 제고 계획은 빠르면 올해 나올 것으로 판단된다"고 설명했다.
BNK금융은 전년 동기 대비 20.5% 감소한 2천339억원의 지배순익을 얻을 것으로 전망된다. 이번 분기 실적의 발목을 잡는 건 순이자마진 하락과 조달 비용 증가다. 증권가는 NIM이 전 분기 대비 2~3bp 하락할 것으로 봤다.
김도하 한화증권 연구원은 "BNK금융의 3분기 지배주주 순이익은 시장 컨센서스를 17% 하회할 것"이라며 "마진 하락이 주효했다"고 짚었다.
이어 "은행 원화대출은 가계대출에서 감소하고, 대기업 대출의 증가세가 꺾이면서 전체 0%대 증가에 그칠 전망"이라며 "기존 추정치와 비교하면 조달 비용의 증가가 예상보다 가팔랐고, 대손비용이 소폭 증가해 기대치에 미달했다"고 설명했다.
[출처 : 카인드공시]
gepark@yna.co.kr

박경은
gepark@yna.co.kr


