삼성E&A, 중동 화공에 반도체 얹었다…3Q 영업익 40% '점프' 전망
[출처:AI 생성 이미지, 연합인포맥스]
(서울=연합인포맥스) 한이임 기자 = 삼성E&A[028050]가 중동 대형 플랜트 공정의 순항과 삼성전자 반도체 공장 수주 효과에 힘입어 올해 3분기 40%에 달하는 영업이익 성장세를 나타낼 것으로 전망됐다.
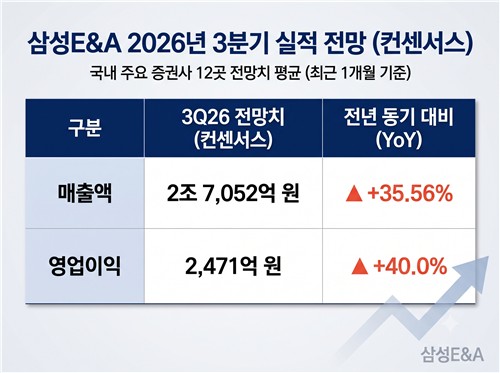
11일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 한 달간 국내 주요 증권사 12곳이 제시한 컨센서스를 집계한 결과, 삼성E&A의 연결 기준 올해 3분기 매출액과 영업이익은 각각 2조7천52억원, 2천471억원으로 전망됐다.
매출액은 전년 동기 대비 35.56%, 영업이익은 40% 늘어난 수준이다.
삼성E&A의 사업은 크게 정유·화학 플랜트 중심의 화공 부문과 삼성전자 등 계열사 공사를 수행하는 첨단산업 부문, 그리고 LNG 및 수소 등 신성장 동력인 뉴에너지 부문으로 구성된다.
증권가에서는 전통 주력인 중동 대형 화공 프로젝트의 매출화가 안정적으로 이어지는 가운데, 삼성전자의 설비투자(CAPEX) 확대에 따른 계열사 물량이 본격적으로 실적에 반영되며 외형과 수익성이 동반 성장할 것으로 분석했다.
화공 부문에서는 사우디아라비아 파딜리, 카타르 라스라판, 아랍에미리트 타지즈 메탄올 등 기존 프로젝트들의 공정이 순항하며 실적을 탄탄하게 뒷받침하고 있다.
여기에 지난달 수주한 4조7천억원 규모의 사우디 SAN-7 프로젝트까지 더해지며 수주 잔고를 한층 두텁게 다졌다.
글로벌 에너지 안보 강화와 다변화 수요에 발맞춰 가스와 신재생 부문의 발주도 한층 가속화될 전망이다.
첨단산업 부문 역시 삼성전자[005930] 평택캠퍼스 P4·P5 등 계열사 공사가 본격화되며 분기별 매출액은 증가할 것으로 추정됐다.
이 외에도 오는 2028년~2030년 생산 시작을 목표로 하는 용인 반도체 클러스터, 미국 테일러 2공장 등이 삼성E&A의 신규 수주 실적을 이끌어 낼 것이라는 분석이다.
신동현 현대차증권 애널리스트는 "관계사 공사의 경우 빠른 착공이 이뤄지며, 공기가 상대적으로 짧아 수주에 발맞춰 즉각적인 매출 및 영업이익 성장이 예상된다"고 말했다.
최근 고조된 중동 지역 지정학적 긴장에 따른 원가 상승 우려도 통제 가능한 수준인 것으로 평가됐다.
김승준 하나증권 애널리스트는 "시장에서 우려하는 전쟁 관련 운송비·보험료 등 비용은 예비비 안에서 해결이 가능하고, 불가항력에 따라 보전받을 가능성이 높아 예정원가율 조정은 없을 것"이라고 내다봤다.
송유림 한화투자증권 애널리스트는 "중동 현장의 지정학적 이슈와 관련한 특이사항이 부재해 양호한 이익률 기조가 유지될 것"이라며 "관계사 매출이 본격적인 성장 구간에 진입함에 따라 두 자릿수 외형 성장은 무난할 전망"이라고 분석했다.
전문가들은 풍부한 수주 파이프라인을 바탕으로 연간 수주 목표치 초과 달성과 중장기 밸류에이션 재평가 가능성도 점쳤다.
김세련 LS증권 애널리스트는 "반도체 투자 사이클과 지난해 이연된 프로젝트, 에너지 전환 수주 풀 확대로 올해 최고 수준의 신규 수주가 기대된다"며 "글로벌 피어 대비 저평가된 밸류에이션 갭을 메워나가는 계기가 될 것"이라고 진단했다.
yyhan@yna.co.kr
한이임
함께 보면 도움이 되는
뉴스를 추천해요


