'K9·천무'의 한화에어로, 3분기도 1조대 영업익 이어간다
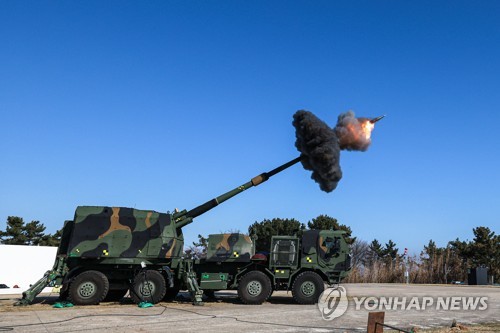
[출처 : 연합뉴스 자료사진]
(서울=연합인포맥스) 한종화 기자 = 한화에어로스페이스[012450]가 2분기에 이어 3분기에도 1조원대 영업이익을 기록할 것으로 예상됐다.
연합인포맥스가 12일 최근 1개월 내 보고서를 낸 증권사 5곳의 전망치를 종합한 결과, 한화에어로스페이스는 3분기 매출 7조6천334억원, 영업이익 1조2천521억원을 거둘 것으로 전망됐다.
전년 대비 각각 17.68%, 46.21% 증가한 수준이다.
한화에어로스페이스의 영업이익은 지난 2분기 처음으로 분기 1조원을 돌파한 1조3천655억원을 기록했다. 3분기에는 이보다는 작지만 여전히 1조원대의 이익이 유지될 것으로 예상됐다.
3분기 실적은 지상 방산 부문의 내수 매출 증가와 함께 폴란드향 K9·천무 수출이 캐시카우 역할을 할 것으로 전망됐다.
상상인증권에 따르면 2022~2023년 수주한 폴란드로의 K9 수출은 잔여 물량이 308문가량 남아있는 것으로 추정된다.
이서연 상상인증권 연구원은 "기존 폴란드 사업이 신속한 납기를 기반으로 높은 수익성을 기록했다"며 "중장기적으로도 캐시카우로서 실적을 뒷받침할 것"이라고 설명했다.
이집트, 호주로의 K9 수출도 양산 개시가 본격화하면서 실적에 반영될 것으로 분석됐다.
호주와의 계약은 2021년 12월 체결한 K9 자주포 30문 공급 계약으로, 규모는 약 9천억원이며 현지형 'AS9헌츠맨'을 생산한다.
이집트 수출 물량은 2022년 2월 체결한 216문 물량으로 2조원 이상의 대형 계약이다.
한화오션[042660]과 한화시스템[272210] 등 자회사도 호실적을 기록한 것으로 예상됐다.
3분기 한화오션의 영업이익은 5천348억원으로 전년 대비 84.54% 증가하고, 한화시스템은 671억원으로 198%의 성장세가 예상됐다.
김태현 IBK투자증권 연구원은 "연결 자회사인 한화오션과 한화시스템의 실적 성장까지 더해지며 한화에어로스페이스의 이익 증가 폭은 매출 성장률을 크게 상회할 전망"이라고 말했다.
항공우주 분야는 지상방산 분야에 비해 이익 규모가 작지만 꾸준히 실적에 기여하고 있다.
상상인증권은 3분기 항공우주 분야의 매출이 6천870억원, 영업이익이 240억원을 기록할 것으로 전망했다.
다만 항공우주 분야에서는 프랫앤드휘트니(P&W)사와 맺은 GTF엔진의 리스크 및 수익 공유 프로그램(RSP)의 적자가 이어질 것으로 보인다.
한화에어로스페이스는 2015년부터 미국 항공기 엔진 제작사 P&W와 RSP 사업에 참여하고 있다. RSP는 수익뿐 아니라 개발과 생산에서 발생하는 손실까지 지분율에 따라 공동 부담하는 구조다.
이서연 연구원은 "항공우주 부문의 경우 GTF RSP 관련 적자가 지속되고 있지만 KF-21향 납품 물량의 증가를 고려할 때 올해를 기점으로 점진적인 이익 성장을 기대할 수 있다"고 강조했다.
jhhan@yna.co.kr
https://naver.me/xm0dG0hH

한종화
jhhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


