"佛 이어 이탈리아도 재정 우려…국채에 추가 압박"
(서울=연합인포맥스) 이민재 기자 = 최근 프랑스의 부채 위기로 유럽의 재정 부담이 부각된 가운데, 투자자들의 관심이 이탈리아로 빠르게 옮겨가고 있다고 11일(이하 현지시간) CNBC는 전했다.
골드만삭스의 필리포 타데이 유럽 담당 수석 이코노미스트는 재정적자 확대와 국채 금리 상승으로 이탈리아의 국내총생산(GDP) 대비 국가채무 비율이 2028년까지 상승한 뒤 약 137%에 머물 것으로 전망했다.
타데이는 "이 비율이 그때쯤 유럽에서 가장 높은 수준이 될 것"이라고 내다봤다.
조르자 멜로니 이탈리아 총리가 이끄는 중도우파 정부는 지난 2일 국방·에너지 지출을 위해 향후 2년간 차입을 280억 유로(약 42조1천327억 원) 늘리는 방안을 승인했다. 정부는 예산안을 다음 주 공개할 예정이다.
지출 계획은 당초보다 축소됐지만, GDP 대비 재정적자 목표는 2027년 3.4%, 2028년 3.2%로 상향됐다. 지난 4월 정부가 제시한 2.8%, 2.5%를 각각 웃도는 수준으로, 골드만삭스의 예상치도 넘어섰다.
추가 지출은 국방과 에너지 분야에 절반씩 배정된다. 각 분야의 지출 규모는 2027년과 2028년 매해 GDP의 약 0.3%에 해당한다.
타데이는 "현재 환경에서는 높은 국채 금리가 핵심적인 부담 요인"이라며 "10년 만기 국채 금리가 구조적으로 4%를 웃도는 수준에 자리 잡으면 이탈리아의 GDP 대비 국가채무 비율은 2028년 이후에도 상승세를 이어갈 가능성이 크다"고 분석했다.
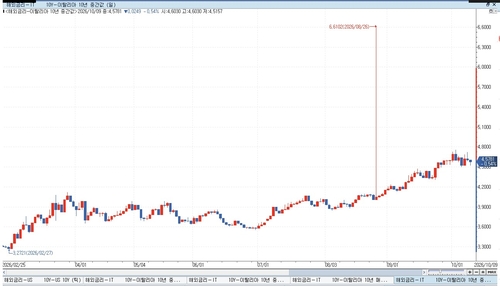
지난 9일 이탈리아 10년 만기 국채 금리는 5bp 하락한 4.55%에 거래됐다. 당시 장중 독일 10년 만기 국채와의 금리 차(스프레드)는 약 108bp를 기록했다.
타데이는 내년 총선을 앞두고 이탈리아 국채에 추가적인 압박이 가해질 수 있다고도 경고했다.
그는 "선거가 접전 양상으로 전개되면 재정 건전화를 추진할 여지가 줄어들 수 있다"고 봤다. 우파와 좌파 모두 집권 가능한 연정을 구성하기 위해 지출 확대를 지지하는 정당들을 연정에 추가하려 할 수 있다는 설명이다.
UBS의 레이나우트 더보크 유럽 금리전략 책임자는 최근 이탈리아 국채가 유럽 국채시장의 다음 취약 고리로 떠오를 수 있다며 숏(매도) 포지션을 공개했다.
더보크는 "많은 개혁이 이뤄졌지만 국채 금리가 이처럼 높은 수준에서는 투자자들이 이탈리아에 대해서도 더 큰 우려를 갖게 될 수 있다"고 밝혔다.
반면, 핌코의 콘스탄틴 바이트 포트폴리오 매니저는 이탈리아 국채를 주로 자국 투자자들이 보유한 점이 대체로 시장 안정에 도움 된다고 평가했다.
바이트는 "이탈리아는 프랑스보다 국가채무 부담이 더 크지만 기초재정수지가 더 건전하고 재정 흐름도 상대적으로 양호하다"며 "정치적 안정성을 갖추고 있고 필요한 조정을 단행해온 이력도 있다"고 말했다.
출처 : 연합인포맥스
mjlee@yna.co.kr

이민재
mjlee@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


