현대위아, 3Q 영업익 1%대 오른 525억원 전망…기아가 실적 지탱
매출 2.1조 예상…기아 임단협 무분규 타결로 현대차 파업 타격 최소화
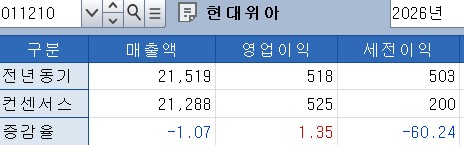
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 현대위아[011210]가 완성차 파업과 러시아 법인 가동 중단 등 악재에도 기아의 판매 호조와 하이브리드(HEV) 엔진 물량 증가에 힘입어 3분기 영업이익이 1%대 성장할 것으로 전망됐다. 다만 매출액은 소폭 줄어들 것으로 예상됐다.
중장기적으로는 멕시코·서산 공장의 HEV 엔진 양산 확대와 공작기계·방산 부문 사업 재편, 차세대 열관리 사업 수주를 통해 실적 정상화에 속도를 낼 것으로 기대됐다.
연합인포맥스(화면번호 8031)가 12일 최근 1개월 내 3개 주요 증권사가 제출한 전망치를 집계한 결과, 현대위아의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 1.35% 증가한 525억원으로 집계됐다. 매출액은 전년 동기보다 1.07% 감소한 2조1천288억원으로 전망됐다.
3분기 실적 선방의 가장 큰 배경으로는 모듈 사업의 높은 기아 의존도가 꼽혔다. 현대차 노조 파업으로 자동차 부품업계 전반이 생산 차질을 겪었지만 현대위아의 모듈 매출은 100% 기아향으로 구성돼 영향이 제한적이었다.
실제로 기아가 6년 연속 무분규로 임단협을 타결하며 3분기 글로벌 도매 판매량을 전년 대비 7.8% 늘린 점이 실적을 든든하게 받쳤다.
아울러 멕시코 공장에서 감마2 HEV 엔진 양산이 본격화되고 미국향 HEV 엔진 추가 공급이 이뤄지면서 수익성이 개선됐다. 지난해 통상임금 소급 비용(약 90억원) 미발생 효과도 더해졌다.
이에 따라 현대차 러시아 공장 인수사(AGR)의 모델 단산으로 인한 엔진 공급 중단과 러시아 법인의 역기저 효과(약 170억원 감익)를 상당 부분 상쇄했다.

[출처: 현대위아]
4분기 실적 역시 조업 정상화와 HEV 물량 확대로 회복세를 이어갈 전망이다. 4분기 영업이익은 560억~650억원 수준으로 개선될 것으로 추정됐다. 멕시코 법인의 HEV 엔진 양산 온기 반영과 국내 서산 2공장의 카파 HEV 엔진 생산이 본격화되면서 엔진 부문 믹스 개선이 가시화되고 있다.
향후 중장기 전망도 긍정적이다. 멕시코 공장의 HEV 엔진 물량은 2026년 6만대에서 2027년 12만대(HEV 10만대)로 2배 이상 확대될 예정이다. 특히 전기차 SDV(소프트웨어 중심 차량) 전환에 발맞춰 전기차용 열관리 시스템 매출이 2027년 3천억원 이상으로 성장할 것으로 예상됐다.
공작기계 매각에 이어 방산 사업부 연내 매각 추진 등 저수익·비핵심 사업 재편도 구체화되고 있다.
김창호 한국투자증권 애널리스트는 "현대차 파업으로 부품사들의 실적이 전반적으로 부진하지만 현대위아는 모듈 매출이 100% 기아향이기 때문에 현대차 파업에 따른 생산 차질의 영향이 크지 않았다"며 "현대위아 수익성이 더 이상 악화되지 않고 정상화의 초입 구간"이라고 평가했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


