삼전 호실적도 안 먹혔다…코스피 끌어내린 외국인
"견조한 펀더멘털과 외인 복귀·주가상승은 별개"
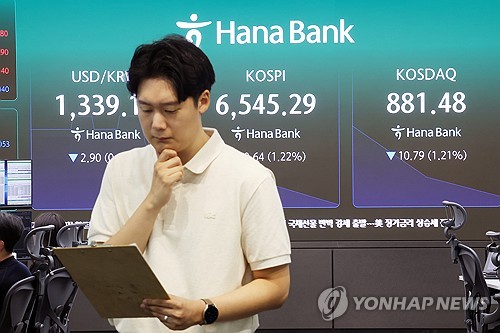
[사진: 연합뉴스]
(서울=연합인포맥스) 신민경 기자 = 코스피와 코스닥지수가 12일 장중 급락세를 보이는 배경으로 외국인 투자자의 수급 이탈이 지목되고 있다.
지난 8일 삼성전자의 호실적 발표에도 외국인이 매도로 일관하면서 실적보단 수급이 지수의 방향을 좌우하고 있단 분석이다.
12일 연합인포맥스 금융시장종합(화면번호 3000)과 매매추이(3302)에 따르면 코스피는 이날 오후 1시12분 기준 전 거래일 대비 3.04% 내린 6,424.53에 거래 중이다. 코스닥지수도 4.26% 하락한 854.23에 거래되고 있다.
지수는 이날까지 4거래일 연속 하락세다. 지수는 장중 6,413.53까지 밀려 이날 6,500선을 내준 데 이어 6,400선도 위협받고 있다.
수급에선 특히 외국인의 투매가 두드러진다. 이날 오후 1시6분 기준 유가증권시장에서 외국인은 1조1천757억원 매도 우위다. 외국인은 지난 2일부터 이날까지 5거래일 연속 순매도세다.
반면 개인과 기관은 6천565억원, 695억원 매수 우위다.
증권가에선 국내 시장의 가장 큰 고민은 반도체 실적이 아닌 외국인 수급으로, 투자심리가 외국인 이탈에 민감하게 반응하고 있다고 분석했다.
이재원 유안타증권 시황 담당 연구원은 "올 들어 이날까지 유가증권시장에서의 외국인 누적 순매도액은 약 224조원인데, 이 중 171조원이 삼성전자와 SK하이닉스 양대 반도체주에서 비롯된 것"이라며 "최근 고금리·고유가와 지정학적 불확실성이 매도를 강화했지만, 연초부터 이어진 외국인 이탈을 매크로 변수만으로 설명하기에는 한계가 있다"고 짚었다.
수급 공백도 우려사항이다. 최근 기타법인의 순매수(자사주 매입분)가 크게 늘어나며 지수를 뒷받침해온 가운데, 삼성전자·SK하이닉스 자사주 매입이 최근 종료됐다.
이 연구원은 다만 "주주환원 자체는 지속될 예정으로 이달 27일 SK하이닉스 실적 발표, 29일 삼성전자 실적발표 이후 콘퍼런스콜에서 발표할 예정"이라며 "이 영향으로 수급 우려가 감소할 전망"이라고 말했다.
글로벌 시장과 비교할 때 유독 국내 증시만 실적을 반영하지 못하는 경향도 부담이다.
미국과 대만은 높은 장기금리에도 AI 관련주 중심으로 상대적으로 양호한 성과를 기록했다. 최근 한 달간 코스피가 3.2% 하락하는 사이 대만 가권지수와 미국 스탠더드앤드푸어스(S&P) 500지수는 각각 7.5%, 2.5% 올랐다.
같은 AI 수혜국이라도 주가 회복력과 투자자들이 부여하는 성장 지속성이 달라 주가 흐름도 엇갈리고 있단 의미다.
이 연구원은 "한국은 메모리 중심의 실적 성장에 대한 의존도가 높은 반면 미국은 AI 서비스와 인프라 전반에 걸쳐 주도주가 있다"며 "대만 역시 TSMC를 중심으로 첨단 반도체 수요 확대의 수혜를 받고 있다"고 말했다.
그렇다고 해서 한국 반도체의 경쟁력 약화로 해석할 단계는 아니다.
이 연구원은 "마이크론의 중장기 수급 전망과 삼성전자 호실적, 메모리 가격 상승, AI 공급망 병목은 여전히 공급자 우위의 시장 환경을 탄탄히 받쳐주고 있다"며 "장기공급계약 확대와 HBM4 양산은 기존 메모리 사이클 대비 실적 가시성을 높이는 구조적 변화"라고 강조했다.
다만 현재의 실적보다 앞으로의 이익 지속성이 중요해졌다는 분석이다.
그는 "2028년 높은 이익의 지속과 이익 증가율의 둔화는 동시에 나타날 수 있다"며 "향후 주가는 이미 확인된 올해 이익보단 내년 이후의 이익 추정치 변화, HBM 경쟁력, 주주환원 확대 여부에 더 민감하게 반응할 것"이라고 밝혔다.
결국 반도체의 투자 논리가 훼손된 건 아니지만, 견조한 실적이 곧바로 주가 상승과 외국인 순매수로 이어지는 건 아니라는 설명이다.
이 연구원은 "그간 기대했던 금리 안정과 외국인 복귀 간의 연결고리는 추가 검증이 필요하다"며 "견조한 펀더멘털이 확인됐단 점과 외국인이 즉시 다시 한국 주식 매수에 나설 거라는 건 별개의 문제"라고 말했다.
이어 "지금은 실적의 절대치보다 이익 성장의 지속성과 글로벌 자산배분 변화를 함께 확인해야 한다"며 "외국인 복귀 시점을 예측하기보다는 실제 수급과 이익추정치 변화를 통해 대응해야 한다"고 했다.
외국인 매도세가 잦아드는 신호는 ▲미 장기금리와 채권시장 변동성 안정 ▲글로벌 자금흐름의 변화 ▲외국인의 현·선물 매도 강도 축소와 비차익 프로그램 매도 진정 등이다.
이 연구원은 여전히 반도체 관련주 '코어'(포트폴리오 내 핵심 비중) 전략을 유지해야 한다고 봤다.
외국인의 본격적 순매수를 확인한 뒤에 매매 대응에 나서면 반등 상당 부분을 놓칠 수 있기 때문이다.
삼성전자·SK하이닉스 수급 쏠림 완화와 외국인 자금 복귀를 확인하기 어려운 상황인 만큼, 주주환원 정책이 발표될 10월 말까진 반도체 소부장과 2차전지 ESS 관련주 비중을 확대하라는 조언이다. 반도체 비중은 외국인의 복귀를 확인한 뒤 전향적으로 확대해도 늦지 않단 설명이다.
최악의 상황을 대비한 시나리오도 남겨뒀다. 이 연구원은 "핵심 투자 논리를 훼손할 정도의 메모리 이익 추정치 하향이나 AI 투자 축소가 확인되면, 기존 전략을 재검토해야 할 것"이라고 말했다.
mkshin@yna.co.kr
https://naver.me/GQGZpPSx
신민경
함께 보면 도움이 되는
뉴스를 추천해요


