[노현우의 채권분석] '총량'에 방점 찍은 한은과 딜러의 근원적 고민
경제 총량 강조한 신 총재…추가 인상·속도 조절에 주목
반도체 호황의 성장 효과 주목…AI發 중립금리 변화는 변수
(서울=연합인포맥스) 13일 서울 채권시장은 외국인 추이를 주시하며 전일 가팔랐던 강세를 일부 되돌릴 것으로 전망된다.
전일 국채선물을 대거 매수했던 외국인 흐름이 어느 정도 이어질지가 관건이다. 미국 채권시장이 휴장한 가운데 독일과 영국 2년물 국채 금리는 각각 2.29bp와 3.26bp 올랐다. 뉴욕 스와프 시장에서 2027년 만기 OIS 금리도 3bp가량 올랐다.
국제유가가 반등하면서 글로벌 채권시장에 약세 분위기를 조성했다. 후티 반군이 전일에도 사우디 수도를 지속해서 공격하면서 경계감이 커진 데 따른 영향이다.
개장 전에는 일본 생산자물가지수(PPI)가 발표된다. 엔화 약세가 지속하는 가운데 수입 물가 경로를 통해 생산자물가 오름세가 가팔라졌을 가능성이 있다. PPI가 높게 나오면 BOJ 추가 인상 시기가 앞당겨질 것이라는 전망에 일본 채권시장이 반응할 여지도 있다.
장중 시장에 크게 영향을 줄 만한 대내 이벤트는 예정돼 있지 않다. 오후 3시 유럽 금융시장 개장 즈음 발표되는 독일 9월 소비자물가지수(CPI)도 주시할 재료다.
전일에는 최근 안전자산으로 부각된 우리나라 국채의 위상이 부각됐다. (연합인포맥스가 지난 8일 오전 7시57분 송고한 '[노현우의 채권분석] 헤지펀드의 채권시장 피난처' 기사 참조) 연휴 간 글로벌 금리가 장기 중심으로 내린 데다 국채 당국이 추가 국고채 발행 축소 가능성을 시사한 영향에 외국인은 국채선물을 중심으로 포지션을 대폭 늘렸다.
◇ 국감에서 눈길 끄는 신현송 총재 발언
선제적인 연속 인상으로 한은이 인플레이션 대응에서 뒤처지지 않았다는 인식도 매수 심리에 영향을 줬을 가능성이 있다.
전일 국정감사에서는 통화당국의 반응 함수와 관련한 여러 단서를 확인할 수 있었다.
가장 눈길을 끄는 것은 통화정책은 경제 총량을 보고 수행해야 한다는 신현송 한은 총재의 발언이다. 반도체 주도의 성장으로 경제 주체 간 체감경기 격차가 벌어지는 상황에서도 통화정책은 경제 전체의 흐름을 중심으로 판단할 수밖에 없다는 인식으로 읽힌다.
결국 시차를 두고 실물경제에 온기가 퍼질 것이라는 평가도 추가 인상 가능성에 힘을 싣는 요인이다. 신 총재는 "중앙은행은 경제 총량을 보고 통화정책 펴는 게 옳은 것 같다"며 "소득 여건 개선이 빠르게 확산하고 있어서 시간이 걸리겠지만 여러 부분으로 다 흘러갈 가능성이 있다고 본다"
인상 시기와 속도와 관련한 단서도 엿보인다. 신 총재는 "금리 인상기에는 상환 부담이 커지기 때문에 방금 말씀하신 현상(연체율 상승)이 나타날 수 있다"며 "저희는 통화정책을 수행하는 데 있어 경제 주체들이 어느 정도 시간을 두고 적응할 수 있는가 하는 적응 능력을 항상 점검하고 간다"고 말했다.
AI 확산이 기술 변혁이고, 이에 반도체를 생산하는 우리나라가 큰 수혜를 입는다면 이러한 변화는 구조적으로 판단할 여지가 있다. 우리나라의 잠재성장률과 중립금리 자체에 크게 영향을 주는 구조적 변화라면 가계 등 경제주체에는 이에 요구되는 고금리에 적응할 시간이 필요하다.
최근 한은이 '호미론'을 언급하며 메시지를 부드럽게 내는 것과 무관치 않아 보인다. 점도표의 상단인 3.50%를 최종 기준금리로 전제하면 다음 달 인상과 내년 1분기 추가 인상이 이뤄질 수 있다.
환율과 관련 반응 함수도 눈길을 끈다. 신 총재는 최근 환율 안정의 주요 요인으로 통화정책을 꼽았다. 통화정책 기조가 전체의 중심을 잡아주고 금리차가 축소되면서 크게 영향을 미쳤다는 평가다.
신 총재는 환율이 여전히 예년 익숙한 환율보다 높다는 인식도 드러냈다. 이러한 반응함수를 고려하면 환율이 방향을 틀고 빠르게 오른다면 채권시장에 긴장감이 커지는 상황은 불가피해 보인다. 다만 최근 시장에서는 1,200원대까지 하락 전망이 나오는 등 기류가 채권시장에 우호적이다.
◇ 먼저 달려가는 생산…소비도 뒤따를까
다만 AI 관련 고민은 이어진다. 최근 기준금리의 추가 인상 기대를 끌어올린 배경에는 AI 확산에 따른 반도체 수출 급증이 자리하고 있다.
반도체 기업들의 생산과 투자 확대에는 이견이 적다. 여전히 의문이 남는 것은 가계 등 주요 소비 주체의 지출도 그만큼 늘어날지다.
점차 숫자로 확인되는 기업의 막대한 영업이익이 일부 가계로 흘러 들어가더라도 지출을 늘리지 않는다면 민간 소비 확대 효과는 한계가 있을 수밖에 없다.
국제결제은행(BIS)은 12일 발표한 워킹페이퍼 '변혁적 AI와 수요 병목(Transformative AI and demand bottlenecks)'에서 AI가 경제성장에 미치는 영향을 여러 시나리오로 나눠 분석했다.
논문은 AI 활용으로 노동자 고용이 줄거나 노동자의 임금이 감소한다면 소비도 위축될 수 있다고 봤다. 기업 생산이 늘더라도 소비자들이 상품을 구매할 여력이 감소하는 셈이다.
이처럼 소비가 줄어들면 AI 혁신 속도도 느려질 수 있다. 기술혁신을 통해 얻을 수 있는 수익이 줄어들면서 기업의 혁신 유인도 약화하기 때문이다. 이 경우 추세성장률이 하락하고, 장기적으로 중립금리가 AI 도입 이전 수준을 밑돌 가능성도 있다. AI 도입 초기에는 생산성 향상으로 중립금리가 상승하더라도, 수요 병목이 발생하면 장기적으로는 오히려 하락할 수 있다는 의미다.
AI 확산이 실물경제의 구조를 바꾸는 게임 체인저가 될지는 채권시장의 관심사로 남을 전망이다. 중립금리 자체를 끌어올리는 요인이라면 우리나라의 최종 기준금리 상단 관련 시장 기대에도 영향을 줄 수 있다. 추가 인상이 언제 이뤄지고 기준금리 상단을 어디까지 열어둘지 딜러들의 고민은 지속될 것으로 보인다. (경제부 시장팀 차장)
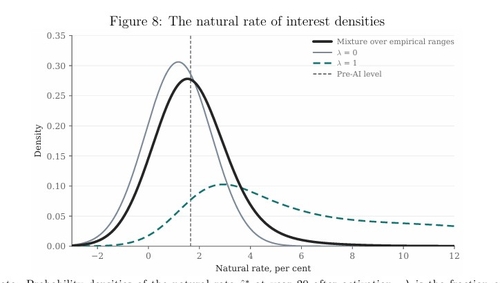
BIS 워킹페이퍼(Transformative AI and demand bottlenecks)
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


