현대로템, 3Q 영업익 2.8천억대 '선방' 전망…폴란드 납품이 견인
전년 대비 1%대 성장 기대…매출액 11% 증가한 1.8조원 전망
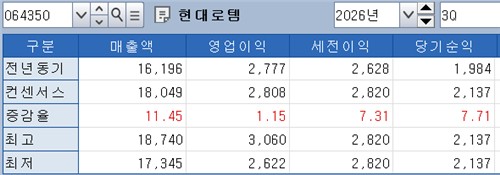
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 현대로템[064350]이 폴란드향 K2 전차 2차 실행계약(EC2) 물량의 본격적인 인도와 철도 부문의 수익성 회복에 힘입어 3분기 외연 확대와 함께 영업이익이 전년보다 1%대 성장할 것으로 전망됐다.
중장기적으로는 폴란드 후속 계약을 비롯해 페루, 이라크, 루마니아 등 대형 해외 수주 파이프라인이 가시화되면서 글로벌 방산 기업으로서 입지를 공고히 할 것으로 예상됐다.
13일 연합인포맥스(화면번호 8031)가 최근 1개월 내 주요 증권사 6곳이 제출한 리포트를 종합한 결과, 현대로템의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 1.15% 증가한 2천808억원으로 집계됐다.
같은 기간 매출액은 전년 동기보다 11.45% 증가한 1조8천49억원으로 전망됐다. 영업이익은 지난해보다 소폭 성장하고 외연은 대폭 확대될 것으로 기대됐다.
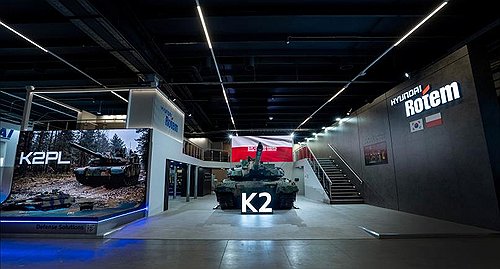
3분기 실적 성장을 이끈 핵심 동인은 디펜스솔루션(방산) 부문의 폴란드 K2 전차 EC2 진행률 인식이다. 지난 8월 폴란드향 K2 전차 28대의 인도가 완료됐으며, 7~8월 환율 여건과 초도물량 인도에 따른 예비성 비용 환입 효과가 반영되면서 방산 수출 부문의 영업이익률은 30%대를 유지할 것으로 파악됐다.
K2 4차 양산 등 국내 사업 매출 비중 증가와 환율 변동성으로 전사 이익률 상승폭은 다소 제한됐으나, 고마진 수출 물량이 전사 실적을 받쳤다.
[출처: 현대로템]
4분기 실적 역시 우상향 흐름을 이어갈 전망이다. 4분기 매출액은 1조8천억에서 2조원 수준으로 에상됐다. 영업이익은 2천800억~3천300억원 수준으로 추정됐다. 특히 레일솔루션 부문이 과거 저가 수주 물량을 해소하고 고마진 해외 철도 사업의 매출 반영이 본격화되며 턴어라운드 기조를 확고히 할 것으로 분석됐다.
중장기 수주 파이프라인과 성장 전망도 긍정적이다. 폴란드와의 1천대 기본계약 중 잔여 640대에 대한 EC3 후속 계약 협상이 진행 중이고, 페루(K2 전차 54대 및 K808 장갑차 141대), 이라크(K2 전차 250대 규모), 루마니아(216대) 등 총 30조원 규모 해외 수주 파이프라인이 대기 중이다.
아울러 동남아와 중동 지역을 중심으로 차륜형장갑차 및 고속철 사업 진출도 적극 추진되고 있다. 특히 2027년부터 폴란드 현지 생산(K2PL) 물량이 진행률 기준으로 매출에 반영돼 유럽 내 생산·영업 거점으로서 가치가 더욱 커질 전망이다.
이처럼 현대로템은 디펜스솔루션의 독보적인 수출 경쟁력과 레일솔루션·에코플랜트 사업부의 동반 체질 개선에 힘입어, 단기 실적 변동성을 극복하고 안정적인 중장기 실적 성장 궤도에 진입한 것으로 분석된다.
김태현 IBK투자증권 애널리스트는 "폴란드에서 대규모 생산·납품 레퍼런스를 확보한 K2는 페루, 이라크, 루마니아 등으로 수출지역 확대가 기대된다"며 "특히 폴란드는 향후 K2PL(K2 폴란드 개량형 모델) 현지생산이 본격화되면 유럽 내 추가 수출을 위한 생산거점으로 활용될 가능성도 있다"고 설명했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


