SK이노, 유가 상승·신규 LNG 공급원 확보…3Q 호실적 전망
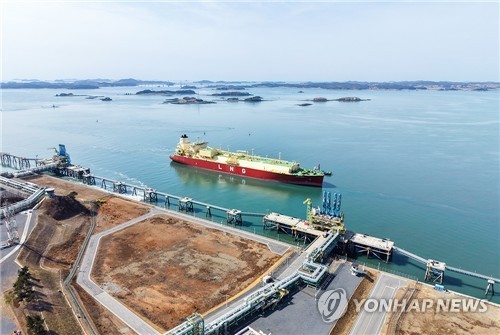
[SK이노베이션 E&S 제공. 재판매 및 DB 금지]
(서울=연합인포맥스) 한종화 기자 = SK이노베이션[096770]이 유가 상승과 신규 액화천연가스(LNG) 공급원 확보 등 요인에 힘입어 3분기 호실적을 거둘 것으로 전망됐다.
13일 연합인포맥스가 최근 1개월 내 SK이노베이션의 보고서를 낸 증권사 7곳의 전망치를 집계한 결과, SK이노베이션은 3분기 매출 27조8천646억원, 영업이익 3조675억원을 거둘 것으로 예상됐다.
전년 대비 각각 35.71%, 434.87% 성장한 수준이다.
영업이익의 폭발적인 성장을 전망한 배경에는 정제 마진의 래깅 효과(유가 상승에 따른 마진 확대)와 윤활유 호황, SKI E&S의 사상 최대 실적 예상 등이 자리 잡고 있다.
글로벌 유가는 지난 5~6월 중동 긴장의 완화 기대감에 하락했지만 3분기 들어서는 매월 상승하는 흐름을 보였다. 서부 텍사스산 원유(WTI) 선물은 배럴당 7월 70달러대, 8월 80달러대, 9월 90달러대로 점차 상승했다.
6월의 유가 하락이 3분기의 재고자산 평가 손실로 이어졌을 것으로 보이지만, 유가가 이후 계속 오르면서 수익성을 방어했을 것으로 예상됐다.
유안타증권에 따르면 아시아 지역의 원유 정제 마진을 대표하는 싱가포르 복합정제마진은 3분기 평균 18달러 수준으로, 과거 평균인 6달러를 상회했다.
윤활유 사업의 호실적도 계속 이어진 것으로 예상됐다. 중동 전쟁으로 글로벌 윤활유 생산이 차질을 빚고 있어 SK이노베이션의 자회사인 SK엔무브가 반사이익을 얻고 있기 때문이다.
지난 2분기 SK엔무브의 영업이익은 전 분기 대비 5천34억원 증가한 6천919억원을 기록했다. 신한증권은 SK엔무브의 3분기 영업이익이 1조원을 넘을 것으로 예상했다.
SKI E&S는 LNG 가격이 높아진 상황에서 신규 공급원을 확보해 8천억원 수준의 분기 최대 영업이익을 거둘 전망이다.
SKI E&S가 2012년부터 37.5% 지분을 확보한 호주 바로사-칼디타 가스전은 올해부터 LNG 공급을 시작했다.
바로사 가스전 LNG가 기존 현물 시장에서 고가에 구매하던 물량을 대체하면서 SKI E&S의 LNG 투입 단가도 큰 폭으로 하락했을 것으로 예상된다.
윤재성 하나증권 연구원은 "장기용선의 자체 LNG운반선 4척과 보령 LNG 터미널의 인프라도 도입 단가 경쟁력의 핵심"이라며 "LNG시장의 변동성 확대에도 불구하고 발전소의 가동률이 상향되고 전력도매가격(SMP·전력구입가격) 가격이 상승했다"고 설명했다.
다만 지난 분기 실적 서프라이즈를 기록한 SK온은 일회성 요인의 소멸로 적자 전환이 예상됐다.
이진명 신한증권 수석연구원은 "배터리는 고객 보상금 등 전 분기 일회성 요인의 소멸로 적자 전환이 예상되나 합작법인 청산에 따른 비용 축소 등으로 적자 폭은 제한적일 것"이라고 전망했다.
jhhan@yna.co.kr

한종화
jhhan@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


