도이체방크 "프랑스 기업 신용스프레드 역전, 장기 지속 어려워"
(서울=연합인포맥스) 김경림 기자 = 프랑스의 재정 불안 속에 일부 우량기업의 회사채 금리가 국채 금리를 밑도는 신용스프레드 역전 현상이 나타났지만, 이러한 흐름이 장기적으로 지속되기는 어려울 수 있다는 분석이 나왔다.
12일(현지시간) 도이체방크의 짐 리드 분석가는 보고서를 통해 프랑스 유로화 투자등급 회사채의 20% 이상이 만기가 같은 프랑스 국채(OAT)보다 낮은 수익률로 거래되고 있다고 밝혔다. 프랑스 비금융기업 회사채만 보면 이 비중은 약 40%에 달했다.
이는 올해 2월과 대조적인 흐름이다. 당시 프랑스 국채와 독일 국채 간 10년물 금리 차가 연중 최저 수준에 근접했을 때는 분석 대상에 포함된 모든 회사채의 수익률이 만기가 같은 프랑스 국채보다 높았다.
일반적으로 국채는 정부의 과세권과 제도적 지원을 바탕으로 기업채보다 안전한 자산으로 평가된다. 그러나 국가의 재정건전성에 대한 우려가 커지면 이러한 관계가 달라질 수 있다.
도이체방크는 글로벌 매출 기반을 갖추고 레버리지가 낮으며 프랑스 경제에 대한 의존도가 작은 다국적기업이 프랑스 정부보다 신용 위험이 낮게 평가될 수 있다고 설명했다. 정부는 연금과 국방, 의료 등 공공 지출을 부담하고 누적된 공공부채를 관리해야 하지만, 이들 기업은 같은 재정 부담을 지지 않는다는 점에서다.
다만 국가의 신용 위험이 기업으로 전이될 가능성도 경계해야 한다. 유럽중앙은행(ECB)이 2006~2018년 유로존 국가들의 신용등급 강등 사례를 분석한 연구에 따르면 국가 신용 위험은 기업 신용 위험으로 유의미하게 전이되는 것으로 나타났다. 국가 재정 불안은 경제성장과 금융 여건을 악화시키고 은행의 재무건전성을 훼손해 기업에도 타격을 줄 수 있다.
도이체방크는 "기업은 정부를 압박하는 스트레스 국면에서도 국채보다 낮은 신용 스프레드로 거래될 수 있다"면서도 "그러한 스트레스가 결국 경기침체와 금융 여건 악화, 은행 시스템의 심각한 균열로 이어진다면 이런 상황이 지속되기는 어려울 것"이라고 진단했다.
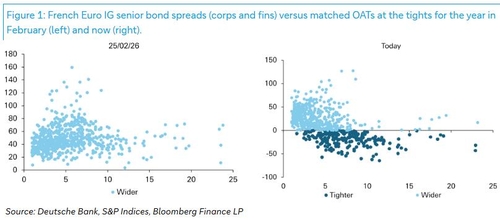
[출처: 도이체방크]
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


