월가 전문가 "달러 강세는 일시적…이란 전쟁 끝나면 약세"
(서울=연합인포맥스) 김경림 기자 = 최근 급등세를 보이고 있는 미 달러화의 강세는 이란과의 전쟁 및 고유가에 따른 일시적 현상에 불과하며, 전쟁 종결과 함께 급격히 약세로 돌아설 것이라는 진단이 나왔다.
전 골드만삭스 외환 분석가이자 브루킹스연구소 선임연구원인 로빈 브룩스는 12일(현지 시간) 최근 서브스택에서 "달러 약세론(Dollar Bear)을 유지하는 것이 여전히 올바른 판단"이라며 이같이 분석했다.
브룩스는 최근 G10 통화 대비 달러화가 2025년 4월 이후 가장 강력한 수준을 기록하며 시장의 '달러 절하 및 기축통화 지위 상실' 우려를 뒤집었으나, 이는 구조적 변화가 아니라고 지적했다.
그는 현재의 달러 강세를 떠받치는 주요 요인으로 유로존 부채 위기, 연방준비제도(Fed·연준)의 매파적 전환, 고유가 및 지정학적 리스크 등 세 가지를 꼽았다.
우선 브룩스는 유로존의 재정 불안이 심화된 이면에는 이란 전쟁으로 인한 에너지 가격 급등이 자리 잡고 있다고 분석했다. 전쟁이 종료되고 채권 시장이 반등하면 유로화 매도세가 회복되면서 달러화는 자연스럽게 하락 압력을 받을 것이라는 설명이다.
또한, 연준의 매파적 태세 역시 지정학적 불확실성에 대응하기 위한 임시방편에 가깝다고 진단했다.
물가 불확실성으로 인해 시장이 반발하면서 연준이 잭슨홀 미팅 등에서 매파적 기조를 강제당했으나, 전쟁 종결 시 금리 인상 기대감은 빠르게 축소될 것이라고 전망했다.
실제로 최근의 달러 상승은 미국과 G10 국가 간의 금리 차이로 거의 설명되며, 전쟁이 끝나면 이 금리 차이 역시 축소될 것이라는 분석이다.
마지막으로, 전쟁 발발 이후 치솟은 유가는 지정학적 리스크 급증에 따른 안전자산 선호 수요의 결과물이며, 이는 전쟁 종료 시 달러화에 가장 큰 하방 압력으로 작용할 핵심 요인이라고 강조했다.
브룩스는 "이란과의 전쟁과 제재가 예상보다 빠르게 갈등 종결을 끌어낼 것"이라며 "영원한 전쟁은 없으며, 현재의 달러 강세는 일시적인 유예 기간에 불과하다"고 덧붙였다.
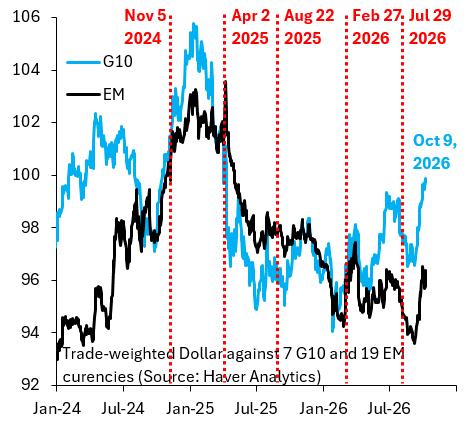
[출처: 로빈 브룩스 서브스택]
klkim@yna.co.kr

김경림
klkim@yna.co.kr


