[정선영의 마켓산책] 1,500원 환율에 산 그 주식
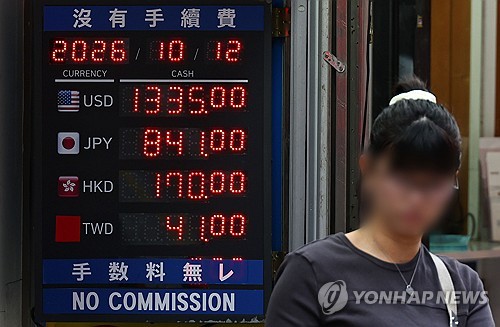
(서울=연합인포맥스) 미국 증시에서 AI 속도조절론의 파도가 가라앉자 몇 달째 파란불이던 A씨의 계좌에도 희망에 보이기 시작했다.
투자 열풍이 일었던 미국 기술주나 우주 관련 주식들이 조금씩 제자리를 찾았다. 올해 6월 우주 투자 열풍과 함께 미국 증시에 상장됐던 스페이스X 주가도 그랬다.
A씨는 석 달 가까이 스페이스X 주식에 물려있었다.
공모가 135달러에 시작해 한때 225달러대까지 치솟았던 스페이스X 주가는 지난 8월초 104달러대까지 추락했다. 추락했던 주가는 A씨가 물려있던 160달러대로 올랐다.
우주항공과 미래에 대한 희망으로 투자한 주식이었지만 사실 A씨의 큰 꿈은 마이너스를 보는 몇 달 동안 약간 시들해졌다. 광활한 우주에 투자하기에는 티끌처럼 미미한 투자금과 간당간당하게 플러스로 돌아선 숫자를 보고 A씨는 결심했다.
팔자.
손해를 겨우 면하는 주가 수준에서 스페이스X 10주는 정리됐다. 하지만 주식과의 이별은 그리 순탄하지 않았다.
20만원이 훌쩍 넘는 환차손이 찍혀있었기 때문이다.
지난 6월말로 돌아가 보면 달러-원 환율은 막 1,500원선에서 내려오고 있었다. 당시 환율 1,490원대에 매수한 스페이스X 10주는 달러-원 환율이 무려 150원 이상 떨어지면서 10% 이상 숨어있던 환차손으로 이어졌다.
즉, 주가가 그대로라 해도 달러의 가치가 10% 이상 빠지면서 파는 순간 마이너스가 확정되는 셈이다.
달러-원 환율이 150원 넘게 급락했지만 금융시장의 불안까지 가라앉은 것은 아니었다.
이번 사례만 해도 증시 분위기가 좋았을 때 고환율로 미 달러로 투자한 자산이 '환차손'의 덫에 걸려있음을 여실히 보여준다.
환차손은 비단 A씨 같은 서학개미의 주식 투자에만 국한되지 않는다.
원화 약세 우려는 한시름 덜었지만 환율 급락(달러 약세, 원화 강세)은 투자 주체에 따라 상반된 결과를 가져왔다.
환헤지 없이 달러 자산을 보유한 국내 투자자에게는 환차손이 발생한 반면, 원화 자산을 보유한 외국인 투자자에게는 달러 환산 수익률을 높이는 요인으로 작용했다.
1,400~1,500원대 고환율로 환헤지 없이 투자한 해외 자산이라면 환차손의 위험을 배제할 수 없다.
투자 자산의 평가손은 물론 달러 매출의 원화 환산액이 줄어들면서 수출기업의 수익성에도 부담을 줄 수 있다
국민연금 등 기관투자자의 해외 자산은 원화 환산 평가액이 달라지고, 해외 투자에 나선 기업과 정부도 환율 변동에 따른 손익과 자금조달 부담을 다시 계산해야 한다.
환헤지 여부와 투자 구조에 따라 충격의 크기는 다르지만 환율 위험 자체가 사라지는 것은 아니다.
서학개미라면 미국 주식을 정리하고 싶어도 주가 하락에 환차손까지 겹치면서 쉽게 빠져나오기 어려운 상황이 될 수도 있다.
그런데 같은 환율 하락을 놓고도 투자자의 셈법은 달라진다.
국내 증시의 외국인 투자자는 어떨까.
외국인 입장에서도 환헤지를 안했다면 국내 증시에서 주가 급락으로 손해를 봤더라도 원화 가치가 급격히 오른 만큼 주식을 매도하기에 나쁘지 않은 조건이다.
국내 주가가 하락하더라도 원화 가치 상승이 달러 환산 손실을 일부 상쇄할 수 있기 때문이다.
특히 고환율 국면에 국내 주식을 매수한 외국인이라면 원화 강세가 투자자금 회수에 유리한 조건으로 작용했을 가능성이 있다.
유가증권시장에서 외국인 누적 순매도는 이달 들어 10조원에 달했다.
국내 증시가 급락 조짐을 보이고, 글로벌 위험선호가 위축되자 발빠르게 매도에 나선 주체가 외국인이었다.
삼성전자의 외국인 비중은 46%대로 낮아져 금융위기 이후 최저 수준을 기록했다.
최근까지 증시를 떠받치던 삼성전자, SK하이닉스의 자사주 매입 수요 역시 마무리 국면으로 접어들었다.
그만큼 증시를 떠받치는 힘이 점점 떨어지는 국면이다. 코스피는 이날 5% 이상 급락하면서 6천선을 밑돌았다.
글로벌 국채 금리 급등에 따른 충격 역시 해소되지 않은채 증시를 누르고 있다.
프랑스 재정 우려와 정치적 불확실성에 따른 국채 금리 급등에 유럽 재정불안 위험이 더해졌고, 미국 10년물 국채금리도 심리적 저항선이던 5%를 웃돌았다.
주요국 재정 불안과 고금리에 따른 레버리지 충격이 우려되는 상황이 됐다.
아울러 미국 국채 투자만으로도 5% 금리를 기대할 수 있는 상황에서 부진한 국내 주식에 대한 투자 심리는 더욱 위축되고 있다.
만약 1,500원대에서 1,330원대로 급락한 달러-원 환율이 다시 위쪽으로 향한다면 새로운 위험신호가 될 수도 있다.
위험회피 국면이 깊어지면서 금융시장이 또 흔들릴 수 있기 때문이다.
이는 국내 증시 불안에도 고점 대비 하락한 달러-원 환율에 마냥 안심할 수 없는 이유다.
시장에서 가격의 상승과 하락은 좋고, 나쁨이나 선과 악의 문제가 아니다.
어떤 투자자는 가격 상승이, 어떤 투자자는 가격 하락이 유리하다. 자산의 가격이 오르고 내리는 것 만큼 그 변화가 어떤 위험을 내포하는지도 중요하다.
원화 강세는 수입물가를 낮추고, 외화 부채 부담을 덜어주지만, 고환율에 해외자산을 매수한 투자자에게는 손실을 안겨준다.
주가 하락, 금리 급등이 겹치는 시기에 환율이 상대적으로 조용한 흐름을 보이고 있지만, 환율의 방향이 바뀌는 순간은 경계할 필요가 있다.
글로벌 위험회피 심리가 깊어지고, 달러-원 환율이 재차 급등한다면 국내 증시는 주가 하락, 외국인 자금이탈, 환율 상승이라는 순환적 구도에 놓일 수도 있다.
증시 급락 이면에 숨어있는 금리와 환율 위험을 꼼꼼히 저울질해야 할 시점이다. (증권부장)
syjung@yna.co.kr

정선영
syjung@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


