주주환원 늘었는데 세금은 제각각…입법조사처 "배당세제 정합성 손봐야"
현금배당·자사주 소각·감액배당 경제적 실질 비슷하지만 세 부담 달라
자사주 소각분 고배당 세제 반영·처분익 현행 과세 유지도 제안
(서울=연합인포맥스) 이규선 기자 = 상법 개정으로 자기주식 소각이 의무화되는 등 기업의 주주환원 수단이 다양해졌지만, 현행 세법이 이를 충분히 뒷받침하지 못해 과세체계를 정비할 필요가 있다는 지적이 나왔다.
특히 기업이 자사주를 소각하면 배당 재원이 줄어 '고배당상장기업 배당소득 과세특례' 요건에서 탈락할 수 있는 만큼 특례 요건 산정 시 자사주 소각분을 반영해야 한다는 제언이다.
이예지 국회입법조사처 입법조사관은 13일 발간한 '자기주식 소각 의무화 등 주주환원 유형의 다양화와 배당소득' 보고서에서 기업의 주주환원 정책이 지속되려면 유형별 배당소득 과세체계의 정합성을 확보해야 한다며 이같이 밝혔다.
보고서에 따르면 상장기업의 자사주 취득금액은 2021년 4조8천억원에서 2025년 20조1천억원으로 늘었고, 같은 기간 소각금액은 2조5천억원에서 21조4천억원으로 급증했다. 유가증권시장 12월 결산 법인의 2025년 현금배당 총액도 52조8천억원으로 역대 최대였다.
올해 3월 개정 상법 시행으로 자사주는 취득일로부터 1년, 기존 보유분은 1년 6개월 이내 소각하는 것이 원칙이 됐다. 기업의 주주환원 수단도 현금배당에서 자사주 소각과 준비금 감액배당 등으로 넓어졌다.
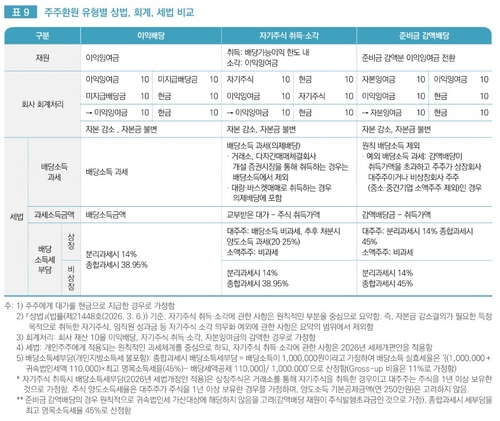
이들 수단은 회사 재산을 주주에게 환원한다는 점에서 경제적 실질이 비슷하지만 세법상 취급은 다르다.
상장사 소액주주는 현금배당에는 배당소득세를 부담하지만 장내 자사주 취득이나 준비금 감액배당에서는 세 부담이 발생하지 않는다. 대주주도 주주환원 방식에 따라 배당소득 또는 양도소득으로 과세돼 세율이 달라진다.
보고서는 이 같은 세 부담 차이가 기업의 주주환원 수단 선택에 영향을 미칠 수 있다고 지적했다.

[촬영 안 철 수] 2025.10
◇자사주 소각하면 배당여력 감소…고배당 특례 탈락 우려
보고서는 단기 과제로 고배당상장기업 배당소득 과세특례의 요건 개선을 꼽았다.
지난해 말 신설된 이 특례는 일정 요건을 충족한 고배당 상장사 주주의 현금배당소득에 분리과세를 허용하는 제도다. 배당성향이 40% 이상이거나, 배당성향 25% 이상이면서 전전 사업연도 대비 현금배당을 10% 이상 늘리는 등의 요건을 충족해야 한다.
문제는 배당성향과 배당 증가율을 '현금배당'만으로 산정한다는 점이다.
자사주 소각과 현금배당은 모두 이익잉여금을 재원으로 한다. 기업이 자사주 소각을 늘리면 현금배당 여력이 줄어 고배당기업 특례에서 탈락할 가능성이 생길 수 있다.
실제 2025사업연도 기준 고배당상장기업 629개사 중 지난해 1월부터 올해 6월까지 주주환원 목적으로 자사주를 취득한 기업은 58개사였다. 자사주 취득금액은 평균 1천79억원, 중간값 69억원이었다.
특히 유가증권시장에서 배당성향이 40%에 이를 때까지 매년 현금배당을 10% 이상 늘려야 하는 '배당성향 25% 이상 그룹' 126개사 중 20개사(15.9%)가 자사주를 취득했다.
보고서는 이에 법정기한 내 소각한 자사주를 고배당기업 과세특례 요건 산정 시 반영하는 방안을 검토할 필요가 있다고 제안했다.
◇자사주 처분손익 비과세 전환…현행 유지안도 제시
2026년 세법개정안이 자사주 처분이익과 처분손실을 법인세 계산에서 제외하도록 한 점도 쟁점으로 지목됐다.
현행 세법에서는 자사주를 취득가보다 비싸게 처분하면 차익을 익금으로, 싸게 처분하면 손실을 손금으로 반영한다. 정부 개정안은 2027년부터 이를 자본거래로 보고 처분손익을 익금·손금에서 제외하는 내용이다. 개정 상법이 자사주를 미발행주식으로 규정한 데 맞춰 상법과 세법, 회계 간 정합성을 높이려는 취지다.
그러나 올해까지 발생한 자사주 처분이익은 법인세가 과세된 재원이고 2027년 이후 발생분은 과세되지 않은 재원이 된다. 이후 이를 무상증자나 감액배당 재원으로 사용할 경우 발생 시기에 따라 과세 여부가 달라져 별도 관리가 필요해질 수 있다.
입법조사처는 이런 문제를 고려하면 자사주 처분거래를 법인세의 순자산증가설 원칙에 따라 현행처럼 손익거래로 인식하는 방안도 논의할 필요가 있다고 제안했다.
세법개정안 시행 전 취득한 자사주에 대해서도 개정 상법에 따른 소각 과정에서 혼선이 생기지 않도록 경과규정을 보완할 필요가 있다고 봤다.
◇중장기적으로 과세 기준 통일·분리과세 논의
중장기적으로는 '세법상 배당가능이익' 개념 도입과 배당소득 분리과세 논의가 필요하다고 제언했다.
현행 세법은 새로운 주주환원 수단이 등장할 때마다 과세 여부를 개별적으로 규정해 제도가 복잡해지고 과세형평성 논란이 반복될 수 있다는 것이다.
보고서는 일본처럼 세법상 자본과 이익을 별도로 관리하는 기준을 마련하면 기업이 어떤 주주환원 방식을 택하더라도 일관된 기준으로 과세할 수 있다고 설명했다.
아울러 주식 양도소득에 비해 높은 배당소득 세 부담이 투자자의 의사결정을 왜곡하지 않도록 배당소득 분리과세 적용도 중장기적으로 논의할 필요가 있다고 봤다.
다만 고소득자에게 상대적으로 유리할 수 있는 형평성 문제와 다른 금융소득과의 과세형평, 세수 감소 등을 함께 고려해야 한다고 덧붙였다.
[국회입법조사처]
kslee2@yna.co.kr

이규선
kslee2@yna.co.kr


