'철강·인프라 호조' 포스코홀딩스, 3Q 영업익 27% 뛴 8천억대 전망
매출 8% 성장한 18.6조 분석…외형 성장·수익성 개선 기대
4Q 광양 고로 개보수에도 가격 인상 온기 반영 등 상쇄 예상
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 포스코홀딩스[005490]가 중국산 철강 과잉 공급과 원자재 가격 상승 등 불확실한 대외 환경에도 국내 철강 사업의 수익성 회복과 자회사 포스코인터내셔널의 견조한 실적에 힘입어 올 3분기 영업이익이 전년보다 27% 성장할 것으로 전망됐다.
중장기적으로는 이차전지 소재 부문의 아르헨티나 염수 리튬 가동률 상승과 설비투자 정점 통과로 내년부터 본격적인 체질 개선을 이뤄낼 것으로 기대됐다.
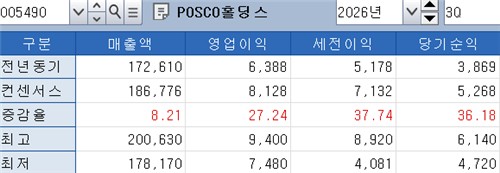
14일 연합인포맥스(화면번호 8031)가 최근 1개월 동안 주요 증권사 10곳이 제출한 보고서를 분석한 결과, 포스코홀딩스의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 27.24% 증가한 8천128억원으로 집계됐다.
같은 기간 매출액은 전년 동기보다 8.21% 늘어난 18조6천776억 원으로 전망됐다. 철강 업황 난조 속에서도 두 자릿수 영업이익 증가율을 달성하며 외형 성장과 수익성 개선을 동시에 이뤄냈다는 평가다.
3분기 실적 전망의 주된 요인은 국내 철강 부문의 제품 판매량 확대와 평균 판매 단가(ASP) 인상이다. 포스코는 3분기 공격적인 영업 전략을 통해 철강 판매량을 약 849만~851만톤(t)으로 늘렸다.
제철용 원료탄 가격 상승으로 고로 원재료 투입 단가가 톤당 약 2만5천원 상승했지만, 자동차용 강판과 조선용 후판 등 대형 실수요처 대상 가격 인상으로 평균 판매 단가가 톤당 2만7천원가량 올라 스프레드가 소폭 확대될 것으로 분석됐다.
[출처: 포스코]
자회사 포스코인터내셔널 역시 에너지 사업 호조로 영업이익이 약 4천억원 성장하며 전사 실적을 받칠 전망이다. 반면 이차전지 부문은 리튬 가격 약세와 아르헨티나 염호 설비 교체 등으로 감익을 기록할 것으로 예상됐다.
4분기에도 성장세를 이어갈 것으로 전망됐다. 오는 11월 광양제철소 2고로 개보수와 열연공장 정비로 철강 판매량(약 804만톤)이 줄어들 수 있지만, 자동차 등 실수요 계약 가격 인상 효과가 온기 반영되고 원재료 투입 단가가 안정화되면서 스프레드가 확대될 것으로 분석됐다.
이차전지 소재 부문도 아르헨티나 염수리튬 1공장 가동률이 4분기 90% 이상으로 올라서며 실적 가시성이 개선될 전망이다. 4분기 영업이익은 8천200억~8천400억원 안팎으로 추가 개선될 것으로 추정됐다.
중장기 체질 개선 기대감도 높다. 올해를 정점으로 대규모 설비투자가 일단락되면서 내년부터 잉여현금흐름(FCF)이 흑자로 돌아설 것으로 예상됐다. 아르헨티나 염호와 광석 리튬의 상업 양산이 본격화되고, 중국산 철강 수입 규제 강화와 국내 전기요금 인상분 반영 등에 힘입어 수익성 체질 개선이 가속할 전망이다.
박성봉 하나증권 애널리스트는 "3분기 공격적인 영업전략으로 포스코의 철강 판매량은 849만톤을 기록할 것"이라며 "원재료, 특히 제철용 원료탄 가격 상승의 영향으로 포스코의 고로 원재료 투입단가는 전분기대비 톤당 2만5천원 상승할 것"으로 예상했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


