현대제철, 어닝쇼크 주의보…'0.2' 극한 PBR서 반등 언제쯤
(서울=연합인포맥스) 윤은별 기자 = 현대제철[004020]의 올해 3분기 실적이 지난해보다 뒷걸음질 칠 것으로 예상됐다. 업황 부진에 비수기, 연휴까지 겹치며 판매량이 줄어든 탓이다. 주가순자산비율(PBR)이 0.2를 밑돌 정도로 주가가 하락한 가운데 실적은 일단 바닥을 다지고 반등할 것으로 전문가들은 예상했다.
14일 연합인포맥스가 국내 주요 증권사 11곳의 최근 1개월 내 제출 컨센서스를 종합한 결과, 현대제철의 올해 3분기 영업이익 전망치는 전년 동기 대비 3.91% 줄어든 895억원으로 예상됐다.
매출은 1.36% 늘어난 5조8천123억원으로 전망됐다.
업황 부진에 따른 판매 부진과 추석 연휴에 따른 조업일수 감소, 원료탄 가격 상승 등이 실적 기초체력을 훼손했을 것이라는 예측이다. 여기에 환율 하락까지 가세하면서 수출 매출도 감소할 전망이다.
최근 들어 증권가는 실제 실적이 이런 전망치보다도 크게 낮을 것이라는 예측을 추가로 내놓고 있다. 이달 나온 여러 보고서에선 대체로 600억~700억원 수준의 영업이익을 기록할 것이라는 예상이 담겼다. 한화투자증권은 649억원, 대신증권은 690억원 수준의 영업이익을 예상했다.
권지우 한화투자증권 연구원은 "부진의 주된 원인은 물량"이라면서 "추석 연휴와 건설 비수기가 겹치며 별도 판매량은 2분기 대비 약 10% 감소하고, 판재와 봉형강이 비슷한 폭으로 줄어든 것으로 추정된다"고 분석했다.
다만 4분기부터는 수익성이 반등할 것이라는 전망이 지배적이다. 자동차 강판과 조선용 후판 판가 인상분이 반영되고, 원화 강세도 시차를 두고 원가에 반영되면서 일시적인 원화 환산 수익성 압박도 해소될 것으로 예상됐다.
올해 4분기 중 예정된 글로벌 완성차 생산 기업들과의 가격 협상도 변수가 될 전망이다.
김기룡 미래에셋증권 연구원은 "올해 상저하고의 분기별 실적 개선 흐름은 유효할 것"이라면서 "글로벌 자동차 OEM 고객사와의 가격 협상은 추가적인 판가 상승으로 이어질 전망이다. 포스코의 광양 2고로 개보수에 따른 공급 축소, 글로벌 제강사의 가격 인상 기조는 내수 가격의 지지 요인을 작용할 듯하다"고 예상했다.
실적 부진과 함께 현대제철 주가는 고전을 면치 못하고 있다. 이날 기준 PBR은 0.2에도 미치지 못한다. 현대모비스 지분을 6%가량 보유하고 있는 점을 감안하면 더욱 그렇다.
최문선 한국투자증권 연구원은 현대제철을 시가총액 3조7천억원에 인수하는 동시에 현대모비스 지분을 시장 가격인 2조7천억원에 매각하면 1조원으로 자본총계 18조3천억원(현 자본총계에 현대모비스 장부가액 차감)짜리 회사를 살 수 있게 되는 셈이라고 지적했다.
그는 "물론 현대차그룹의 순환출자 상황을 감안하면 현실화하기 어렵지만, 현재 시장 가치가 얼마나 저평가됐는지 가늠할 수 있는 강력한 방증"이라면서 "업황이 하락 사이클에서 벗어났다는 것이 확인만 되더라도 저평가 매력이 부각될 수 있다"고 말했다.
이날 오전 9시 43분 현대제철 주가는 전 거래일 대비 3.25% 오른 2만8천600원에 거래됐다.
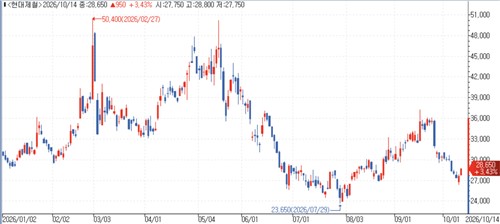
[출처: 연합인포맥스]
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


