파워스프레드였을까…CD금리 상승에 기관투자자 안도하는 까닭
(서울=연합인포맥스) 노현우 기자 = 양도성예금증서(CD) 금리가 국고채 금리를 웃돌기 시작하면서 기관 투자자도 한시름 덜었다.
일부 기관 투자자는 CD 금리가 국고채보다 높기만 하면 수익을 얻는 파생상품에 투자했는데, 금리가 역전되면서 평가손익에 불리하게 작용해왔기 때문이다.
14일 채권시장에 따르면 전일 CD91일물 금리는 3.240%로, 3개월물 국고채 민평금리(3.216%)를 2.4bp 웃돌았다.
지난달 중반부터 이달 초까지 대략 10거래일간 CD금리가 국고채 금리보다 낮은 현상이 이어졌다가, 최근 CD 금리가 오르면서 역전 현상이 풀렸다.
앞서 채권시장에서는 일부 연기금과 공제회 등 기관투자자들이 보유한 CD 연계 파생상품 손실이 금리 역전으로 확대되고 있는 것으로 알려졌다.
정확한 구조는 파악이 어렵지만, CD 금리가 국고채 금리를 웃돌기만 하면 투자자가 이익을 얻는 페이오프였던 것으로 전해진다.
증권사의 한 채권 참가자는 "공제회 등 기관투자자들이 CD와 국고채 금리를 기초로 한 DLB(기타파생결합사채) 투자를 좀 했다"며 "구조가 간단해서 시장에서 팔기도 좋았다"고 기류를 전했다.
통상 은행이 발행 주체인 CD 금리가 국고채보다 높게 형성되기 마련인 점을 고려하면 투자자 입장에서는 기대 수익이 안정적이라 판단했을 수 있다.
일부에서는 이 상품이 파워스프레드와 연관됐을 가능성을 제시했다.
파워스프레드는 통상 CD와 국고채 금리 차에다 승수를 곱해 쿠폰을 지급한다. CD금리가 국고채 금리보다 낮아지면 평가손실이 빠르게 커지는 셈이다.
은행의 한 채권시장 참가자는 "파워스프레드 상품이 과거 크게 유행했다"며 "만기도 길어서 그 상품일 가능성이 크다"고 말했다.
다만 파워스프레드 투자가 과거 인기를 끌다가 크게 줄어든 점을 고려하면 '레인지 어크루얼(range accrual)' 상품이 가능성에 더 힘이 실린다.
증권사의 한 파생상품 전문가는 "DLB였다면 레인지 어크루얼 상품일 가능성이 크다"며 "몇 년 전부터 시작해서 공제회 등이 최근에도 투자한 것으로 알고 있다"고 전했다.
대략 이 상품의 구조는 두 금리 차가 90일 등 일정 기간 내에서 플러스(+)를 며칠 기록하는지에 따라 쿠폰 금액이 결정된다.
예탁결제원에 따르면 지난 3년간 CD와 국고채 금리를 기초로 한 DLB 발행 규모는 5천789억원에 달한다. 지난 1년간에도 1천734억원이 발행됐다.
다른 증권사 채권 딜러는 "CD와 국고채 금리 역전 현상이 풀리면서 DLB 투자자들은 안도하는 분위기다"며 "당분간 CD금리가 다시 국고채 금리를 밑돌지는 않을 것으로 보인다"고 말했다.
또 다른 채권시장 참가자는 "CD 금리가 조작 의심을 피하려면 합리적인 수준에서 시장 원리에 따라 결정돼야 한다"며 "외국인 투자자들도 대거 유입되는 현재 시점에서 구조적 문제가 있다면 들여다볼 필요가 있다"고 말했다.
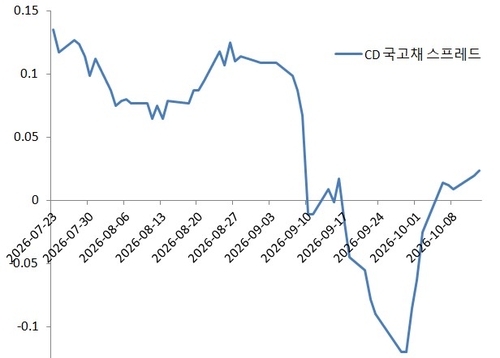
연합인포맥스 데이터 활용
hwroh3@yna.co.kr

노현우
hwroh3@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


