유가 달리면 실적도 달린다…포스코인터, 3Q 영업익 26%↑ 전망
[출처: AI 생성 이미지]
(서울=연합인포맥스) 윤은별 기자 = 포스코인터내셔널[047050]의 올해 3분기 수익성이 에너지 가격 강세에 힘입어 성장세를 지속할 것으로 예상됐다. 최근 인수한 미국 LNG 가스전까지 가세하면서 향후 실적 눈높이는 더욱 높아질 것으로 보인다.
15일 연합인포맥스가 국내 주요 증권사 10곳의 컨센서스를 종합한 결과, 포스코인터내셔널의 올해 3분기 영업이익은 전년 동기 대비 25.55% 급증한 3천966억원을 기록할 것으로 예상됐다.
매출은 4.96% 늘어난 8조6천572억원으로 전망됐다.
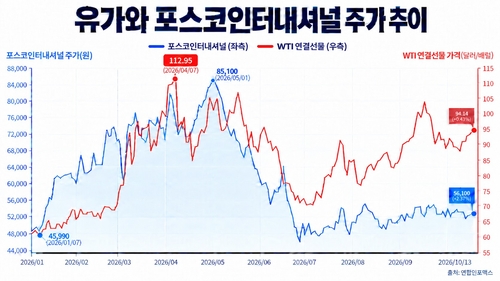
매출 대비 영업이익 증가 폭이 큰 것은 고유가 등 에너지 가격이 전반적으로 강세를 보인 영향이다. 미얀마 가스전, 발전 사업 등 포스코인터내셔널은 유가에 민감한 사업 포트폴리오를 갖고 있다.
포스코인터내셔널은 올해 중동 전쟁 발발 이후 유가 급등에 따라 호실적을 보여왔다. 올해 1분기, 2분기 영업이익도 각각 전년 동기 대비 32.3%, 26.9% 뛴 바 있다.
김진범 상상인증권 연구원은 "고유가 환경으로 에너지 사업부의 호조가 지속 가능하다"면서 "미얀마 가스전만 1천164억원의 영업이익을 기록하며 높은 이익을 유지할 전망이다. 발전 부문 역시 전력도매가격(SMP) 강세와 성수기 영향으로 563억원의 영업이익을 기록할 전망"이라고 설명했다.
소재 부문에선 인도네시아 팜이 시황 호조와 성수기에 힘입어 증익 기조를 견인할 전망이다.
호재만 있는 것은 아니다. 유로화 약세와 더불어 유럽연합(EU)의 신규 철강 저율관세할당(TRQ) 시행으로 철강 트레이딩 실적 둔화는 불가피할 것으로 보인다. 다만 에너지와 소재 부문의 성장세가 이를 충분히 상쇄하고도 남는다는 것이 전문가들의 분석이다.
탄탄한 실적 체력을 보여주고 있는 가운데 최근 미국 LNG 상류 자산을 확보한 점도 기대를 모으고 있다. 앞서 포스코인터내셔널은 지난달 미국 코드에너지 자회사가 보유한 마셀러스 분지 셰일가스 자산을 5억5천만달러에 인수하는 계약을 체결했다.
조재원 키움증권 연구원은 "당장 내년부터 이익에 수백억원 규모로 기여할 수 있는 신성장 동력을 추가 확보했다는 점이 고무적"이라고 평가했다.
장기적으론 '탈중국 희토류 공급망'으로서의 면모가 부각되면 재평가로 이어질 수 있다는 기대도 나온다. 포스코인터내셔널이 오는 2028년부터 가동할 예정인 마헨게 광산은 비중국산 유일한 흑연 광산이다. 이정우 다올투자증권 연구원은 "향후 탈중국 가치사슬 관심이 부각될 시 재평가가 가능할 전망"이라고 봤다.
포스코인터내셔널의 주가는 전날 전 거래일 대비 1.59% 오른 5만7천500원에 정규 거래를 마쳤다. 연초 대비로는 약 20% 오른 수준이다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


