현대오토에버, 3Q 영업익 7% 뛴 759억 전망…"그룹 DX 수요 효과"
매출액 14.11% 늘어난 1조2천억 전망
4Q '소급분·GPU'로 폭발적 반등 기대
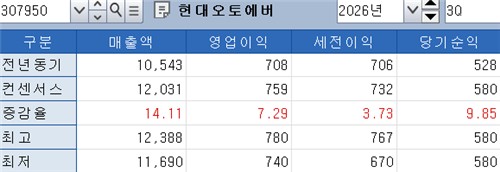
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 현대오토에버가 그룹사의 엔터프라이즈 IT(SI·ITO) 수요 확대에 힘입어 3분기 두 자릿수 매출 성장세를 이어갈 전망이다.
완성차 판매 둔화로 차량용 소프트웨어 부문의 수익성 정체와 인력 단가 협상 이연으로 3분기 영업이익 증가 폭은 다소 제한되지만, 4분기 단가 인상 소급분 반영과 대규모 GPU 서버 공급 매출 본격화로 실적을 견인할 것으로 기대된다.
15일 연합인포맥스(화면번호 8031)가 최근 1개월 내 주요 증권사 5곳이 제출한 보고서를 분석한 결과, 현대오토에버의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 7.29% 증가한 759억원으로 집계됐다. 같은 기간 매출액은 전년 동기보다 14.11% 늘어난 1조2천31억원으로 추산됐다.
3분기 실적 성장을 견인한 주역으로는 엔터프라이즈 IT 부문이 꼽혔다. 현대차그룹 계열사의 차세대 ERP(전사적자원관리) 구축과 클라우드 전환 수요 지속, 스마트팩토리 솔루션 공급 확대로 SI(시스템 통합)와 ITO(IT 아웃소싱) 매출이 전년 동기 대비 각각 최대 20%, 15% 증가할 것으로 전망됐다.
반면 영업이익 증가율이 매출 성장률을 밑돈 배경으로는 차량용 소프트웨어(SW) 부문의 부진과 비용 이연 영향이 꼽혔다. 글로벌 완성차 판매 둔화와 조업 차질로 고가의 순정 내비게이션 옵션을 선택하는 이들이 줄면서 차량용 SW 매출이 전년 동기 대비 소폭 감소하거나 정체될 것으로 분석됐다.
아울러 3분기 반영이 예상됐던 완성차 대상 ITO 인력 청구 단가 인상 계약이 4분기로 이연된 점도 단기 수익성 개선을 제약할 것으로 평가됐다.

[출처: 현대오토에버]
4분기부터는 이연된 호재가 집약되며 실적 모멘텀도 강해질 전망이다. 4분기 중 ITO 인력 단가 인상 협상이 마무리될 경우 연초부터 쌓인 소급 인상분이 일시 반영되면서 영업이익률이 6~7%대로 회복될 것으로 예상됐다.
여기에 현대차·기아 대상 총 3천649억원 규모 AI GPU(그래픽 처리 장치) 서버 공급 계약에 따른 매출이 4분기와 내년 1분기에 걸쳐 약 50%씩 분할 인식되면서 외형 성장을 가파르게 끌어올릴 것으로 보인다. 4분기 영업이익은 900억~1천억원을 기록하며 분기 최대 수준에 육박할 것이라는 분석이 나왔다.
중장기 성장 청사진도 견고하다. 현대차그룹이 추진하는 피지컬 AI 전략의 핵심 IT 통합 사업자로서 수혜가 기대되기 때문이다.
제조 공정 지능화(SDF) 전환에 따른 스마트팩토리 구축과 운영 수요 확대를 비롯해, 보스턴다이내믹스 로봇의 현장 투입에 맞춘 로봇 SI 및 관제 플랫폼(ROP) 제공, 새만금 AI 데이터센터 구축 및 GPUaaS(서비스형 GPU) 플랫폼 사업 진출도 차례로 가시화될 전망이다.
정원석 신영증권 애널리스트는 "현대오토에버는 전통적인 IT 서비스와 차량용 SW를 넘어, 현대차 그룹의 SDV 전환과 AI, 로보틱스 도입을 지원하며 지속적으로 그룹 내 역할을 확대하고 있다"며 "그룹사 투자 과정에서 인프라 공급부터 시스템 구축·운영까지 그룹의 AI 전환에 따른 역할 확대가 가능하다"고 전망했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


