[코스피 급락] 나신평 "증권사 신용공여 리스크 글쎄…개별사 관리 관건"
(서울=연합인포맥스) 피혜림 기자 = 코스피가 5,400선까지 밀리는 등 국내 증시에 '검은 목요일'의 그림자가 드리운 가운데 증권사의 리테일 신용공여 리스크는 크지 않을 것이란 진단이 나온다.
다만 개별 증권사의 리스크 관리 역량이 중요한 만큼 신용평가사 역시 관련 대손 인식 추이 등의 검토에 나서는 모습이다.
서재원 NICE신용평가 선임연구원은 15일 "최근 증권업 전반의 수익성 및 자기자본 규모 확대를 고려하였을 때 비교적 양호한 손실 완충력을 갖춘 것으로 판단된다"며 이같이 밝혔다.
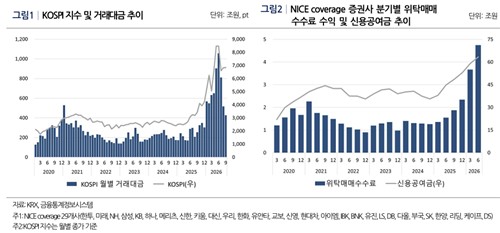
증권사 신용공여 금액은 코스피 지수 상승발 거래대금 폭증 속에서 올 상반기 말 64조원까지 늘어났다. 전년 동기(45조원) 대비 약 42% 증가한 수치다.
신용공여금 규모는 증시 호황 이후 과거 대비 절대적으로 늘어난 만큼 증권사 수익성과 자산건전성 상의 잠재적 부담 요인으로 지목되고 있다.
서 연구원은 신용공여 증가의 리스크 요인으로 증권사 실적과 조달, 운영 측면을 주목했다.
그는 "증권사 실적은 크게 손실 경로와 신용공여이자 중심의 수익 경로에 의해 영향을 받을 수 있다"며 "올 상반기 말 자기자본 대비 신용공여금 비중은 60.4%로 부동산금융 익스포저 비중(54.1%)을 역전할 만큼 양적 부담이 커졌다"고 분석했다.
신용공여 수요가 감소할 경우 증권사의 관련 이자 수익 역시 감소할 수밖에 없다.
다만 서 연구원은 "올 상반기 기준 국내 증권사 전체 순영업수익 대비 신용공여금 이자 비중은 10.6% 수준"이라며 "전체 이자수익 내 비중도 19%에 불과하여 양적 비중이 크지 않다"고 전했다.
신용공여금 증가가 증권사의 단기채 조달 확대에 영향을 미치는 점도 변수다.
그는 "대형사에 비해 중소형사의 차입부채 대비 전자단기사채 발행 증가가 두드러지는데, 이는 상대적으로 자금 조달 수단이 한정되어 있는 중소형사일수록 신용거래융자 증가에 단기사채 발행으로 대응한 것으로 판단된다"고 설명했다.
앞서 과거 영풍제지 사태 당시 보증금률을 인상하지 않고 동일하게 유지한 증권사에는 미수금이 집중적으로 발생했다.
이는 서 연구원이 운영 리스크를 주목한 배경이기도 하다.
그는 "신용공여 관련 손실을 주가 급락이라는 외생적 요인에 의해 촉발되지만, 그 규모와 정도는 개별 증권사의 리스크 조기 식별 역량과 운영 시스템의 적정성에 따라 크게 달라진다"고 했다.
금융투자업 규정상 신용공여가 자기자본 이내에서 이뤄지고, 제공된 신용공여금의 경우 관련 증권이 담보로 설정되는 동시에 최소 40%의 투자자 보증금이 설정된다는 점은 증권사의 손실 하방을 지지하는 요인이다.
서 연구원은 "역사적으로 증권사의 신용공여 관련 대규모 손실이 주가조작과 같은 특이적 상황에서 주가 및 거래량 급감으로 인해 원활한 반대매매가 힘든 상황에서 발생하였다는 점에서 최근의 증시 하락과는 다소 차이가 존재한다"고 강조했다.
이어 "업권 전반적으로는 신용공여 자체가 대규모 리스크로 작용할 가능성이 크다고 볼 수는 없으나 관련 리스크 관리가 미흡할 경우 개별 증권사의 실적에는 비교적 큰 영향을 미칠 수 있다"고 덧붙였다.
출처 : NICE신용평가
phl@yna.co.kr

피혜림
phl@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


