동국제강, 비수기·보수에도 3Q 별도 영업익 244억 '선방' 전망
전년과 비슷한 수준…매출액 22% 상승하며 외형 성장 성공
[출처: 연합뉴스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 동국제강[460860]이 철강 업황 난조와 계절적 비수기, 공장 보수 일정 등 악재에도 제품 스프레드 확대를 통해 지난해와 비슷한 수준의 영업이익을 거둘 전망이다. 매출액은 20% 이상 증가하며 외형 성장에 성공할 것으로 기대됐다.
비수기 여파로 판매량은 다소 줄었지만, 원재료 가격 상승분 이상으로 제품 판매 단가를 올리며 이익 체력을 지켜낼 것이라는 평가가 나왔다.
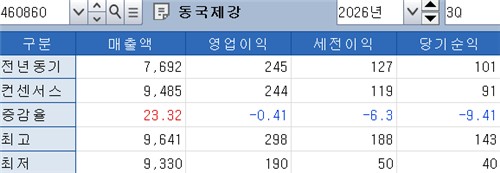
16일 연합인포맥스(화면번호 8031)가 최근 1개월 내 주요 증권사들이 제출한 리포트를 분석한 결과, 동국제강의 3분기 별도 기준 영업이익 전망치는 전년 동기 대비 0.41% 소폭 감소한 244억원으로 집계됐다. 같은 기간 매출액은 전년 동기보다 22.32% 늘어난 9천485억원으로 전망됐다.
3분기 실적은 계절적 비수기와 추석 연휴, 일부 공장 보수에 따른 판매량 감소가 주요 변수로 작용할 것으로 보인다.
3분기 봉형강 판매량은 약 70만톤(t)으로 전기 대비 6.5% 줄어들 것으로 분석됐다. 후판 판매량 역시 공장 보수 여파로 15.7% 감소한 22.3만t 수준으로 예상됐다. 판매량 감소에 따른 고정비 부담이 늘며 전기 대비 수익성은 소폭 낮아질 전망이다.
하지만 원자재 가격과 판매 단가 간 차이인 스프레드가 확대되며 실적 하락 폭을 최소화할 것이라는 관측도 제기됐다.
[출처: 동국제강그룹]
전기로와 압연 원재료 투입 단가가 전기 대비 3.5~5% 상승했지만, 철근을 포함한 봉형강과 후판의 평균판매단가(ASP)가 이를 상회하는 5~6%가량 오르며 마진 개선에도 성공할 것으로 기대됐다.
품목별로는 국내 철근 유통 가격 약세와 수요 둔화에도 대형 설비 투자 수요가 지속된 H형강과 조선용 수요가 견조한 후판이 실적 버팀목 역할을 할 것으로 분석됐다. 특히 중국산 H형강에 대한 덤핑방지조치 5년 연장 결정도 국내 시장 안정화에 기여할 전망이다.
4분기부터는 계절적 성수기 진입과 함께 실적 반등이 본격화될 것으로 평가됐다. 봉형강 판매량이 75만4천톤으로 회복되고 후판 판매량도 24만톤 수준으로 늘어날 것으로 추산된다.
H형강 중심의 가격 인상 추진과 3분기 달러 환율 하락에 따른 원가 절감 효과가 4분기 실적에 온전히 반영될 것으로 보인다. 형강 공장 개보수 비용(약 100억원) 발생에도 불구하고 4분기 영업이익은 3분기 대비 40% 이상 늘어난 416억원대에 달할 것으로 예상됐다.
박현욱 현대차증권 애널리스트는 "H형강은 국내 대형 설비 투자로 올해 초부터 수요가 증가하고 있으며 3분기에도 증가는 지속될 것으로 예상한다"며 "한국 무역위원회는 중국산 H형강에 대해 덤핑방지조치를 5년 더 연장할 필요가 있다고 발표한 상황에서 국내 후판 유통가격은 2분기 말 100만원에서 현재 99만원으로 조정된 상태"라고 설명했다.
이어 "올해 들어 내수 출하도 증가했지만 수입은 더 큰 폭으로 증가했다"며 "조선용 후판 수요는 견조하다"고 판단했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


