관광객 늘자 방긋?…호텔신라, 면세에 발목 잡힐 3분기
3분기 영업익 381% 늘겠지만 시장 예상치 밑돌아
호텔은 인바운드 수혜…면세는 다이공·원화 강세 영향
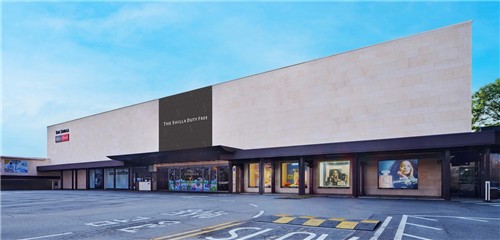
[출처: 연합뉴스 자료사진]
(서울=연합인포맥스) 정수인 기자 = 호텔신라[008770]가 올해 3분기 시장 기대치를 하회하는 실적을 기록할 것으로 전망됐다.
외국인 관광객 증가에 힘입어 호텔 부문은 양호한 흐름을 이어가지만, 중국인 보따리상(다이공) 수요가 줄고 급격한 원화 강세가 이어지면서 면세 부문 수익성이 예상보다 부진할 것으로 분석되면서다.
16일 연합인포맥스가 최근 한 달 내 보고서를 제출한 국내 증권사 7곳의 전망치를 집계한 결과, 호텔신라는 3분기 연결 기준 매출액 9천612억 원, 영업이익 548억 원을 거둘 것으로 전망됐다.
전년 동기 대비 매출액은 6.28% 줄고, 영업이익은 381.08% 증가한 수준이다.
다만 증권가가 3분기 영업이익을 600억 원대로 예상했던 것과 비교하면 수익성은 기대에 미치지 못할 것으로 보인다.
면세 사업부 수익성은 예상보다 낮을 것으로 전망됐다. 면세 사업부는 전년 동기 대비 흑자 전환하지만 2분기와 비교하면 수익성이 둔화할 것으로 예상됐다.
시내점은 다이공 비수기 영향으로 수요가 줄어드는 가운데 개별관광객 비중이 늘어날 것으로 전망됐다. 인천공항 DF1 권역 영업 중단으로 매출 감소는 불가피할 것으로 예상됐다.
특히 최근 원화 강세로 면세 부문의 원가율 부담이 커질 것으로 추정됐다. 고환율 당시 매입한 재고를 원화 강세 국면에 판매하게 돼서다.
장민지 교보증권 애널리스트는 "3분기는 환율 상승에 따른 원가율 부담으로 면세 부문 수익성 둔화가 불가피"하다고 전망했다. 다만 4분기까지 환율 급등락에 따른 원가율 손상이 이어질 가능성은 낮다는 시각도 나온다.
면세 업태 자체의 경쟁력이 약화됐다는 우려도 나온다.
허제나 DB증권 애널리스트는 "면세 사업부 전반의 적극적인 수익성 중심 경영 기조가 이어지고 있는 점이 긍정적"이라면서도 "면세 업태 자체의 채널 경쟁력이 약화되며 이에 대한 수혜가 직접적으로 이어지고 있지 않아 아쉽다"고 덧붙였다.
반면 호텔 실적은 안정적으로 전사 실적을 뒷받침할 것으로 보인다. 양호한 인바운드(외국인의 국내여행) 흐름에 힘입은 결과다.
한국관광데이터랩에 따르면 지난 7~8월 방한 외래관광객은 전년 동기 대비 22.1% 늘었다.
관광객 증가에 따라 호텔 수요도 늘어난 것으로 분석됐다.
김명주 한국투자증권 애널리스트는 "(인바운드 증가로) 이에 따라 호텔 평균 객실 판매가(ADR)은 2분기와 마찬가지로 두 자릿수 증가한다"고 말했다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


