상반기 4대銀 유가증권 평가손 3조…긴축 공포 '진행형'
(서울=연합인포맥스) 박경은 기자 = 4대 시중은행의 올해 상반기 유가증권 순평가손실이 3조원을 넘어선 것으로 나타났다. 비즈니스 구조상 연계된 파생상품 이익을 고려하면 해당 금액이 은행의 손실로 이어지는 구조는 아니지만, 시장금리 향방에 대한 경계감은 커지고 있다.
올해 3분기에도 비이자이익 부진이 예상되는 데다 추가 긴축 우려까지 가시지 않으면서 은행권의 셈법은 더욱 복잡해졌다.
16일 금융권에 따르면 올해 상반기 4대 시중은행(KB국민·신한·하나·우리은행)의 당기손익-공정가치측정(FVPL) 유가증권 순평가손실은 총 3조1천209억원으로 집계됐다.
당기순이익에 반영되지 않는 보유채권 순평가손실도 1조4천억원에 달한다. 마찬가지로 지난해 같은기간 3천억원가량의 평가이익에서 손실로 전환했다.
FVPL 유가증권과 관련해, 은행은 고객에게 채권선도를 매도하고 이를 헤지하기 위해 현물 채권을 매입하는 방식으로 운용하고 있다. 이에 따라 현물 채권 포지션에서 잡힌 유가증권 평가손실과 연계된 채권선도 손익을 함께 고려해야 한다.
하나은행의 경우 올해 상반기 유가증권 순평가손은 1조1천202억원이나, 상반기 채권선도 관련 이익은 약 1조1천500억원으로, 약 300억원의 이익이 남았다.
이와 별개로 연초부터 이어진 시장금리 상승은 채권 운용 전반에 부담을 주고 있다. 국고채 3년물 금리는 지난해 말 연 2.953%에서 올해 6월 말 3.703%로 반년 사이 75bp 높아졌다.
한 시중은행 리스크 관련 담당자는 "지난해에는 올해 금리가 내려갈 것으로 보고 운용전략을 짰다"며 "이자수익이 조금 늘어도 채권 평가손실이 그보다 훨씬 커 어려움을 겪고 있다"고 분위기를 전했다.
그러면서 "하반기 들어서도 계속해서 시장이 긴장하고 있기에, 피크를 가늠하기 어려운 상황"이라고 덧붙였다.
이러한 부담은 3분기 실적에도 이어질 전망이다. 하반기에도 금리 상승세가 이어지면서 지난달 15일에는 4%의 벽을 뚫어, 2023년 10월 이후 가장 높은 수준을 기록하기도 했다.
외화 포지션에 따라 일부 은행은 환율 하락에 따른 외화환산이익으로 유가증권 관련 손실을 일부 상쇄할 수 있을 것으로 보인다. 다만 증시 부진으로 ETF 등 신탁상품 판매와 증권 수탁 관련 수수료 수익도 저조할 것으로 예상돼 비이자이익 방어에는 한계가 있다는 관측이다.
증권가에서는 이 같은 수수료 부진에 금리 상승에 따른 유가증권·파생상품 관련 손익 악화가 겹치면서 금융지주의 3분기 비이자이익이 전 분기 대비 25~33%가량 감소할 것으로 내다보고 있다.
나민욱 DB증권 연구원은 최근 KB금융의 3분기 실적 전망 리포트에서 "비이자이익은 일평균거래대금 감소에 따라 증권 수탁·신탁 수수료가 부진한 가운데 금리 상승에 따라 유가·파생 관련 손익 부진이 더해지며 전 분기 대비 25.7% 감소할 것"이라고 분석했다.
오는 22일 한국은행 금융통화위원회가 기준금리를 동결하더라도 긴축 우려가 해소되기는 어려울 전망이다. 시장에서는 지난 7·8월 연속 인상의 효과를 점검하기 위해 이달에는 숨을 고르되, 물가 흐름에 따라 11월 추가 인상에 나설 수 있다는 관측이 나온다. 이달 동결을 금리 인상 기조의 종료로 받아들이기는 어렵다는 의미다.
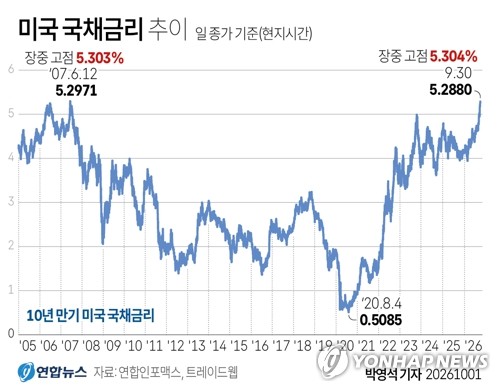
미국의 'CPI 쇼크'도 금리 전망의 불확실성을 키우고 있다. 소비자물가지수가 시장 예상치를 웃돌고, 근원물가 상승률도 예상을 넘어서면서 연방준비제도(Fed)의 추가 금리 인상 우려가 재차 부각됐다. 발표 직후 미 국채 10년물 금리가 5.3%를 넘어서는 등 채권시장도 민감하게 반응하면서 금리 정점을 낙관하기 어려운 환경이다.
[출처 : 연합뉴스 자료사진]
gepark@yna.co.kr

박경은
gepark@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


