[이장원의 뷰포인트] 상식의 파괴
(서울=연합인포맥스) 월스트리트와 유럽 금융시장을 보면 오랫동안 우리가 굳건히 믿어왔던 경제학적 상식들이 하나둘 무너져 내리는 광경을 목격하게 된다. 유럽에선 선진국으로 여겨졌던 프랑스의 시장 금리가 문제 국가로 알려졌던 그리스와 이탈리아를 능가하는 기현상이 발생했고, 미국에선 국채금리가 오름에도 뉴욕증시가 사상 최고치를 경신하는 이상 현상이 생기기도 했다. 전통적인 자산 가격 결정 이론과 국가 위험 프리미엄 법칙이 더 이상 작동하지 않는 '상식의 파괴' 시대가 도래한 것이다.
프랑스 국채금리의 급등은 놀랍다. 유럽연합(EU)의 핵심축으로 불리던 프랑스가 이렇게 될 줄 누가 예상이나 했을까. '안전'하게 자금을 굴리는 일본 자산운용사들마저 서둘러 프랑스 국채에서 자금을 빼 독일 국채로 갈아타고 있다. 프랑스를 신뢰하던 자금들이 빠져나가면서 프랑스 국채값은 추락하고 금리는 더 오르는 악순환이 반복되고 있다. 일각에선 프랑스 10년물 국채금리가 7%까지 오를 것으로 보기도 한다.
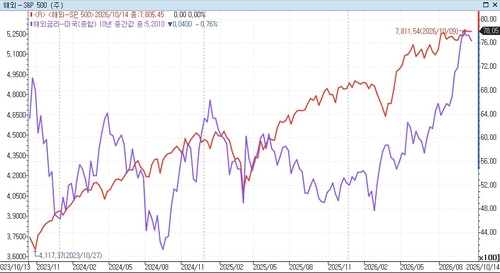
이러한 상식의 파괴는 태평양 건너 미국에서도 목격됐다. 미국 국채금리와 주식시장이 동반 상승하는 일이 벌어졌기 때문이다. 교과서적으로 볼 때 금리는 '자산 가격의 중력'으로 작동해 국채금리가 오르면 위험자산인 주식의 할인율이 올라가 주가가 하락해야 정상이다. 그러나 미 10년물 국채금리가 5.3%까지 치솟았음에도 미국 증시는 지난주까지 신고점 부근에서 견조한 흐름을 보였다.
인공지능(AI) 혁명과 빅테크 기업의 압도적 실적이 금리라는 중력을 이겨냈다는 평가를 받는 가운데 글로벌 자금 수급에서 과거와 다른 흐름이 발견된다. 전 세계 주요국 연기금과 국부펀드들은 미 국채를 팔아 미 빅테크 위험자산으로 자금을 대거 이동시켰다. 고령화와 복지 비용 급증에 직면한 국가들이 연금 수익률을 높이기 위해 국채보다 주식에 대한 비중을 높인 것이다. 안전을 위주로 장기자금을 굴릴 것이라는 기존의 통념과는 다른 것이다. 이러한 흐름은 미 국채 수요 이탈과 금리 급등으로 이어졌으며 미국 주식으로의 자금 쏠림에 따른 주가 상승이라는 역설적인 비대칭 구조의 결과를 낳았다.
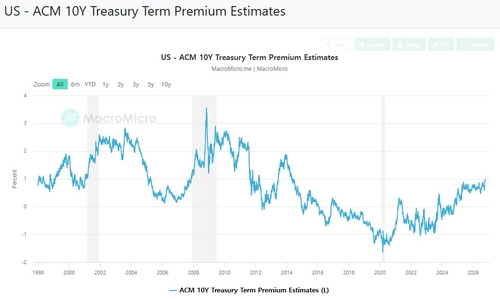
이 모든 일의 근원을 따지고 들어가다 보면 고금리 장기화라는 키워드와 마주하게 된다. 아울러 이러한 고금리의 원인은 서방 선진국들의 부채위기와 맞닿아 있다는 결론에 도달하게 된다. 뉴욕타임스(NYT)는 최근 미 10년물 국채금리가 급등한 주된 이유는 경제 성장과 인플레이션 때문이 아닌 '정부 부채 및 재정 적자에 대한 우려'가 작동했다고 분석했다. 연준(Fed)의 기준금리 전망이나 인플레이션 기대치 외에 장기 국채를 보유하는 데 따른 추가적인 위험(정부 신용 위험·수급 불균형·시장 변동성 등)을 반영하는 '기간 프리미엄(Term Premium)'은 12년 만에 최고치를 기록했다. 해외 IB들은 기간 프리미엄 상승이 실물 경제의 개선 없이 정부와 기업의 순수 이자 비용만 일방적으로 높이는 '나쁜 금리 상승'을 유발한다고 우려한다.
지금 목격하고 있는 '상식의 파괴'는 지난 15년간 중앙은행의 양적완화(QE)라는 마약에 취해 "선진국 부채는 무한하다"고 믿었던 착시가 깨지는 과정에서 발생한 비대칭적 기현상이라고 할 수 있다. 갑작스럽게 금리가 높아지다 보니 경제주체들의 행동이 엇갈리며 시장에 변동성을 자아내고 있다. 높아진 금리 중력에 대비한 지속 가능한 현금흐름과 철저한 부채 관리가 필요한 시점이다. 당분간 과거와 같은 저금리 시대가 오긴 힘들 것으로 보이기 때문이다. (편집국 선임기자)
jang73@yna.co.kr

이장원
jang73@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


