스테이트스트리트 "美 국채 금리 상승에도 아시아 채권 매력 여전"
(서울=연합인포맥스) 김경림 기자 = 글로벌 채권 매도세로 아시아 주요국 국채 금리가 상승했지만, 아시아 현지통화 채권에 대한 투자 수요는 여전히 견조하다는 분석이 나왔다.
상대적으로 높은 금리에서 발생하는 이자 수익과 캐리 트레이드 수요가 아시아 채권시장의 투자 매력을 뒷받침하고 있다는 평가다.
스테이트스트리트 인베스트먼트 매니지먼트의 응 켕시앙 아시아태평양 채권 총괄은 15일(현지시간) 보고서에서 "금리와 통화 시장이 어려운 한 달을 보냈지만, 아시아 지역의 근본적인 투자 매력은 유지됐다"고 진단했다.
미국과 이란의 분쟁 이후 에너지 가격 상승과 인플레이션 장기화 우려가 커지면서 글로벌 국채 금리는 상승 압력을 받았다.
2026년 8월에는 글로벌 채권 매도세가 아시아 시장으로 확산하면서 주요국 국채 금리가 일제히 상승했다. 다만 현지 통화 채권에 대한 수요는 고금리 자산을 겨냥한 캐리 트레이드 자금 유입에 힘입어 유지됐다.
미국에서는 재정 지출 확대에 따른 국채 발행 증가 우려가 장기물 금리를 끌어올렸다.
8월 중 미국 30년물 국채 금리는 2007년 이후 최고치를 기록했다. 제롬 파월 미국 연방준비제도(Fed·연준) 의장의 후임인 케빈 워시 연준 의장이 잭슨홀 경제정책 심포지엄에서 매파적 발언을 내놓은 이후 매도세는 더욱 거세졌다. 보고서에 따르면 당시 시장의 2026년 9월 금리 인상 확률은 약 56%에서 60%로 상승했다.
아시아에서는 일본의 10년물 국채 금리가 30년 만의 최고치로 치솟았다. 일본은행(BOJ)의 9월 금리 인상 가능성을 반영한 결과다. 한국에서도 글로벌 장기채 매도세의 영향으로 수익률 곡선이 2021년 이후 가장 가팔라졌다.
반면 중국은 다른 흐름을 보였다. 부동산 시장 부진과 디플레이션 우려 속에 중국인민은행(PBOC)이 완화적인 정책 기조를 유지하면서 중국 30년물 국채 금리는 2025년 11월 이후 최저치로 떨어졌다.
아시아 각국 중앙은행의 통화정책 방향도 엇갈렸다.
한국은행은 반도체 경기 호조에 따른 예상 밖의 성장세와 인플레이션 위험에 대응해 기준금리를 두 차례 연속 25bp 인상, 3.0%로 높였다.
필리핀 중앙은행도 페소화 약세에도 세 차례 연속 금리를 인상해 정책금리를 5.0%로 끌어올렸다. 태국 중앙은행은 취약한 경기 회복을 지원하기 위해 기준금리를 동결했다.
환율 관리도 아시아 채권시장의 주요 변수로 지목됐다. 환헤지를 하지 않은 현지통화 채권 투자자는 채권 금리뿐 아니라 환율 변동에 따라서도 전체 수익률이 달라지기 때문이다.
중국인민은행은 위안화가 달러 대비 3년여 만의 최고치로 오르자 절상 속도를 늦추기 위한 조치에 나섰다.
인도네시아 중앙은행은 기준금리를 5.75%로 유지하면서 금리 인상보다는 시장 개입과 외국인 자금 유입 유인책을 통해 루피아화를 지지했다.
인도중앙은행(RBI)도 루피화 방어를 위해 달러 매도에 나서는 한편 기준금리를 동결했다. 미화 523억달러의 자금이 유입된 외화 비거주자 예금 스와프 제도를 조기 종료하면서 단기 채권시장 유동성 공급원은 줄어들게 됐다.
스테이트스트리트는 아시아 현지통화 채권시장이 금리 상승과 환율 변동성에도 투자처로서의 매력을 유지하고 있다고 평가했다. 신흥시장 캐리 트레이드는 2008년 이후 가장 긴 연속 수익 구간을 기록했으며, 투자자들은 상대적으로 낮은 비용으로 자금을 조달해 금리가 높은 아세안(ASEAN) 국채에 투자하는 전략을 활용했다.
다만 미국 국채 금리가 추가 상승하거나 달러화가 반등할 경우 아시아 채권에 대한 투자 수요가 위축될 수 있다고 경고했다. 각국 정부의 차입 수요가 늘어나는 상황에서 고금리가 지속되면 재정 부담도 커질 수 있다.
응 총괄은 "아시아 채권이 분산 투자와 이자 수익 확보 측면에서 여전히 유효한 선택지다"라면서도 "글로벌 금리와 달러화 흐름에 따라 변동성이 확대될 가능성도 경계해야 한다"고 강조했다.
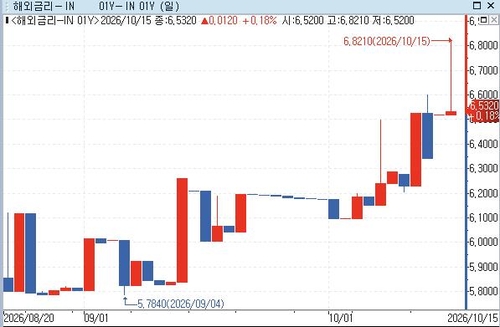
[출처: 연합인포맥스(화면 번호 6531)]
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


