美 유명 경영대학원 교수 70% "장기 국채 금리 급등, 재정 악화 탓"
(서울=연합인포맥스) 고유권 선임기자 = 미국의 유명 경영대학원 교수들 대다수가 최근 장기 금리가 급등한 것이 주요국의 재정 전망이 악화한 영향 때문이라고 꼽았다.
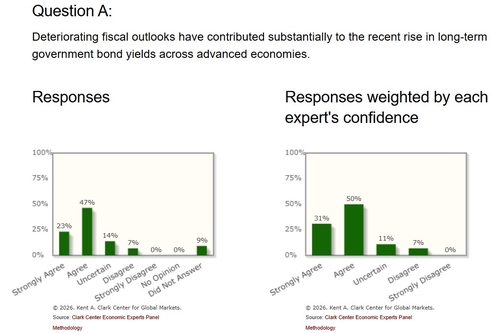
16일 시카고대 부스경영대학원이 하버드대 비즈니스 스쿨, 예일대 경영대학원, 펜실베이니아대 와튼 스쿨, 스탠퍼드대 비즈니스 스쿨, 매사추세츠공대(MIT) 슬론, 뉴욕대 스턴, 듀크대 푸콰 등 유명 경영대학원 교수 43명을 상대로 한 설문에 따르면 '최근 선진국 장기 국채 수익률이 상승한 데에는 재정 전망 악화가 상당한 영향을 미쳤다'는 질문에 "그렇다"라는 응답이 70%에 달했다.
'매우 동의한다'라는 응답은 23%였고 47%는 '동의한다'라고 답했다.
'불확실하다'는 응답은 14%였고, '동의하지 않는다'라고 답한 응답은 7%에 그쳤다.
답변한 교수들의 확신도에 따라 가중치를 부여해 보정한 결과에서는 '매우 동의한다'와 '동의한다'라는 응답이 81%로 더 뛰었고, '불확실하다'라는 응답은 11%로 낮아졌다.
뉴욕대 스턴의 비랄 아차리야 교수는 "서구 경제권의 정부 재정 적자가 누적돼 상환에 어려움을 겪고 있고 인공지능(AI) 하이퍼스케일러 기업들이 채권 발행을 통해 경쟁이 심화하는 현상도 영향을 주고 있다"고 말했다.
UCLA 앤더슨의 안드레아 아이스펠트 교수는 "재정 적자와 수익률 간의 양의 상관관계는 재정 이론과 일치한다"고 했다.
펜실베이니아대 와튼 스쿨의 로레타 메스터 교수는 "재정 지속가능성은 미국을 포함한 많은 선진국에서 문제가 되고 있다"면서 "미국이 재정 상황을 해결하기 위한 계획을 가지고 있다는 징후는 보이지 않는데, 성장과 생산성만으로는 이 문제를 해결할 수 없다"라고 지적했다.
컬럼비아대 비즈니스 스쿨의 스틴 반 니우어버그 교수는 "국내총생산(GDP) 대비 부채비율이 100%에 달하면 경제는 향후 재정 흑자에 대한 부정적 충격에 매우 취약해진다"면서 "이란 전쟁과 낮은 법인세 수입, 증가하는 사회보장 프로그램 비용이 재정 전망을 더욱 악화시켰다"라고 강조했다.
듀크대 푸과의 캠벨 하비 교수는 '동의한다'고 답하면서도 "프랑스와 같은 일부 국가에 대해서는 동의하지만, 미국이나 독일과 같은 다른 많은 국가에 대해서는 동의하지 않는다"고 했다.
스탠퍼드대 비즈니스 스쿨의 아르빈드 크리슈나무르티 교수는 "채무 불이행 위험 그 자체보다는 시장이 더 많은 공급을 수용하기 위해 더 높은 수익률을 요구한다"라며 "공공 부채의 편의 수익률이 하락해 공공 부채 금리를 더욱 끌어 올리고 있다"고 말했다.
하지만, 시카고대 부스의 스티븐 카플란 교수는 "정확히 알기 어렵다"면서 '불확실하다'는 답변을 내놨다.
그는 "AI로 인한 실질 투자 수요 증가와 유가 상승으로 인한 인플레이션은 변했을 가능성이 큰데 최근 상승세에는 이 두 가지 요인이 더 중요했을 것으로 보인다"라고 말했다.
'불확실하다'고 답한 UCLA 앤더슨의 타일러 뮤어 교수는 "느낌은 맞는 것 같다"면서도" 프랑스를 제외하고는 데이터에서 뒷받침할 만한 근거가 별로 보이지 않는다"라고 했다.
그러면서 "인플레이션 기대치, 채무 불이행 위험, 장기 채권 수익률이 단기 채권 수익률보다 더 크게 상승하는 등의 지표 반영이 필요하다"라며 "작년 미국 상황을 보면 2년 만기 국채 수익률이 10년 만기 국채 수익률보다 높았고, 인플레이션 손익분기점은 변동이 없었으며, 신용부도스와프(CDS) 시장에도 별다른 변화가 없었다"라고 설명했다.
시카코대 부스의 스테판 나겔 교수 역시 재정 건전성 우려는 손익분기점 인플레이션이나 국채 CDS 스프레드에 반영돼야 한다면서 "프랑스를 제외한 대부분의 국가에서는 그렇지 않다"라고 평가했다.
MIT 슬론의 조나단 파커 교수도 "프랑스를 비롯한 몇몇 국가에는 해당하지만, 대부분의 선진국에서는 금리 인상이 인플레이션 프리미엄이 아닌 실질 금리 인상이었고 CDS로 측정되는 채무 불이행 위험 증가와는 무관했다"고 말했다.
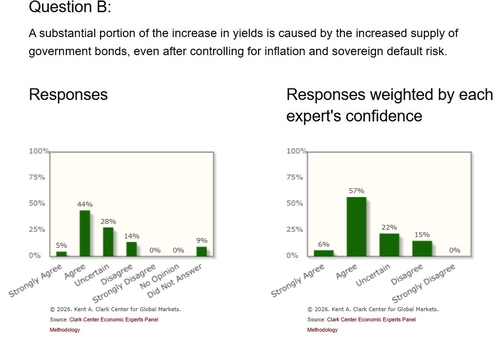
한편 '인플레이션과 국가 부도 위험을 고려한 후에도 수익률 상승의 상당 부분은 정부 채권 공급 증가에 기인한다"라는 질문에 '매우 동의·동의한다'라는 응답은 49%였다.
확신도를 반영해 가중치를 두고 보정한 결과에서는 63%로 뛰었다.
'불확실하다'와 '동의하지 않는다'는 응답은 각각 28%(가중치 보정 값은 22%)와 14%(보정 값은 15%)였다.
'동의한다'라고 답한 UCLA 앤더스의 타일러 뮤어 교수는 "장기 국채 물량이 훨씬 많아졌고, 연준(Fed)은 더 이상 이를 흡수하지 않고 있으며, 유럽중앙은행과 일본은행의 보유량도 줄어들고 있다"라고 했다.
이어 "향후 양적완화에 대한 기대감이 약화할 가능성이 있어 민간 투자자들이 더 큰 공급 위험을 감수해야 할 수도 있고, AI로 인한 성장 또한 중요한 요인이 될 것으로 예상된다"라고 부연했다.
컬럼비아대 비즈니스 스쿨의 스틴 반 니우어버그 교수는 "공급량은 많지만, 더욱 중요한 것은 외국 및 중앙은행의 매입 감소로 구매자 구성이 바뀌었다는 점"이라며 "가격에 민감한 국내 구매자들은 더 높은 수익률을 요구한다"라고 평가했다.
하지만 하버드대 비즈니스 스쿨의 존 캠벨 교수는 "정부 채권 발행량도 한 가지 요인이지만, AI 투자 붐에 따른 민간 부문의 대출 수요 또한 중요한 요소다"라고 말했다.
듀크대 푸콰의 캠벨 하비 교수도 "정부 채권 공급량은 예측 가능성이 매우 높지만, AI 관련 채권과 데이터센터 채권의 가격 급등은 예상치 못한 일이었다"며 "명목 채권 수익률이 상승한 것은 경제 성장률 전망치 상승으로 인해 실질 금리가 높아졌기 때문"이라고 해석했다.
pisces738@yna.co.kr

고유권
pisces738@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


