작년 일상생활 배상책임보험 손해율 376%…"선의의 가입자 부담 누증"
(서울=연합인포맥스) 이수용 기자 = 지난해 일상생활 배상책임보험(일배책)으로 지급된 보험금이 납입 보험료를 크게 웃돌면서 선량한 보험계약자에 대해서도 보험금 증가 부담이 전가될 수 있다는 지적이 나왔다.
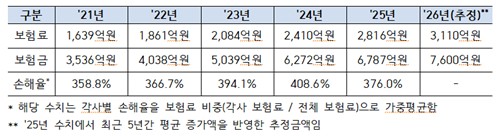
16일 국민의힘 김재섭 의원이 금융감독원으로부터 받은 자료에 따르면 지난해 일배책 보험료는 2천816억원, 보험금은 6천787억원으로 가중평균 손해율은 376%로 집계됐다.
올해 추정치 또한 보험료 3천110억원, 보험금 7천600억원으로 손해율 부담이 지속하는 상황이다.
일배책은 피보험자가 일상생활 중 우연한 사고로 타인의 신체나 재물에 손해를 입혔을 때 이를 보상하는 보험이다. 월 500원~2천500원 수준의 보험료로 높은 보장을 받을 수 있는 생활밀착형 상품이다.
다만 일배책 지급보험금은 최근 5년간 매년 평균 813억원, 연평균 18%씩 가파르게 증가하고 있다.
일배책 지급보험금은 절반가량이 누수 사고로 인한 보상이며, 국내 전체 건축물 중 준공 후 30년 이상 된 노후 건물 비율도 44% 수준에 달하고 있는 문제가 있다.
이런 현실적 위험에 더해 손해 방지 비용 인정 범위가 모호하고, 시공업체의 수리 견적에 대한 검증 부재라는 제도적 허점도 존재한다.
일부 누수 탐지 및 시공업체들이 이를 악용해 보험으로 공사비를 전액 처리하겠다며 과잉 수리를 유도하거나, 보장 대상이 아닌 집 전체 리모델링 비용을 손해 방지 비용으로 위장 청구하는 등 보험사기에 편승하면서 보험금 누수를 확대하고 있다.
지급보험금 폭등은 일배책 손해율을 장기간 기형적으로 높여 적자 보전을 위한 전체 보험료 인상으로 이어진다. 선의의 다수 가입자가 타인의 사고 비용과 보험사기 누수액을 함께 부담하는 불합리한 구조가 굳어지는 것이다.
김 의원은 "금융당국과 보험업계가 단순한 자기부담금 인상이나 가입 제한 등 소비자에게 위험을 전가하는 단기 편의적 대책에만 집중해서는 안 된다"며 "누수사고에 대한 보험금 누수 및 분쟁을 근본적으로 예방할 수 있는 일배책 표준약관 마련을 통해 실효성 있는 대책을 조속히 추진해야 한다"고 강조했다.
sylee3@yna.co.kr

이수용
sylee3@yna.co.kr


