신세계, 3Q 영업익 73.1% 증가 전망…"여전히 양호한 성장"
백화점 성장세에 수익성 개선흐름 이어질 듯
[출처: 연합인포맥스, AI 생성이미지]
(서울=연합인포맥스) 김용갑 기자 = 신세계[004170]의 올해 3분기 영업이익이 70%대 증가세를 보일 것으로 전망됐다.
올해 3분기 백화점 성장세가 상반기 대비 둔화되긴 했으나 양호한 소비 심리 등으로 여전히 성장세를 나타내며 수익성 개선흐름을 이어갔을 것으로 진단됐다.
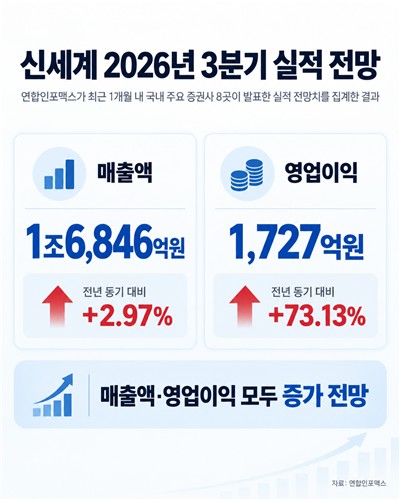
연합인포맥스가 18일 최근 1개월 내 국내 주요 증권사 8곳이 발표한 실적 전망치를 집계한 결과, 신세계는 올해 3분기 연결기준 매출액 1조6천846억원, 영업이익 1천727억원을 올릴 것으로 전망됐다.
매출액과 영업이익은 전년 동기 대비 각각 2.97%, 73.13% 증가한 수준이다.
올해 상반기 연결기준 신세계 사업부문은 백화점, 패션·화장품, 가구소매·라이프스타일, 기타통신판매(신세계라이브쇼핑), 부동산·자동차여객터미널업, 호텔업, 면세업 등이다.
매출 비중은 각각 40.6%, 16.8%, 6.4%, 4.9%, 3.8%, 2.1%, 31.2% 등이다. 백화점, 면세업, 패션·화장품 매출 비중이 큰 편이다.
증권가는 올해 3분기 거래액 기준으로 백화점 기존점 성장률이 15%를 기록한 것으로 예상했다. 3분기 성장률은 전년 동기의 높은 기저 부담 등으로 올해 상반기 대비 하락한 것으로 평가됐다.
그럼에도 기존점 성장률은 평년 대비 높으며 외국인 매출도 전년 동기 대비 70% 이상 증가한 것으로 추정됐다.
3분기 월별 성장률이 분기 후반으로 갈수록 낮아지긴 했으나 양호한 소비심리를 바탕으로 안정적인 매출 성장세를 기록한 것으로 분석됐다.
소비 민감품목인 고마진 패션 매출액은 지난 9월 들어 7~8월 대비 회복세를 보이며 소비 자체는 양호한 상태를 지속한 것으로 추정됐다.
허제나 DB증권 연구원은 "명품 매출이 여전히 성장세를 지속했을 것"이라며 "분기 말로 갈수록 가을·겨울(FW) 신상품 출시와 쌀쌀해진 날씨 등으로 패션 매출의 신장세가 좋아졌던 것으로 파악된다"고 말했다.
그는 "이에 따라 수익성도 유의미한 개선 흐름이 지속됐을 것"이라고 판단했다.
면세점은 인천공항 DF2권역 철수 영향 등으로 매출이 감소하겠으나 임대료 부담이 줄어 흑자 기조를 나타낼 것으로 진단됐다.
앞서 면세사업을 담당하는 신세계디에프는 지난 4월 인천공항 제2터미널 DF2(주류·담배) 구역에서 철수했다. 이에 따라 임차료 부담을 일부 덜어냈다.
호텔사업을 맡고 있는 신세계센트럴 등 주요 자회사는 예상 수준에 부합한 실적을 기록한 것으로 예상됐다.
허제나 연구원은 "신세계센트럴은 호텔 객단가가 10%대 후반 상승하고 투숙률도 80%대 중반을 유지해 증익 추세가 지속될 것"이라고 전망했다.
ygkim@yna.co.kr

김용갑
ygkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


