두산에너빌, 3Q 영업익 85% 성장 전망…원전·가스터빈 본격화
영업익 2천500억·매출액 4조4천억 기대
4분기 체코 원전 EPC·SMR 수주 수혜↑
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 두산에너빌리티[034020]가 원자력 발전 기자재 공정의 본격화와 대형 가스 발전 프로젝트 매출 반영에 힘입어 3분기에 대폭 개선된 영업이익을 기록할 전망이다.
인공지능(AI) 데이터센터 확산에 따른 전력 수요 급증으로 가스터빈과 소형모듈원자로(SMR) 수주 기대감이 높아지는 가운데, 기존 수주 잔고를 바탕으로 안정적인 증익 기조가 이어지고 있다는 분석이 나왔다.
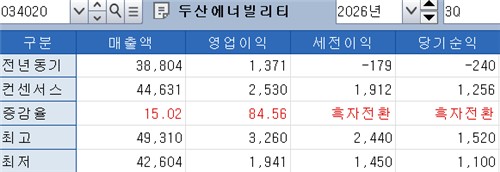
17일 연합인포맥스(화면번호 8031)가 최근 2개월 내 주요 증권사 4곳이 제출한 리포트를 분석한 결과, 두산에너빌리티의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 84.56% 증가한 2천530억원으로 집계됐다. 같은 기간 매출액은 전년 동기보다 15.02% 늘어난 4조4천631억원으로 추산됐다.
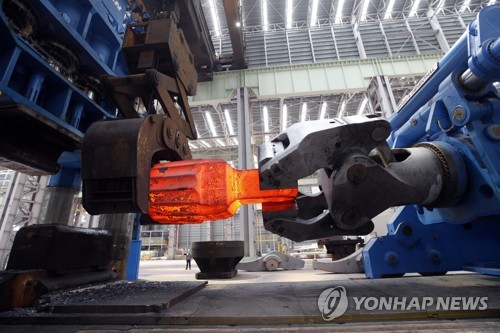
3분기 실적 성장을 이끈 핵심 동인은 에너빌리티 자체 부문의 고마진 프로젝트 공정 진행이 될 전망이다. 최근 수주한 대형 가스 발전 프로젝트와 원자력 주요 기자재 공급 물량이 연중 지속 실적에 인식되면서 본업의 수익성이 대폭 개선되고 있다.
아울러 연결 자회사 가운데 건설기계 부문인 두산밥캣이 환율 변동성 속에서도 견조한 실적을 유지하며 전체 외형 확대와 영업이익 성장을 든든하게 받칠 것으로 분석됐다. 연료전지 자회사의 일부 비용 증가에 따른 감익 여파가 있지만, 에너빌리티 부문의 마진 상승이 이를 상쇄할 것으로 평가됐다.
[출처: 두산에너빌리티]
4분기에도 두산에너빌리티의 실적 개선세는 한층 가속화될 것으로 보인다. 4분기에는 계절적 성수기 진입과 더불어 체코 원전 설계·조달·시공(EPC) 수주 및 추가 가스터빈 수주 가능성이 열려 있다.
여기에 연내 SMR 핵심 기자재 수주가 현실화할 경우 실적 모멘텀과 시장 기대감이 다시 확대될 수 있다는 관측이 나온다.
중장기 성장의 청사진도 밝다. 글로벌 AI 데이터센터발 전력 수요 폭증으로 온프레미스 기저 전력원인 가스터빈과 SMR, 대형 원전에 대한 관심이 세계적으로 고조되고 있기 때문이다.
국내에서는 확정 예정인 제12차 전력수급기본계획(전기본)을 통해 신규 대형 원전 및 SMR 호기 수가 구체화 될 것으로 보인다. 가스 발전 용량 확대에 따라 동사가 접근 가능한 국내 가스터빈 및 스팀터빈 기자재 시장 규모만 최대 15조~20조원으로 확충될 전망이다.
유재선 하나증권 애널리스트는 "북미 향 스팀터빈 등 다수 핵심사업 수주 증가 추세가 이어지는 모습"이라며 "대미 투자 협상 등으로 팀코리아의 북미 파이프라인이 확대되고 있으며 장기적으로 베트남에서의 수주 가능성에도 주목할 필요가 있다"고 분석했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


