IPARK현대산업, '서울원' 업고 3Q 영업익 개선세 이어갈까
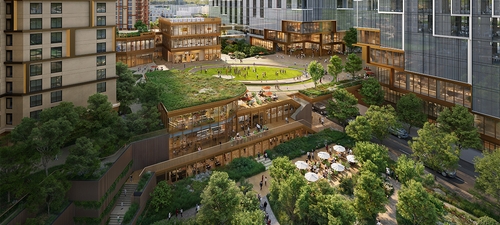
[출처:IPARK현대산업개발]
(서울=연합인포맥스) 한이임 기자 = IPARK현대산업개발[294870]의 올해 3분기 영업이익이 '서울원 아이파크'의 공정 본격화와 외주주택 원가율 개선에 힘입어 전년 동기 대비 두 배 가까이 급증할 것으로 전망됐다.
18일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 두 달간 국내 주요 증권사 5곳이 제시한 컨센서스를 집계한 결과, IPARK현대산업개발의 올해 3분기 매출액과 영업이익은 각각 1조156억원과 1천443억원으로 추정됐다.
전년 동기와 비교하면 매출액은 3.55% 소폭 줄어들지만, 영업이익은 97.67% 급증한 수치다.
특히 IPARK현대산업개발의 분기 영업이익이 지난 2분기 약 5년 만에 1천억원대를 돌파한 데 이어 실적 개선세를 이어갈지 눈길이 쏠리고 있다.
증권가에서는 주택 자체사업인 서울원 아이파크(사업비 2조9천억원)의 공정이 본격화되며 전사 이익을 강하게 견인하고 있다고 분석했다.
서울원 아이파크란 IPARK현대산업개발이 노원구 화랑로 광운대역 일원에 총 3천32세대 규모로 조성하는 단지다.
류태환 유진투자증권 애널리스트는 "3분기 계절성에도 불구하고 기존 사업장 공정 본격화로 성장이 이어질 것"이라며 "서울원 아이파크의 3분기 누적 공정률이 약 30.0%에 달하면서 자체주택 부문의 매출총이익률은 34.0% 수준일 것"이라고 내다봤다.
서울원 아이파크를 잇는 후속 사업 파이프라인도 탄탄하다는 평가다.
김도엽 유안타증권 애널리스트는 "서울원 아이파크의 매출 정점(2027년) 이후에도 올해 착공 예정인 청주 가경 7·8단지와 천안 아이파크시티 3단지, 내년 착공 예정인 공릉역세권, 오는 2028년 준공 예정인 운정 아이파크 포레스트 등이 대기하고 있다"고 말했다.
아울러 중장기 성장 동력을 확보하기 위한 부지 매입도 꾸준히 이어질 것으로 관측됐다.
이은상 NH투자증권 애널리스트는 "매년 2천억~3천억원 규모의 토지 매입 투자를 지속하며 자체 주택사업의 성장 엔진을 꾸준히 확충해 나갈 것"이라고 전망했다.
외주주택 부문의 수익성 방어도 실적 개선의 주요 축으로 꼽힌다.
이은상 애널리스트는 "올해 외주주택 부문 매출총이익률은 고원가 현장 축소와 분양가 인상 효과로 16% 수준까지 개선될 전망"이라며 "지난해 신규 수주가 5조1천억원으로 전년(2024년) 대비 103% 급증한 만큼, 2027년 이후 본격적인 매출화가 진행되며 외형과 수익성이 동반 성장할 것"이라고 분석했다.
yyhan@yna.co.kr
한이임
함께 보면 도움이 되는
뉴스를 추천해요


