환율에 물린 에이피알, 실적 신기록 행진 꺾이나
원화 강세에 영업익 기대치 200억원 이상 하회
유럽 수요에 물류비도 부담…증권가 목표주가 줄줄이 하향
[출처: 연합인포맥스 캡처]
(서울=연합인포맥스) 정수인 기자 = 최근 분기마다 역대 최대 실적을 경신해온 에이피알의 성장세에 제동이 걸릴 전망이다.
매출 대부분이 미국과 유럽 등 해외 시장에서 발생하는 만큼 급격한 환율 하락이 수익성을 압박해서다. 유럽에서 제품 수요가 늘어난데다 비용 구조가 전환되지 않으면서 물류비 부담도 커지고 있다.
18일 연합인포맥스가 최근 한 달 내 보고서를 제출한 국내 증권사 16곳의 실적 전망치를 집계한 결과, 에이피알은 올해 3분기 연결 기준 매출액 7천838억 원, 영업이익 1천758억 원을 거둘 것으로 예상됐다.
전년 동기 대비 매출액은 103.13%, 영업이익은 82.97% 증가한 수준이다.
3분기 매출은 시장 컨센서스에 부합할 것으로 보이지만 영업이익은 기대치를 200억 원 이상 밑돌 것으로 예상됐다.
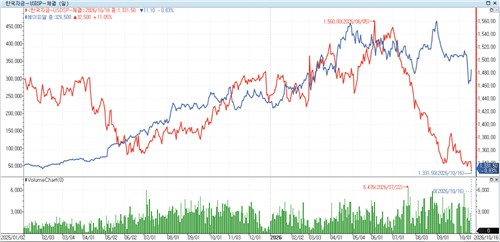
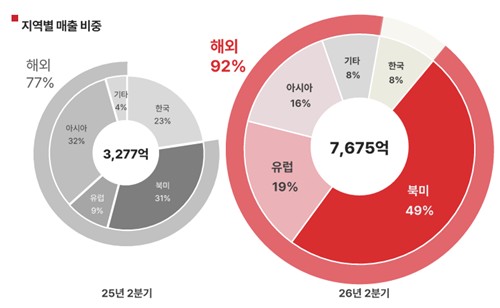
핵심 원인은 달러-원 환율 하락이다. 전체 매출에서 미국과 유럽 비중이 60%를 웃도는 만큼 원화 강세에 따른 환산 효과가 실적에 미치는 영향도 클 수밖에 없어서다.
박종대 하나증권 애널리스트는 "환율 하락이 없었다면 매출은 8천억 원, 영업이익은 2천억 원 이상 가능한 상황이었다"라면서 "미국 및 유럽 현지에서 달러로 지출되는 다양한 경비들이 많기 때문에 영업이익에 미치는 영향이 반감될 수 있다"고 설명했다.
[출처: 에이피알 IR 캡처]
시장 기대에 못 미치는 실적 전망에 주가도 출렁였다.
지난 16일 정규 시장에서 에이피알 주가는 전거래일 대비 9.23% 오른 32만5천500원에 거래를 마쳤다. 실적 기대 하회 전망에 지난 13일 주가가 19.60% 급락하며 28만3천 원까지 밀린 뒤 반등했다.
물류비 부담도 수익성 회복을 제약하는 요인이다.
미국과 이란 간 중동 정세 불안으로 운송비 부담에 대한 우려가 커진 가운데 물류비 부담이 이어질 것으로 관측됐다.
당초 회사는 항공 운송 물량을 해상 운송으로 비용 구조를 개선할 계획이었지만 구조적인 전환이 충분히 이뤄지지 않았다고 파악됐다. 7월부터 블랙프라이데이 물량이 예상보다 크게 늘어난 데다 유럽 수요까지 확대되면서 비용 절감 효과가 제한될 수 있다고 분석됐다.
증권가에서도 환율 하락과 물류비 증가 등을 이유로 목표주가를 잇달아 내리고 있다.
국내 증권사 16곳 중 7곳(하나·NH·메리츠·신한·다올·현대차·SK)이 목표주가를 낮췄다. 이중 하나증권은 지난 14일 목표 주가를 51만 원에서 41만 원으로 가장 크게 조정했다.
분기 역대 최대 실적을 연달아 이어온 에이피알이 이번 3분기에는 신기록 경신을 멈출 가능성이 커졌다.
에이피알은 지난 2분기 매출액 7천675억 원, 영업이익 1천906억 원을 기록하며 분기 기준 역대 최대 실적을 달성했다.
sijung@yna.co.kr
정수인
함께 보면 도움이 되는
뉴스를 추천해요


