[뉴욕채권-주간] AI 신용 위험 vs 비둘기 연준…10년물 '5%' 지지 주목
스페이스X·메타 등 이번 주 실적 발표…기술주 약세 이어질지 관건
인플레 우려에도 연준 '연속 인상' 의지 안 보여…장기금리 하단 받칠 수도
(서울=연합인포맥스) 김성진 기자 = 이번 주(19~23일) 뉴욕 채권시장은 인공지능(AI) 기업 관련 신용위험 우려 확산으로 미국 국채 장기금리가 추가로 하락할지에 관심이 집중될 것으로 전망된다.
미국 경제지표 일정은 평소보다 한산한 가운데 연방준비제도(연준ㆍFed) 고위 당국자들은 10월 연방공개시장위원회(FOMC, 27~28일)를 앞두고 침묵 기간에 돌입한 상태다.
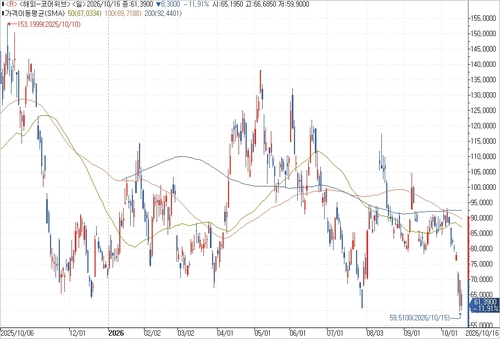
AI 투자에 따른 재무 부담을 상징하는 기업으로 떠오른 네오클라우드 업체 코어위브(NAS:CRWV)는 지난 한 주 동안 주가가 25%나 급락했다. 이 회사의 5년물 회사채는 지난주 한때 액면가 대비 20% 넘게 가격이 하락하면서 '부실 영역'(distressed territory)에 진입하기도 했었다.
출처: 연합인포맥스.
AI 인프라 구축을 위한 기업투자 급증은 최근 미국 경제 고성장의 핵심적 배경이었다. AI발 신용위험 이슈는 안전선호 분위기를 부추기는 것을 넘어서서, 경제 펀더멘털 측면에서도 장기금리를 끌어내릴 수 있는 재료다.
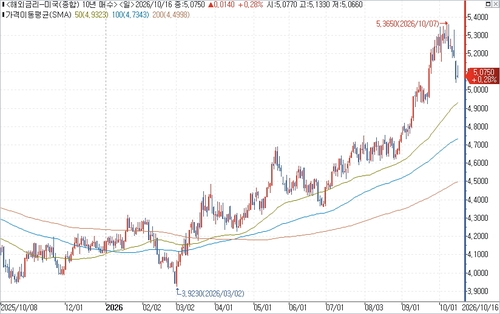
5.0% 선을 넘어서서 고공행진하던 미 국채 10년물 금리는 지난주 한때 5.0370%까지 후퇴하기도 했다. 기술주가 흔들리자 장기채 매수세가 강력하게 유입되는 흐름이 나타났다.
단기적으로 10년물 금리가 5.0% 선을 지켜낼 수 있을지가 시장 전반의 관전 포인트가 될 것으로 보인다. 10년물 금리가 5.0%를 밑돈 것은 지난달 22일이 마지막이었다.
◇ 지난주 금리 동향
연합인포맥스의 해외금리(화면번호 6533)에 따르면 지난 16일(이하 현지시간) 10년 만기 미 국채 수익률은 전주 대비 16.70bp 떨어진 5.0750%를 나타냈다. 2주 연속 하락했다.
연준 통화정책에 민감한 2년물 수익률은 4.7100%로 8.10bp 낮아졌다. 3주째 내리막을 걸었다.
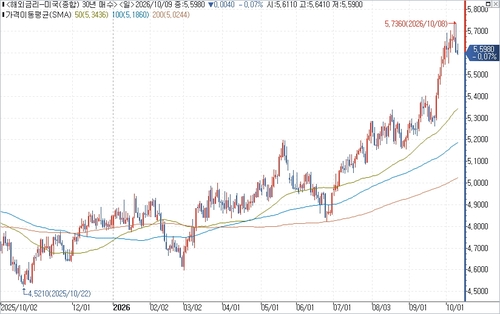
만기가 가장 긴 30년물 수익률은 5.4230%로 17.50bp 낮아졌다. 10년물과 동반으로 2주 연속 후퇴했다.
장기물 수익률이 훨씬 크게 내린 가운데 10년물과 2년물 수익률의 스프레드는 36.50bp로 전주 대비 8.60bp 좁혀졌다.(불 플래트닝) 4주 만에 처음으로 스프레드가 축소됐다.
출처: 연합인포맥스.
출처: 연합인포맥스.
10년물 금리는 지난 7일 찍은 24년여 만의 최고치(5.3650%)와 비교하면 30bp 가까이 급락한 상태다. 지난 한 주 동안 10년물 금리는 고용 냉각 우려가 급부상했던 지난해 8월 첫째 주 이후 가장 크게 떨어졌다.
장기금리가 정점을 지난 게 아니냐는 인식이 확산하던 차에 AI발 신용 위험 우려가 커지자 장기물 매수세가 쏟아졌다. 30년물 금리의 지난주 주간 낙폭은 상호관세 충격이 닥쳤던 지난해 4월 첫째 주 이후 최대다.
데이터 출처: CME 홈페이지.(16일 뉴욕 장 마감 직후 기준)
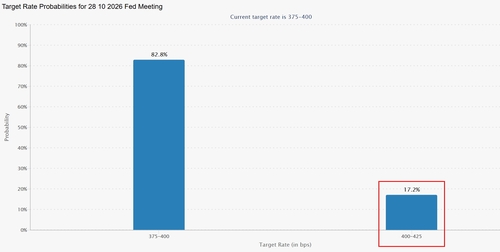
시카고상품거래소(CME) 페드워치에 따르면, 연방기금금리(FFR) 선물시장은 10월 연방공개시장위원회(FOMC)에서 연속 인상이 이뤄질 가능성을 10% 후반대로 가격에 반영하고 있다.
이달 금리 인상 가능성은 예상보다 뜨거웠다는 평가를 받은 9월 소비자물가지수(CPI) 발표 직후 50%를 소폭 웃돌기도 했으나 이후 위험회피 분위기가 고조되자 금세 꺾였다. 10월은 건너뛰고 12월에 금리가 인상되는 시나리오가 여전히 시장의 컨센서스다.
◇ 이번 주 전망
미국 월간 고용보고서와 CPI 및 생산자물가지수(PPI) 발표가 일단락된 가운데 시장을 움직일 만한 메이저급 지표는 이번 주 발표되지 않는다. 연준 당국자들의 발언도 없기 때문에 기술주 동향과 AI 기업들 관련 소식에 초점이 맞춰질 것으로 예상된다.
이번 주 미국 경제지표로는 전미주택건설협회(NAHB)의 10월 주택시장지수(HMI, 19일), 9월 주택착공·착공허가 건수와 같은 달 잠정주택판매(20일), 콘퍼런스보드(CB)의 9월 경기선행지수(22일), S&P 글로벌의 10월 제조업 및 서비스업 구매관리자수(PMI) 예비치와 미시간대의 같은 달 소비자심리지수 확정치(23일) 등이 있다.
일론 머스크가 이끄는 항공우주 기업 스페이스X는 오는 20일, 메타플랫폼스는 21일 뉴욕증시 마감 후 최근 분기 실적을 발표한다. 21일에는 테슬라, IBM, 램리서치, 텍사스인스투르먼트 등 무게감 있는 기업들의 실적 발표가 집중돼 있다.
지난주 나온 9월 CPI와 PPI는 이란 전쟁에 따른 에너지 가격 급등 영향이 경제 전반으로 확산하고 있음을 보여줬지만, 연준 안에서 지난달에 이어 이달에도 금리를 올려야 한다는 목소리는 나오지 않았다. 지난주 막판 등장한 케빈 워시 의장도 특별히 매파적인 언급을 하지 않았다.
인플레이션 우려 속에서도 연준이 상대적으로 비둘기파적인 스탠스를 유지하고 있는 것은 미 국채 장기금리에 지지력을 제공할 수 있는 요인이다. 2024년과 2025년 가을 정책금리 인하 이후 장기금리가 오히려 올랐던 것과 비슷한 맥락이다.
미국 중간선거가 2주 앞으로 다가온 상황에서 연준의 행보가 정치적 제약을 받을 수 있다는 점도 고려할 대목이다. 중간선거를 앞두고 기술주 급락세가 심화한다면 '비둘기 연준'에 대한 베팅이 늘어날 공산도 있다.
sjkim@yna.co.kr

김성진
sjkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


