저평가된 삼성전자, 배당보다 소각이 낫다는데…주주환원 셈법은
버핏 "내재가치보다 싸게 사야"…PER 3배 저평가에 소각 명분 부각
분리과세·대주주 증여세 부담 변수…우선주 소각 요구 잇따라
(서울=연합인포맥스) 윤영숙 기자 = 삼성전자[005930]가 올해 최대 110조원에 달하는 주주환원을 예고한 가운데 현금배당과 자사주 매입·소각의 비중을 둘러싼 논쟁이 커지고 있다.
삼성전자 주가가 실적에 비해 크게 저평가됐다는 분석이 이어지면서 자사주 매입·소각이 장기 주주가치를 높이는 데 더 효과적일 수 있다는 지적이다.
그러나 배당소득 분리과세에 따른 대주주의 절세 효과와 금융계열사의 지분 규제 등이 맞물리면서 삼성전자가 자사주 소각보다 현금배당에 무게를 둘 가능성도 제기된다.
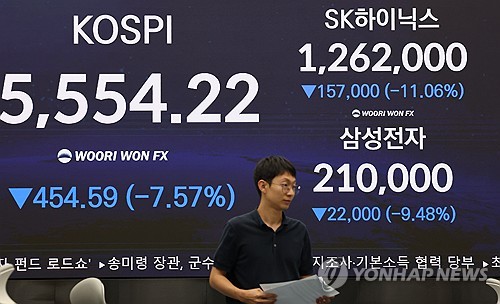
[출처: 연합뉴스 자료사진]
◇ 버핏의 자사주 소각 원칙…저평가 삼성전자에도 적용되나
19일 금융투자업계에 따르면 KB증권은 최근 보고서에서 삼성전자의 2027년 예상 실적 기준 주가수익비율(PER)이 3.1배에 불과하다며 현재 주가를 극단적인 저평가 수준으로 평가했다.
최근 주가 급락이 반도체 업황의 구조적인 악화보다는 수급 불균형에 따른 것으로, 실적과 주가의 괴리가 지나치게 벌어졌다는 분석이다.
저평가 국면에서 자사주 매입·소각의 효과는 워런 버핏이 강조해 온 주주환원 원칙과도 맞닿아 있다.
버핏은 2016년 버크셔해서웨이 주주서한에서 기업이 내재가치보다 낮은 가격에 자사주를 매입하면 주식을 계속 보유하는 주주의 주당 내재가치가 높아진다고 설명했다.
반대로 내재가치보다 비싸게 매입하면 남아 있는 주주에게 오히려 손해가 될 수 있다고 지적했다.
삼성전자의 현재 주가가 실제 내재가치보다 낮다면 자사주 매입·소각이 장기 보유주주에게 유리할 수 있다는 의미다.
금융투자업계 관계자는 "배당은 한 번 지급하면 끝나는 일회성인 반면 자사주 소각은 발행주식 수를 영구적으로 줄이는 효과가 있다"며 "보통주와 우선주의 문제가 아니라 배당과 자사주 소각 가운데 어느 방식이 주주환원에 더 효과적인지를 따져봐야 한다"고 말했다.
그는 "애플과 같은 왜 많은 외국계 기업들이 적극적으로 자사주를 소각하는지를 보면 된다"라며 "SK하이닉스 역시 최근 배당이 아닌 자사주 매입·소각을 선택했다"고 말했다.
다만 자사주 소각이 배당보다 무조건 우월한 것은 아니다.
글로벌 컨설팅업체 맥킨지는 2023년 보고서에서 자사주 매입으로 주당순이익(EPS)이 높아지더라도 기업가치가 자동으로 상승하는 것은 아니라고 분석했다.
적정가치에 거래되는 기업이 동일한 금액을 배당하거나 자사주 매입에 사용하면 주주에게 돌아가는 경제적 가치는 같다는 것이다.
다만 주가가 내재가치보다 낮을 때 자사주를 매입하면 주식을 계속 보유하는 주주에게 이익이 돌아갈 수 있다고 맥킨지도 판단했다.
[출처: 연합뉴스 자료사진]
◇ 분리과세·증여세 부담…대주주에 유리한 배당
삼성전자는 올해 주주환원 규모를 90조~110조원으로 제시하고 3분기 약 30조원을 현금배당하겠다고 밝혔다. 나머지 재원의 배분 방식은 내년 1월 이사회에서 결정한다.
증권가에서는 올해 도입된 고배당기업 배당소득 분리과세를 현금배당 확대를 유도하는 요인으로 꼽았다.
배당성향 25% 이상이면서 전년 대비 배당금이 10% 이상 증가하는 등 요건을 충족하면 배당소득에 최고 30%의 분리과세 세율이 적용된다. 기존 금융소득 종합과세 최고세율 45%보다 15%포인트 낮다.
이 제도는 2028 사업연도까지 발생하는 적격 배당소득에 적용되는 한시적인 특례다.
올해 삼성전자의 지배주주순이익을 300조원으로 가정하면 배당성향 25%를 충족하기 위해 약 75조원을 배당해야 한다. 주주환원 재원이 110조원이라면 나머지 35조원을 자사주 매입·소각에 활용할 수 있다.
특히 이재용 회장이 내달 12일 홍라희 리움미술관 명예관장으로부터 약 2조6천억원 규모의 삼성전자 주식을 증여받을 예정이라는 점도 변수다.
예상 증여세가 1조5천억원 안팎에 달하는 만큼 배당 확대가 이 회장의 현금 확보와 세 부담 완화에 유리하게 작용할 수 있다는 분석이다.
반면 금융소득이 연간 2천만원 이하인 일반 소액주주는 기존에도 원칙적으로 14% 세율로 분리과세돼 추가적인 세제 혜택이 제한적이다.
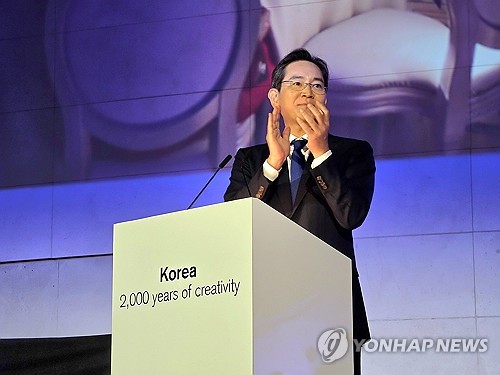
(서울=연합뉴스) 이재용 삼성전자 회장이 지난 30일(현지시간) 영국 런던 영국박물관에서 열린 KH컬렉션 순회전 갈라 디너에서 환영사를 하고 있다. 2026.10.1 [삼성전자 제공. 재판매 및 DB 금지] photo@yna.co.kr
◇ 보통주 소각 어렵다면 우선주라도…투자자 압박
금융계열사의 지분 규제도 자사주 소각을 제약하는 요인이다.
삼성생명과 삼성화재의 삼성전자 보통주 지분율은 합산 약 10%로, 삼성전자가 보통주를 추가 소각하면 금융산업의 구조개선에 관한 법률(금산법)상 지분 한도를 맞추기 위해 두 회사가 주식을 매각해야 할 수 있다.
이에 라이프자산운용과 영국계 팰리서캐피탈, 미국계 달튼인베스트먼트는 잇달아 삼성전자에 우선주 매입·소각을 요구하고 있다.
보통주 소각이 어렵다면 의결권이 없는 우선주라도 매입·소각해 주당가치를 높이라는 주장이다.
한 업계 관계자는 "보통주 매입·소각을 할 수 있다면 그게 우선이지만 금융계열사 지분 문제로 어렵기 때문에 우선주 매입·소각 얘기가 나오는 것"이라고 전했다.
라이프자산운용은 잔여 주주환원 재원을 우선주 매입·소각에 우선 배정할 것을 요구했다. 팰리서는 미국 주식예탁증서(ADR) 발행을 통한 추가 소각을, 달튼은 우선주 집중 소각과 장기적인 보통주·우선주 통합을 제안했다.
팰리서에 따르면 지난 9일 기준 삼성전자 우선주는 보통주보다 약 26% 할인된 가격에 거래됐다.
삼성전자 역시 2015년 우선주 할인율이 10%를 넘으면 우선주 매입 비중을 높이겠다는 방침을 밝힌 바 있다.
쟁점은 삼성전자 이사회가 대주주의 현금 수요와 금융계열사의 지분 유지 부담보다 전체 주주의 장기적인 이익을 우선해 환원 방식을 결정할 수 있느냐에 있다.
또 다른 관계자는 "주주환원 방법은 이사회가 결정해야 할 사항"이라면서도 "우선주 우선 매입·소각은 보통주 주주들과의 형평성을 고려할 때 쉽지 않을 것"이라고 말했다.
그는 오히려 "과거처럼 삼성이 우선주와 보통주의 비율대로 소각에 나서는 것이 더 현실적"이라고 말했다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


