두산밥캣, 3Q 영업익 25% 뛴 1천700억 전망…비주택 수요 견인
매출액 12% 뛴 2조4천억…2Q 이연 물량 반영
AI 데이터센터·인프라 비주택 수요 견조
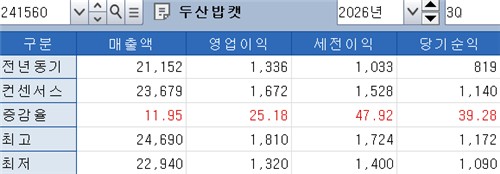
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 주동일 기자 = 두산밥캣[241560]이 비주택 인프라 수요에 힘입어 3분기 두 자릿수 매출 및 영업이익 성장을 달성할 것으로 전망됐다. 고금리 여파로 주택 시장 부진이 이어지고 있지만, AI 데이터센터와 공공 인프라 투자 확대가 실적을 받치고 있다는 분석이 나왔다.
19일 연합인포맥스(화면번호 8031)가 최근 1개월 동안 주요 증권사 3곳이 제출한 리포트를 분석한 결과, 두산밥캣의 3분기 연결 기준 영업이익 전망치는 전년 동기 대비 25.18% 증가한 1천672억원으로 집계됐다.
같은 기간 매출액은 전년 동기보다 11.95% 늘어난 2조3천679억원으로 추산됐다.
시장별로는 고금리 장기화에 따른 30년 모기지 금리 상승으로 주택 부문 건설 지출이 전년 동기 대비 5% 이상 감소하는 등 부진이 장기화됐다.
반면 AI(인공지능) 데이터센터 건설 확대, 도로·전력망 등 인프라 투자 기조 지속, 리쇼어링(생산시설 국내 복귀) 효과에 힘입어 비주택 부문 건설 지출이 견조한 흐름을 유지하며 전반적인 소형 건설장비 수요를 이끌 것으로 분석됐다.
유럽 지역 역시 에너지 인프라 및 전력망 부문의 공공 투자가 견조하게 지속되며 실적을 뒷받침할 전망이다.
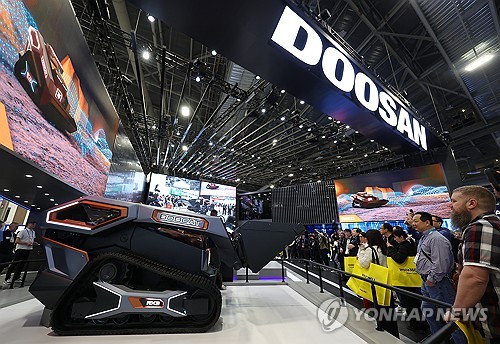
[출처: 연합뉴스 자료 사진]
지난 2분기 발생한 매출 이연 효과가 더해졌다. 6월 전사 보안 시스템 점검 여파로 북미 생산과 출하가 일시 지연됐던 약 1억달러 규모 물량이 3분기에 정상적으로 매출에 반영되면서 계절적 비수기 영향을 상쇄했다.
4분기에도 안정적인 수익성 개선 흐름이 이어질 것으로 보인다. 4분기에는 멕시코 신공장의 가동률 상승이 마무리돼 본격적인 풀가동 단계에 진입한다. 이를 통해 원가 절감 효과와 북미 소형 장비 시장 내 점유율 확대가 가속화될 전망이다.
아울러 4분기 중 약 800만~900만달러 규모 관세 환입금이 추가로 발생할 가능성이 높아 영업이익률 개선에 힘을 보탤 것으로 예상됐다. 이에 따라 4분기 영업이익은 1천700억~1천800억원대를 유지하며 연간 영업이익 8천500억~8천600억원 달성에 청신호가 켜졌다.
중장기 성장의 핵심 분수령은 고금리 기조 완화에 따른 북미와 유럽 주택 시장의 반등 여부가 될 것으로 분석됐다. 소형 건설장비 시장 수요의 약 30%를 주택 부문이 차지하는 만큼, 주택담보대출 금리 안정화와 주택 인허가 건수 회복이 본격적인 실적 가속화의 선결 조건으로 지목됐다.
이지한 신한투자증권 애널리스트는 "북미 금리 상황과 주택 시장은 우호적이지 못하지만 비주택 시장이 전반적인 건설 장비 수요를 견인할 것"이라며 "소형 건설장비 수요 증가도 기대되는 상황이고 멕시코 공장 증설이 완공됐으나 멕시코 관세 부과로 인한 영향을 감안할 필요가 있다"고 말했다.
diju@yna.co.kr
주동일
함께 보면 도움이 되는
뉴스를 추천해요


