[윤시윤의 각도] 환율 하단을 열어둔 말의 무게
(서울=연합인포맥스) 기아가 올해 사업계획을 짜면서 가정한 달러-원 평균환율은 1,370원이었다. 지난해 평균환율보다 52원 낮춰 잡은 수치다. 달러와 유로 등 환율 변동에 따른 영업이익 감소 효과만 약 8천억원으로 추산했다.
지난 2분기까지만 해도 1,500원 안팎의 높은 환율은 수출기업의 원화 환산 매출을 뒷받침했다. 이후 하락하기 시작한 달러-원 환율은 10월 들어 연저점을 경신하며 1,320원대까지 내려왔다. 기업들이 보수적으로 잡은 사업계획 환율마저 밑도는 수준이다.
기아만의 일이 아니다. 풍산은 올해 사업계획에 1,420원의 환율을 적용했다. 바이오기업 에임드바이오는 지난 3월 실적 전망에 적용한 환율을 1,450원으로 높였다.
SK하이닉스는 올해 반기보고서에서 6월 말 외화자산·부채를 전제로 달러-원 환율이 10% 하락할 경우 법인세비용차감전순이익이 약 4조7천500억원 감소하는 것으로 분석했다. 확정된 손실은 아니지만 원화 강세가 기업 재무에 미칠 수 있는 영향을 가늠하게 하는 수치다.
물론 환율 하락이 곧바로 기업의 손실로 이어지는 것은 아니다. 환헤지 비율과 외화 비용 구조에 따라 영향은 달라진다. 다만 사업계획에서 예상한 수준보다 환율이 더 내려가면서 수출기업의 원화 환산 매출과 수익성에 대한 부담은 커질 수밖에 없다.
반면 외환 당국발 메시지는 원화의 추가 강세 가능성에만 무게를 두고 있다.
신현송 한국은행 총재는 지난 8월 금융통화위원회 기자간담회에서 원화가 추가 강세를 보일 여력이 있다고 평가했다. 지난 12일 국회 국정감사에서는 환율이 예년보다 높은 수준이라며 추가 하락 여지를 재차 언급했다. 이튿날 국제통화기금(IMF) 연차총회 대담에서는 한발 더 나아가 원화의 추가 절상이 바람직하다는 견해까지 밝혔다.
정부의 인식도 크게 다르지 않다.
이형일 부총리 겸 재정경제부 장관은 지난 16일 태국 방콕에서 열린 기자간담회에서 최근 1,330원 안팎까지 내려온 환율을 두고 "현재는 (환율이) 경제 펀더멘털을 찾아가는 과정"이라고 평가했다.
그는 "7월 환율이 1,550원대까지 갔는데, 그 당시 모습이 오히려 우리 펀더멘털을 벗어난 모습이라고 생각한다"고 말했다.
고환율의 정상화라는 진단에 정부와 중앙은행이 사실상 같은 목소리를 내는 셈이다.
문제는 시점과 속도다. 달러-원 환율은 2분기 평균 1,501원대에서 3분기 1,418원 수준으로 빠르게 내려왔다. 지난 7월 이후부터는 본격적으로 하락하기 시작해 고점 대비 200원 넘게 하락했다.
기업 입장에서는 고환율에 맞춰 세운 가격과 수익성 계산을 한 분기도 지나기 전에 다시 고쳐야 할 속도다.
지난달 22일 달러-원이 장중 20원 넘게 급락했을 때도 한은은 과도한 쏠림으로 판단하지 않는다고 밝혔다. 당시 외환분석부장이던 김신영 현 국제국장은 하락 속도가 빠르다는 점은 인정하면서도 펀더멘털을 반영한 되돌림 성격에 무게를 뒀다.
고환율이 정상화되는 과정과 펀더멘털에서 벗어난 투기적 쏠림은 구분할 필요가 있다. 하지만 펀더멘털에 부합하는 방향이더라도 그 과정에서 발생하는 속도와 충격을 누군가는 감내해야 한다.
더욱이 중앙은행 총재와 경제부총리의 발언은 민간 연구기관의 환율 전망과 무게가 다르다.
시장은 당국자의 말에서 경제 진단뿐 아니라 정책이 용인하는 환율의 방향과 범위까지 읽어낸다. 추가 하락 전망에 절상이 바람직하다는 평가까지 더해지면, 시장은 이를 정책의 방향성으로 받아들일 수 있다.
역외시장에서도 달러 매도 우위가 뚜렷하다. 올해 3분기 비거주자 차액결제선물환(NDF) 거래는 307억달러 순매도를 기록했다. 2분기 269억달러 순매입에서 급반전한 것이다. 순매도 전체를 신규 원화 강세 베팅으로 단정할 수는 없지만, 역외시장의 달러 매도 압력이 상당했다는 점은 분명하다.
이렇게 되니 원화 강세가 더 이상 국내 증시에 일방적인 호재가 아니라는 우려도 나온다.
한 외환시장 관계자는 "이젠 환율 하락이 오히려 주식에 악재인 듯하다"며 "외국인들만 먹고 나가는 상황이 될 수 있다"고 우려했다.
그는 "정부나 한은이 지나치게 환율 하단을 열어두는 발언은 자제할 필요가 있다고 본다"며 기업들에 미치는 영향을 경계했다.
분명 신 총재가 원화 강세를 긍정적으로 평가하는 이유는 이해할 만하다.
환율 하락은 수입물가 상승 압력을 낮추고 가계의 실질 구매력을 높인다. 특히 식품과 에너지 가격에 민감한 저소득층에는 물가 안정의 효과가 크다.
그렇다고 원화 강세가 모든 경제주체에게 같은 효과를 가져오는 것은 아니다. 수출기업의 수익성 악화는 투자와 고용, 주식시장으로 번질 수 있다.
중앙은행이 환율 하락을 막거나 특정 하단을 지킬 필요는 없다. 다만 상승이든 하락이든 급격한 움직임 앞에서는 일관된 기준과 절제된 메시지가 필요하다.
'환율이 내려가는 것이 곧 안정'이라는 메시지는 자칫 균형을 잃을 위험이 있다.
당국의 말 한마디에도 시장에서는 가격이 붙는다. 환율 하단을 과도하게 열어두는 발언에 쏠리는 마음, 거기에 붙는 가격을 누가 부담하게 될지도 돌아볼 때다. (경제부 시장팀 차장)
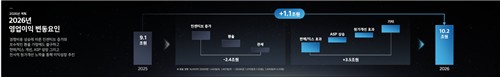
*자료 : '2026 CEO 인베스터 데이(CEO Investor Day)'
syyoon@yna.co.kr

윤시윤
syyoon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


