내년 국고채 발행 비중에 서서히 쏠리는 시선…시장의 기대는
(서울=연합인포맥스) 손지현 기자 = 올해 국고채 발행이 막바지를 향해가는 가운데 서울채권시장에서는 내년 국고채 만기별 발행 비중이 어떻게 조정될지에 관심이 서서히 쏠리고 있다.
장기물과 단기물 수요를 반영해 장기물 발행 비중을 낮추고 단기물 비중을 높일 것이라는 기대가 형성돼 있다. 이처럼 발행 비중의 기준값을 조정하는 것과 함께 비중의 허용 범위(레인지)를 넓혀 수요 변화에 탄력적으로 대응할 여지를 확대할 수 있다는 관측도 나온다.
20일 채권시장에 따르면 올해 국고채 만기별 발행 비중 가이던스는 2년물과 3년물 등 단기물은 35%±5%, 5년물 및 10년물 등 중기물은 30%±5%, 20년물~50년물 등 장기물은 35%±5% 수준이다.
시장에서는 내년 가이던스에서 장기물 비중의 기준값이 30%로 올해보다 5%포인트(p) 낮아지고, 단기물은 40%로 5%p 높아질 것이라는 시각이 우세하다. 중기물 비중은 유지하면서 장기물 발행 부담의 일부를 단기물로 옮기는 구도다.
이러한 기대의 배경에는 장기물, 특히 국고채 30년물의 수요가 충분하지 않다는 시장의 인식이 자리 잡고 있다.
우선 국고채 30년물의 주 수요자인 보험사의 매수 수요가 자산부채관리(ALM) 관련 규제 변화 등의 영향으로 구조적으로 약화하고 있다. 이에 더해 세계국채지수(WGBI) 편입 관련 패시브 자금의 30년물 유입도 그리 강하지 않다.
이러한 수급 여건 속에 국고채 30년물과 10년물 간 금리 커브는 지난 6월 초부터 역전이 해소됐다.
다만 단기물의 수요는 내년에 더 탄탄해질 가능성이 크다.
반도체 호황으로 발생한 추가 세수를 재원으로 하는 미래대응기금이 100조원대의 여유자금을 운용해야 할 수요가 생기는데, 이와 관련해서는 주식과 채권 등의 자산에 투자하겠다는 원칙이 이미 공개된 바 있다.
이에 따라 상당한 규모의 여유자금이 국고채로 유입될 것이라는 시각이 우세한데, 재정 수요가 발생할 때 즉시 현금화해야 하는 기금의 성격상 듀레이션을 길게 가져가기 어려워 단기물의 수혜가 클 것으로 보인다.
이러한 장단기물의 수요를 고려하면 장기물 비중을 낮추고 단기물 비중을 높이는 방향으로 발행 가이던스가 조정될 수 있다는 게 시장의 기대다.
다만 장기물 및 단기물의 비중 조정이 5%p씩 조정되는 방안을 넘어서서 더 큰 폭의 조정이 이뤄질지에 대해서도 주목도가 높다.
장기물 비중의 기준값이 30%를 밑돈다면 이는 시장 예상을 웃도는 공급 부담 완화로 받아들여질 수 있다.
아울러 기준값 조정과 별개로 만기별 발행 비중의 허용 범위를 확대할 가능성에 주목하는 시각도 있다.
현재의 ±5%p를 ±10%p로 넓힌다면 수요 여건에 따라 만기별 발행량을 더욱 탄력적으로 조절할 여지가 생기지 않겠냐는 관측이다.
가령 장기물 비중의 기준값을 현재의 35%로 유지하더라도 허용 범위를 ±10%p로 확대하면 하단은 현재의 30%에서 25%로 낮아진다. 기준값을 바꾸지 않더라도 장기물 발행 비중을 줄일 수 있는 여지가 커지는 것이다.
다만 너무 허용 범위가 지나치게 넓어지면 발행 가이던스의 예측 가능성이 낮아져 시장 신뢰도가 흔들릴 수 있는 가능성을 배제할 수 없기 때문에, 오히려 시장과의 원활한 소통을 저해할 수 있는 요소가 될 수 있다는 시각도 있다.
한 채권시장 참여자는 "올해 하반기 내내 장기물 발행 비중 조정에 대한 시장의 주목도가 높은 상황이었는데, 이제는 내년이 코앞으로 다가오다 보니 내년에 얼마나 조정될지에 모두의 관심이 쏠린 상황"이라며 "시장과의 소통 기회를 활용해 어느 정도 힌트를 주지 않을까 싶다"고 말했다.
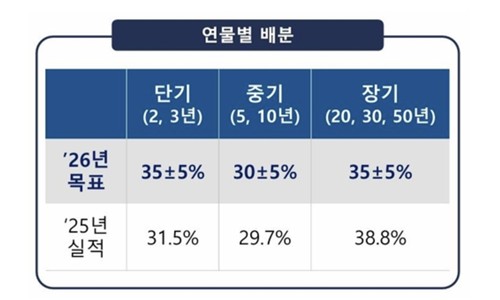
올해 발행 가이던스
jhson1@yna.co.kr

손지현
jhson1@yna.co.kr


