LG생활건강, 높아진 눈높이에 3분기 '주춤'…에이본 매각 부담도
3분기 실적은 '밋밋'…일부 증권사 목표주가 하향
닥터그루트 마케팅·원가 부담…에이본 처분손실 2천억원 추정
[출처: 연합뉴스 자료사진]
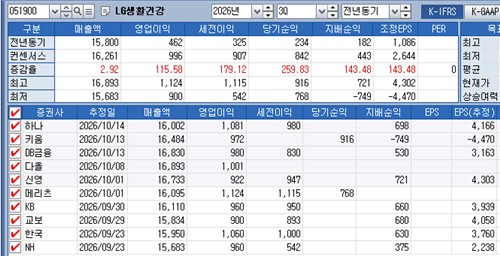
[출처: 연합인포맥스 캡처]
(서울=연합인포맥스) 정수인 기자 = LG생활건강이 올해 3분기 시장 기대에 못 미치는 실적을 거둘 전망이다.
상반기 북미 사업 성장으로 시장의 기대감을 키웠지만 화장품 사업의 심심한 실적과 생활용품 및 음료 부문의 원가 부담이 발목을 잡을 것으로 점쳐졌다. 미국 자회사 더에이본컴퍼니 매각에 따른 대규모 일회성 손실도 변수다.
연합인포맥스가 최근 한 달 내 국내 주요 증권사 10곳이 제출한 보고서를 취합한 결과, LG생활건강은 3분기 연결 기준 매출액 1조6천261억 원, 영업이익 996억 원을 거둘 것으로 전망됐다.
전년 동기 대비 각각 2.92%, 115.58% 증가하는 수준이다.
영업이익은 세 자릿수 증가율을 기록할 전망이나 지난해 기저효과를 고려하면 시장 기대를 충족하기는 어려울 것으로 보인다. 상반기 실적 서프라이즈로 투자자들이 눈높이가 높아진 데다 전 분기 영업이익 1천28억 원과 비교하면 수익성도 소폭 둔화할 것으로 평가됐다.
화장품 사업부가 기대보다 낮은 실적을 기록할 것으로 추정됐다.
1·2분기 북미 사업의 성장세가 실적 개선을 이끌었지만, 3분기에는 북미와 중국에 주요 프로모션 이벤트가 없어 다소 평이한 실적이 예상됐기 때문이다.
두피 및 탈모케어 브랜드 닥터그루트의 3분기 미국 세포라 입점과 공격적인 마케팅 비용 확대도 수익성에 단기 부담이 된다.
중국 사업의 경우에도 전 분기부터 브랜드 더후의 대표 고기능성 안티에이징 스킨케어 라인인 천기단 3세대 출시 등으로 마케팅을 진행해왔기에 부담이 이어질 것으로 예상됐다.
김명주 한국투자증권 애널리스트는 "지난 2분기 천기단 3세대 출시 등에 따른 마케팅으로 100억 원 이상의 영업 적자가 발생했다"면서 "그 기조는 변함없기 때문에 3분기에도 2분기와 유사한 수준의 영업 적자를 기록할 것"이라고 내다봤다.
생활용품과 음료 부문은 원가 부담에서 자유롭지 못했을 것으로 추정됐다.
원화 강세에 따른 원가율 개선 효과도 있었지만 중동발 원부자재 가격 상승 부담 등이 보다 컸을 것으로 관측됐다. 음료 부문의 경우 가격 인상에도 수요가 줄면서 실적 개선 폭은 제한될 수 있다.
영업외손익에서는 지난 9월 매각을 마친 더에이본컴퍼니 처분 손실이 변수다.
LG생활건강은 2019년 인수한 에이본의 사업 부진이 이어지자 대여금 약 2천835억 원을 출자전환(부채를 주식으로 전환)한 뒤 지분 100%를 약 76억 원에 최종 매각했다.
다올투자증권은 올해 영업외 손상 및 처분손실로 3천6억 원이 반영될 것이라고 짚었다.
박종현 다올투자증권 애널리스트는 "3분기 에이본 매각 관련 처분손실 약 2천억 원, 4분기 연말 손상검사 약 1천억 원"을 추정했다. 이에 따라 지난해에 이어 2년 연속 순이익 적자를 전망했다. 실제 순이익에 반영될 에이본 처분 손실 규모는 3분기 성적표에서 확인해봐야 한다.
단기 실적 부담에 일부 증권사들은 LG생활건강의 목표 주가를 낮췄다.
연합인포맥스 컨센서스 종합2(화면번호 8032)에 따르면 최근 한 달 내 LG생활건강의 목표주가를 하향 조정한 증권사는 11곳 중 5곳이다. 이중 다올투자증권이 60만 원에서 24만 원으로 가장 큰 폭으로 조정했다.
sijung@yna.co.kr
정수인


