"채권 매도세 양상이 바뀌었다"…수치로 나타난 몇 가지 근거들
(서울=연합인포맥스) 권용욱 기자 = 채권시장의 매도세 양상이 약 한 달 전부터 확연하게 바뀐 것으로 진단됐다. 이전까지 인공지능(AI) 관련 지출이 경제 수요를 자극해 금리를 끌어올렸다면, 최근 들어서는 국가 재정 건전성에 대한 우려가 더욱더 중요한 역할을 하는 것으로 분석됐다.
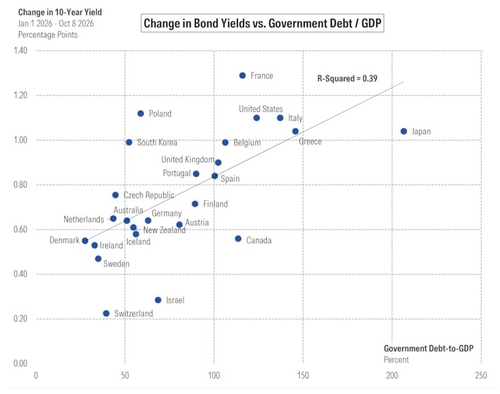
모닝스타는 19일(현지시간) 보고서를 통해 올해 1월 1일부터 10월 8일까지 주요국 10년 만기 국채 금리의 변화와 지난 2025년 기준 국가별 국내총생산(GDP) 대비 정부 부채 비율을 비교했다.
이에 따르면 부채 부담이 높은 국가일수록 올해 국채 금리 상승폭이 더 컸다.
자료 : 모닝스타
이런 데이터에 단순 선형 회귀 분석을 적용한 결과, 한 국가의 GDP 대비 정부 부채 비율이 10%포인트 증가할 때마다 국채 금리는 0.04%포인트 더 높아지는 것으로 추정됐다.
예를 들어 미국의 GDP 대비 부채 비율은 124%인데, 이 비율이 덴마크처럼 극히 낮은 27%였다면 올해 미국 10년물 국채 금리 상승폭은 지금보다 0.4%포인트 더 낮았을 것으로 가정할 수 있다. 미국 10년물 금리가 올해 110bp 오르는 대신에 70bp 올랐을 수 있다는 얘기다.
이는 상당한 차이로, 정부 부채 우려가 올해 채권 금리 상승에 영향을 미치고 있음을 시사한다.
동시에 정부 부채 우려가 전혀 없었더라도 올해 채권 금리는 상승했을 것이고, 이는 상당 부분 AI 때문으로 관측됐다.
문제는 채권 매도세의 양상인데, 위와 같은 채권 금리 상승과 정부 부채 부담 간의 상관관계는 거의 전적으로 9월 중순 이후 시장 움직임에서 비롯된 것이었다고 모닝스타는 평가했다.
모닝스타는 "해당 분석 수치의 기준을 10월 8일이 아닌 9월 15일로 되돌리면 부채와 금리 변동 사이의 관계는 사실상 사라진다"며 "결정계수는 0.39에서 0.10으로 급락하고 회귀 분석은 통계적으로 유의미하지 않게 된다"고 설명했다.
반대로 9월 15일부터 10월 8일까지의 금리 변동을 부채에 대해 회귀 분석했을 때의 결정계수는 0.50에 달했다.
보고서는 "채권 매도세 양상이 바뀌었다"고 강조했다.
지난 9월 15일 이후에 국채 금리 상승을 주도한 국가들은 부채 부담이 높은 미국과 프랑스였다.
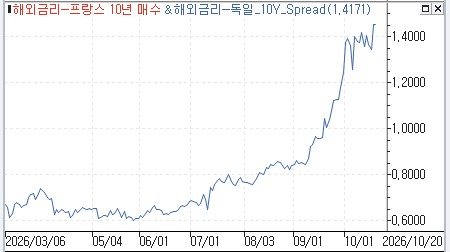
프랑스와 독일의 10년 만기 국채 금리 스프레드는 9월 15일부터 10월 9일까지 약 40bp가 확대됐다. 두 나라는 비슷한 경제 상황과 유럽중앙은행(ECB)의 동일한 통화정책을 공유하기 때문에 금리 격차는 프랑스의 재정 위험에 대한 인식에서 비롯됐을 가능성이 크다.
자료 : 연합인포맥스
채권의 투자 수익률은 크게 두 가지로 구성되는데, 하나는 이자 수익이고 다른 하나는 가격 변동이다.
채권 금리가 상승할 때는 채권 가격이 하락하므로 단기적으로 투자 수익률에 악영향을 미친다. 금리 상승이 일단락되면 투자자들은 더 높아진 이자율 덕분에 향후 높아진 수익률을 누릴 수도 있다.
정부 채무 불이행 위험이나 재정 건전성 우려 때문에 채권 금리가 오른 것이라면, 향후 높아진 이자 수익이 나온다고 하더라도 위험 대비 수익률은 전혀 개선되지 않거나 오히려 악화할 수 있다. 시장이 그 위험을 충분히 가격에 반영하지 못하고 있을 수 있기 때문이다.
따라서 정부 부도 리스크로 금리가 오르는 상황이라면 채권에 선뜻 뛰어들 이유가 되지 못한다고 모닝스타는 진단했다.
미국에서는 재정 위기 발생 시 연방 정부가 결국 채무 불이행을 선택할 가능성은 극히 낮고, 오히려 중앙은행이 개입해 국채 시장을 안정시킬 가능성이 크다. 이런 통화 발행은 결국 부채를 인플레이션을 통해 해소하는 방식으로 위기를 해결하게 될 것이다.
모닝스타는 "미국과 달리 프랑스를 비롯한 유로존 내 고부채 국가들의 상황은 다르다"며 "이들 국가는 자국 통화를 통제하지 못하기 때문에 인플레이션으로 부채를 줄이기가 훨씬 어렵고, 채무 불이행이 훨씬 더 가능성이 큰 선택지"라고 진단했다.
ywkwon@yna.co.kr

권용욱
ywkwon@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


