여전히 부족한 국민연금 채권 포트폴리오…내년 수급 뒷배 될까
(서울=연합인포맥스) 김정현 기자 = 주식시장의 급격한 하락으로 국민연금의 보유 주식비중과 채권비중이 조정된 가운데 국민연금이 향후 채권시장의 수급 뒷배가 될 수 있을지 관심이 쏠린다.
주식을 매도해 채권을 사는 적극적인 운용은 쉽지 않겠지만 신규 자금을 국내 채권에 분배할 것이라는 기대감이 나오는 동시에, 금리 고점에 대한 확신이 나온 뒤에야 유의미한 자금 유입이 있을 것이라는 반론도 제기된다.
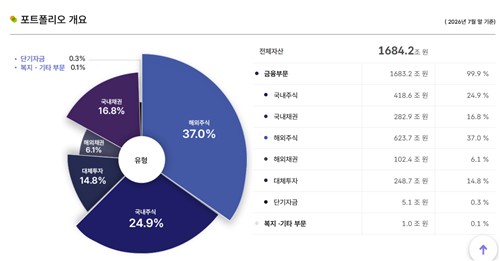
20일 국민연금기금운용본부에 따르면 지난 7월 말 기준 자산 포트폴리오 가운데 국내주식이 차지하는 비중은 24.9%를 나타냈다.
6월 말 29.1%였던 비중이 주가 폭락을 반영해 줄어든 것으로 풀이된다. 7월 말 당시 코스피 지수는 6,595,45로 6월 고점(9,114.55) 이후 폭락한 바 있다.
관심을 끄는 것은 현재 코스피 수준(전일 종가 5,768.01)이 7월 말 당시와 유사하다는 것이다.
국민연금기금이 보유한 국내주식 비중이 줄어들면서 지난 7월 말 기준 국내채권 비중은 반등하는 반사 효과를 봤는데, 그 뒤 운용 기조에 큰 변화가 없었다면 현재의 채권 비중도 유사하지 않겠냐는 추론이 가능해서다.
7월 말 당시 연기금이 보유한 국내채권 비중은 전달(15.4%) 대비 1.4%포인트(p) 늘어난 16.8%였다.
국내채권 보유 비중이 일부 확대되긴 했지만 올해 목표비중(23.1%)이나 내년 목표비중(21.8%)에 크게 미치지 못하는 수준이다.
채권시장 일각서 앞으로 채권 수급에 있어 연기금이 든든한 뒷배가 될 수 있지 않을까 기대하는 이유이기도 하다.
주가 하락을 유도하기 어려운 연기금의 사정상 적극적으로 주식 매도를 통해 포트폴리오 비중 조정에 나설 가능성은 거의 없다고 생각하면서도 신규 자금 가운데 상당수를 국내채권에 투자할 수 있지 않겠냐는 것이다.
실제 국내주식과 국내채권을 제외하고 보면, 해외주식 비중(37.0%)은 목표(34.7%)를 상회했고, 해외채권(6.1%)은 목표(7.4%)와 차이가 1.3%p에 불과했다. 목표비중에 5%p 이상 크게 미달하고 있는 국내채권 매수가 유력한 상황이라는 추론이다.
김명실 iM증권 연구원은 "자산 포트폴리오상 국내주식 비중은 목표 대비 크고 국내채권 비중은 적다"면서 "주식을 팔아서 채권을 사기는 쉽지 않겠지만 내년부터는 신규 자금을 적절히 분배해 채권 비중을 중립 정도까지는 맞추지 않을까 생각한다"고 말했다.
한 증권사의 채권 딜러는 "주가의 추가 하락 가능성이 없지 않은 상황에서 국민연금이 적극적으로 주식을 매도하지는 않을 것"이라며 "다만 신규 자금이 유입되면 국내 채권을 매수할 수 있는 만큼 채권시장 수급상 안전판 하나가 있다고 볼 여지도 있다"고 전했다.
다른 증권사의 채권 딜러는 "8~9월 주식시장이 소폭이나마 일시 반등하면서 국민연금이 7월 말 이후 주식 비중을 추가로 정리했을지도 모르는 것"이라면서도 "불확실성이 있어서 장담을 할 수는 없지만 연금에 대한 매수 기대감이 있는 것도 사실"이라고 했다.
다만 일각서는 국고채 금리가 고점을 봤다는 확신이 있기 전까지는 빠르게 매수에 나서지 않을 가능성을 제기했다.
강승원 NH투자증권 연구원은 "목표비중을 맞추기 위해 무리해서 채권 매수에 나서기보다는 통화 긴축이 마무리되고 금리가 꺾였다는 판단이 있어야 매수에 나설 수 있다"면서 "금리가 상승할 때 소방수 역할을 해줄 주체로서 기대하기는 쉽지 않아 보인다"고 제기했다.
국민연금기금운용본부
jhkim7@yna.co.kr

김정현
jhkim7@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


