프랭클린템플턴 "美 국채 '흡수 프리미엄'의 시대가 온다"
(서울=연합인포맥스) 김경림 기자 = 글로벌 자산운용사 프랭클린템플턴은 국채가 안전자산의 성격에서 벗어나, 흡수 그 자체에 프리미엄이 생기는 시대가 왔다고 진단했다.
즉, 기존까지는 국가 보증의 채권이 안전자산으로 취급됐으나 이제는 국가별로 부채 규모가 극대화돼 오히려 채권을 사들이는 쪽에서 더 많은 프리미엄을 요구할 수 있게 됐다는 의미다.
프랭클린템플턴의 크리스티 탄 글로벌 투자 전략가는 19일(현지 시간) 보고서를 통해 "글로벌 금융위기(GFC)가 '안전 자산의 부족'의 시기로 분류됐다면, 현재 상황은 '이들을 흡수하는 데 어려움을 겪는' 시대라고 할 수 있다"라고 진단했다.
그는 "이러한 전환은 단순히 국채 금리의 주기적 변동성을 의미할 뿐 아니라, 국채 공급과 시장이 이를 흡수하는 데 요구하는 가격 간의 관계가 구조적으로 어떻게 변했는지를 보여준다"라고 설명했다.
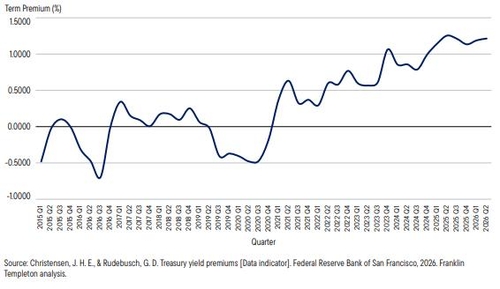
이러한 시장 인식의 변화는 텀 프리미엄(Term Premium)을 통해 엿볼 수 있다.
탄 전략가는 "과거 제로 또는 마이너스 수준에 머물렀던 10년물 텀 프리미엄은 최근 약 1.3%포인트 수준으로 치솟았다"며 "늘어난 부채 물량을 민간이 소화하는 과정에서 시장이 요구하는 보상 비용이 얼마나 가파르게 커졌는지를 보여주는 방증이다"라고 설명했다.
[출처: 프랭클린템플턴]
실제로 연방준비은행(FRB) 등의 데이터를 보면, 미 연방정부의 부채비율(GDP 대비 공공 부채)은 제2차 세계대전 직후 최고치(106%)를 넘어섰다.
탄 전략가는 "의회예산국(CBO)은 현행법 기준 2036년까지 이 비율이 120%를 상회할 것으로 내다보고 있다"며 "위기 상황이 아님에도 불구하고 5~6%대에 달하는 대규모 평시 재정 적자를 고착화하고 있다"고 분석했다.
이에 따라 국채 이자 비용이 국방비 지출을 추월하는 등 부채가 부채를 낳는 이자 비용 악순환이 계속되는 양상이다.
시장을 떠받치는 한계 매수 주체(Marginal Buyer)의 성격이 변한 점도 취약성을 키우는 요인이다.
탄 전략가는 "과거 가격 민감도가 낮고 안정적인 외국 중앙은행이나 공공 기관이 수요를 주도했던 것과 달리, 최근에는 연준의 양적긴축(QT) 속에서 레버리지 중개인과 헤지펀드 같은 가격 민감형 민간 투자자들이 핵심 매수 주체로 부상했다"고 설명했다.
프랭클린템플턴이 분석한 연준 자료에 따르면 연준이 대차대조표를 축소하던 2022년 1월부터 2024년 12월 사이 케이맨 제도에 거점을 둔 헤지펀드들은 순액 기준 1조 2천억 달러어치의 미 국채를 사들였다. 누락된 데이터를 보정할 경우 케이맨 제도는 사실상 미 국채의 최대 해외 보유국 자리에 오른 셈이다.
상황이 이렇자 미국 재무부와 연준의 경계도 점차 모호해지고 있다는 게 탄 전략가의 주장이다.
장기 금리가 재정 공급과 시장 구조에 따라 좌우되는 환경에서, 올해 8월 재무부가 10년~30년물 국채를 대상으로 바이백 규모를 확대해 장기 금리를 끌어내린 것이 대표적이다.
프랭클린템플턴은 "두 기관이 사실상 동일한 장기 금리에 개입하고 있어 정책이 서로 상쇄되거나 증폭될 수 있다"며 "향후 국채 시장은 자금 조달 자체의 단절 위기보다는, 늘어난 부채를 떠받치는 데 수반되는 구조적인 고비용(흡수 프리미엄) 시대를 헤쳐 나가야 할 것"이라고 진단했다.
klkim@yna.co.kr

김경림
klkim@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


