증권가 "SKT, 해킹 사고 기저효과 속 이익 정상화"
3Q 영업이익 5천352억원 전망
[출처: 연합뉴스 자료사진]
(서울=연합인포맥스) 서영태 기자 = SK텔레콤의 올해 3분기 영업이익이 1년 전보다 10배 넘게 늘어났을 것으로 전망됐다. 지난해 사이버보안 사고 이후 진행했던 할인 이벤트로 쪼그라들었던 영업이익이 정상화됐기 때문이다.
SK텔레콤은 본업인 이동통신 사업에서 수익을 방어해나가면서 새로운 성장동력인 인공지능(AI) 인프라 사업을 키워나갈 전망이다.
◇ 3Q 영업익 기저효과로 증가…비용부담 완화
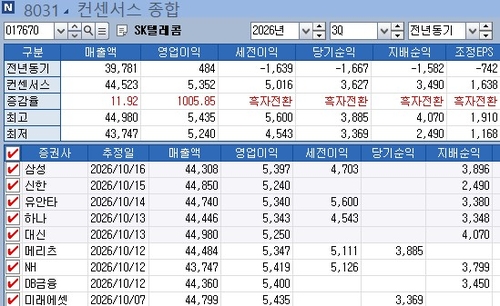
20일 연합인포맥스가 1개월 내 집계한 주요 증권사 9곳의 SK텔레콤[017670]의 올해 3분기 매출액 전망치는 4조4천523억원, 영업이익 전망치는 5천352억원이다.
매출액은 지난해 3분기(3조9천781억원)와 비교해 11.92% 늘어났는데, 영업이익은 2025년 3분기(484억원) 대비 무려 1,005.85% 증가했다. 이는 기저효과 때문으로, SK텔레콤은 사이버침해 사고 때문에 작년 8월에 한 달 동안 요금 50% 할인을 포함한 고객 이벤트를 진행했다.
올해는 데이터센터 사업이 고성장세라고 평가됐다. 다만 다른 사업부의 실적은 평이한 수준이다. SK텔레콤의 올해 3분기 매출액은 지난 2분기(4조3천591억원) 대비 2.14% 늘어났고, 영업이익은 2분기(5천660억원) 대비 5.44% 줄어들었다는 게 증권가 컨센서스다.
그럼에도 전문가들은 SK텔레콤의 비용 통제를 긍정적으로 평가했다. 이 연구원은 "마케팅비와 감가상각비도 안정화되며 비용 부담 완화 기조가 유지되고 있기에 영업이익 회복 추세는 이어질 전망"이라고 했다.
하나증권 김홍식 연구원도 "최근 가입자 유치 경쟁의 강도가 약해져 마케팅비용이 전 분기와 비교해 조금만 증가했고, 2분기 일부 소급분 반영으로 3분기 인건비도 소폭 감소했을 것"이라고 했다.
유안타증권 이승웅 연구원은 컨센서스에 부합하는 3분기 실적을 전망하며 "3개 분기 연속 이어진 플래그십 단말기 출시와 3G 중심의 장기 미사용회선 정리 효과로 무선 가입자당평균매출(ARPU)이 상승한 것으로 파악된다"고 분석했다.
[출처: 연합인포맥스]
◇ "AI 생태계 전반으로 사업 영역 확장할 것"
SK텔레콤의 이번 3분기 실적 발표회에서 투자자들은 중장기 사업 전략에 주목할 전망이다. SK텔레콤은 중장기적으로 사업 구조를 재편하기로 했다. 통신 사업이라는 수익 기반을 유지하면서 AI 인프라 사업을 신성장 동력으로 육성 중이다.
올해는 인프라 운영업체 SK호라이즌과 개발업체 SK하이퍼를 두 축으로 AI 인프라 사업 구조를 재편할 계획을 발표했다. SK호라이즌은 SK텔레콤의 자회사인 SK브로드밴드에서 떨어져 나올 회사로, 기존의 데이터센터와 해저케이블의 운영·확장을 담당한다. 신설법인 SK하이퍼는 기가와트(GW)급 초대형 데이터센터 개발을 맡을 예정이다.
삼성증권 최민하 연구원은 SK텔레콤에 관해 "AI 인프라 사업의 외형 확대와 AI 기술 및 서비스 역량을 연계해 인프라 공급을 넘어 AI 생태계 전반으로 사업 영역을 확장할 것"이라고 내다봤다. 이어 "향후 AI 인프라 사업의 성장 속도와 본격적인 실적 기여 시점, 중장기 이익 창출 규모가 향후 기업 가치 재평가의 핵심 변수로 작용할 전망"이라고 했다.
NH투자증권 안재민 연구원은 "SK텔레콤이 2029년까지 확보할 5GW의 데이터센터 가치를 59조원으로 전망한다"며 "사업이 단계별로 구체화하면서 기업가치에도 반영될 것"이라고 말했다.
ytseo@yna.co.kr

서영태
ytseo@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


