한기평, 현대위아 방산 매각에 "로템 경쟁력 강화, 위아 수익성 저하"
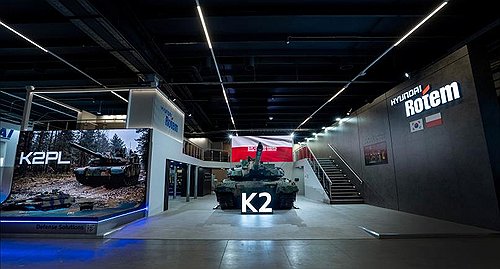
(서울=연합뉴스) 현대로템은 오는 11일(현지시간)까지 폴란드 키엘체에서 열리는 '제34회 폴란드 국제방산전시회(MSPO)'에 참가, 폴란드형 K2 전차 현지화 성과로 폴란드산 임무장비를 탑재한 전차를 처음 선보인다고 8일 밝혔다. 사진은 현대로템 MSPO 전시관. 2026.9.8 [현대로템 제공. 재판매 및 DB 금지] photo@yna.co.kr
(서울=연합인포맥스) 윤은별 기자 = 한국기업평가(한기평)는 현대위아[011210]의 방산 부문이 현대로템[064350]으로 넘어가면서 현대로템의 방산 사업 경쟁력이 강화될 것이라고 평가한 반면, 현대위아에 대해선 단기적인 수익성 저하를 예상했다. 다만 양사 신용도에 미치는 영향은 제한적일 것으로 내다봤다.
20일 한기평은 보고서를 통해 현대로템은 현대위아의 방산 사업부 인수로 K2 주포 생산 역량을 통합하면서 핵심 부품의 수익을 내재화하고 생산·납기 관리 효율성을 높일 것으로 분석했다.
또 현대로템은 K9 자주포용 화포 등 기존 외부 고객사 납품사업을 확보해 수익 기반도 다각화할 것으로 전망했다.
현대로템은 올해 6월 말 기준 2조4천542억원의 순 현금을 보유하고 있어 인수대금 지급에 따른 재무 부담도 크지 않을 것으로 평가됐다.
반면 현대위아는 이익 기여도가 높은 방산 부문을 매각하면서 단기적인 수익성 저하가 불가피할 것으로 예상됐다.
지난해 현대위아 방산 부문의 매출액은 3천931억원으로 전체 매출의 약 5%에 그쳤지만, 영업이익률은 10.2%로 2%대의 전사 영업이익률보다 상당 폭 높았다.
다만 멕시코법인의 하이브리드 엔진 생산과 슬로바키아법인의 양산 본격화에 따른 자동차부품 부문 실적 개선이 이익 감소를 보완할 것으로 내다봤다.
아울러 매각대금 유입으로 열관리·로보틱스 등 신사업 투자재원을 확보하면서 우수한 재무안정성을 유지할 것으로 전망했다.
현재 현대위아와 현대로템의 신용등급은 모두 'AA-(안정적)'이다.
앞서 현대위아는 전날 이사회 결의를 거쳐 방산 부문 특수사업부를 현대로템에 3천584억원에 양도하는 계약을 체결했다. 오는 11월 임시주주총회 승인 등을 거쳐 내년 3월 말 거래를 종결할 예정이다.
ebyun@yna.co.kr

윤은별
ebyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


