현대百, 3분기 백화점 부문 견조…영업익 두 자릿수 성장
백화점 본업이 지누스 적자 메우는 구조
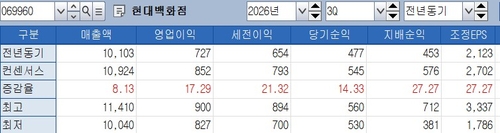
[출처: 연합인포맥스 화면번호 8031]
(서울=연합인포맥스) 변명섭 기자 = 현대백화점[069960]이 지난 3분기 두 자릿수 영업이익 증가세를 나타낼 것으로 전망됐다.
백화점 본업의 영업이익이 전년보다 20% 넘게 늘어 미국 매트리스 자회사 지누스[013890]의 적자를 메운 것으로 추정됐다.
21일 연합인포맥스 컨센서스 종합(화면번호 8031)에 따르면 최근 1개월 내 보고서를 낸 국내 주요 증권사 13곳의 전망치는 현대백화점이 지난 3분기 매출액 1조924억원, 영업이익 852억원을 각각 나타낼 것으로 예상했다.
이는 전년 동기 대비 각각 8.13%, 17.29% 증가한 수준이다.
매출액 추정치는 최저 1조40억원에서 최고 1조1천410억원까지 나왔다. 영업이익 추정치는 827억원에서 900억원 사이에 분포했다.
가장 주목되는 점은 백화점 본업의 이익 개선이다.
주요 증권사들은 3분기 백화점 영업이익이 1천80억원 안팎으로 전년 동기보다 20% 넘게 늘었을 것으로 봤다.
남성현 IBK투자증권 연구원은 "의류 상품군이 성장했고 이른 추석으로 선물 세트 수요가 늘었으며 외국인 수요 확대와 명품군 성장도 이어졌다"며 "1년 넘게 영업한 기존 점포의 3분기 매출 증가율은 8% 수준으로 추정한다"고 평가했다.
현대백화점의 백화점 부문 성장 속도는 상반기보다 다소 느려졌다.
백재승 삼성증권 연구원은 "7월 이후 코스피가 조정을 받으면서 주가 상승으로 지갑을 열던 효과가 약해졌다"며 "기존 점포 매출 증가율이 2분기 16%에서 3분기 8%로 둔화했다"고 설명했다.
월별로 보면 흐름이 더 뚜렷하다. 유진투자증권에 따르면 기존 점포 매출 증가율은 7월 10%대에서 8~9월 한 자릿수 후반으로 낮아졌다.
해외명품 매출 증가율은 7월 10%대에서 9월 한 자릿수 초반으로 떨어졌다. 외국인 매출 비중은 8~9%를 유지했지만, 증가율은 7월에 80% 후반대에서 9월에는 30%대로 내려왔다.
면세점은 외형을 키웠다. 유진투자증권은 3분기 면세점 매출액을 3천44억원으로 전년 동기 대비 36.8% 늘어난 수준으로 내다봤다.
원가율 부담에 영업이익은 49억원으로 전분기보다 줄었을 것으로 관측됐다.
다만 지누스는 실적의 발목을 잡았다.
유진투자증권은 지누스가 3분기 매출액 1천841억원, 영업손실 190억원을 냈을 것으로 추정했다. 매출액은 전년 동기 대비 23.8% 감소한 수치다.
삼성증권은 3분기에 반영될 것으로 예상됐던 지누스의 관세 환급 약 170억원이 4분기로 미뤄진 점을 들어 연결 영업이익을 827억원으로 제시했다.
지누스의 적자 폭은 줄어드는 흐름이다. 2분기 영업손실 267억원과 비교하면 손실 규모가 작아졌다.
이해니 유진투자증권 연구원은 "판매 품목 수를 8천개에서 매출 대부분을 내는 주요 품목 2천개로 줄이며 고정비를 낮추고 있다"며 "2027년 1분기 흑자 전환이 핵심 관전 포인트"라고 짚었다.
현대백화점의 4분기 이후 실적을 두고는 전문가들의 시각이 엇갈렸다.
IBK투자증권은 지난해 높은 기저와 금리·주거비 상승에 따른 소비 여력 축소 가능성을 들어 백화점 이익 증가 폭이 꺾일 수 있다고 우려했다.
반면 유정현 대신증권 연구원은 "올해 4분기 성수기와 내년 1분기 반도체 기업의 성과급 지급을 앞두고 백화점 투자 매력이 다시 부각될 가능성이 높다"고 분석했다.
msbyun@yna.co.kr

변명섭
msbyun@yna.co.kr
함께 보면 도움이 되는
뉴스를 추천해요


