캐시 우드 "테슬라 주가 5천달러 간다"…로보택시·휴머노이드에 베팅
(서울=연합인포맥스) 김지연 기자 = 월가의 대표적인 테슬라 강세론자인 캐시 우드 아크인베스트 최고경영자(CEO)가 테슬라 주가가 2031년 5천달러까지 상승할 수 있다는 전망을 내놨다.
로보택시 사업 확대와 휴머노이드 로봇 옵티머스의 상용화, 반도체 생산 프로젝트인 테라팹 등이 테슬라의 기업가치를 크게 끌어올릴 것이라는 분석이다.
20일(현지시간) 야후파이낸스에 따르면 아크인베스트는 최근 보고서에서 2031년 테슬라의 기본 시나리오 목표주가를 4천400달러로 제시했다.
강세 시나리오에서는 5천달러, 약세 시나리오에서도 3천300달러에 이를 것으로 예상했다.
간밤 테슬라 종가 373달러를 기준으로 하면 기본 시나리오는 약 12배, 강세 시나리오는 약 13배 수준이다.
아크인베스트가 테슬라의 기업가치를 높게 평가하는 핵심 근거는 로보택시와 휴머노이드 로봇 사업이다.
아크인베스트는 2031년 테슬라 기업가치의 약 80%를 로보택시 사업이 차지할 것으로 추정했다.
이는 2024년 발표한 이전 전망에서 2029년 로보택시의 기업가치 기여도를 약 90%로 예상했던 것보다 낮아진 수치다.
다만 로보택시의 성장 전망이 약화했기 때문이 아니라 휴머노이드 로봇 옵티머스의 사업 가치가 본격적으로 확대될 것으로 예상하기 때문이다.
아크인베스트는 "로보택시가 계속 확산되는 가운데 옵티머스의 서비스형 로봇(RaaS) 사업이 본격적인 성장 전환점을 맞을 가능성이 크다"고 설명했다.
테슬라와 스페이스X의 합병 가능성도 주가에 호재라고 분석했다. 일론 머스크 테슬라·스페이스X 최고경영자(CEO)는 스페이스X 실적 발표 후 콘퍼런스콜에서 두 회사의 합병에 공개적으로 지지 의사를 밝혔다.
아크인베스트는 "현재 가치평가 모델은 테슬라를 독립 기업으로 평가하고 있지만 향후 5년 안에 스페이스X와 테슬라의 합병이 이뤄질 가능성도 있다"고 밝혔다.
두 회사가 합병할 경우 로보택시와 우주 데이터센터, 휴머노이드 로봇, 반도체 사업에서 시너지가 발생할 수 있다는 분석이다.
아크인베스트는 테슬라의 로보택시 네트워크에서 창출되는 현금이 스페이스X의 우주 궤도 데이터센터 구축에 필요한 자금을 지원할 수 있다고 설명했다. 스페이스X의 최첨단 AI 모델은 테슬라 옵티머스 로봇의 운영과 작업 계획 수립에 활용될 수 있다고 봤다.
양사가 공동으로 추진하는 테라팹 프로젝트 역시 반도체 공급 제약을 완화하는 데 기여할 것으로 예상했다.
아크인베스트는 두 회사가 결합할 경우 2031년 매출액이 3조8천억달러, 이자 및 세전이익(EBIT)이 2조7천억달러에 이를 것으로 추산했다.
이 가운데 스페이스X가 매출의 약 62%, EBIT의 약 69%를 차지할 것으로 예상했다.
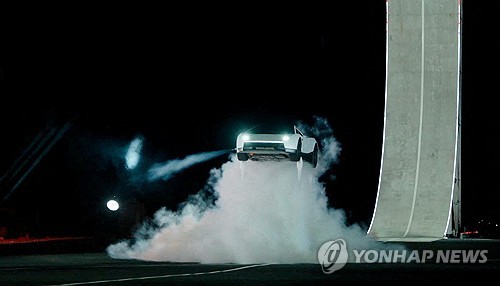
한편 테슬라는 지난주 텍사스주 맥그리거의 스페이스X 로켓 시험장에서 차세대 로드스터를 공개했다.
2017년 머스크가 처음 로드스터 구상을 발표한 지 9년 만이다.
새로운 로드스터는 스페이스X의 냉가스 추진기와 흡착 시스템을 활용해 거꾸로 주행하거나 공중에서 회전하는 등의 기능을 시연했다.
머스크는 로드스터가 정지 상태에서 시속 60마일(약 97㎞)까지 가속하는 데 1초도 걸리지 않으며 최고속도는 시속 230마일(약 370㎞)을 넘는다고 밝혔다.
테슬라는 2028년부터 로드스터 생산을 시작할 계획이다.
jykim@yna.co.kr

김지연
jykim@yna.co.kr


