상장 첫날 폭락한 엘리스그룹은 어떤 회사
이튿날 상한가로 반등…'1조 몸값'에 정부 매출 의존도·고평가 논란
(서울=연합인포맥스) 윤영숙 기자 = 코스닥 상장 첫날 32% 넘게 폭락한 엘리스그룹이 글로벌 인공지능(AI) 투자 열풍의 지속 가능성을 가늠하는 사례로 주목받고 있다.
외신들은 한국 밖에서는 거의 알려지지 않았던 엘리스그룹이 AI 기업의 가치평가와 수익성을 둘러싼 논쟁의 중심에 섰다고 평가했다.
21일 금융투자업계에 따르면 엘리스그룹은 이날 오전 10시 13분께 전날보다 29.92% 오른 7만9천900원에 거래되며 상한가를 기록했다.
전날 공모가 9만500원보다 32.04% 하락한 6만1천500원에 거래를 마친 지 하루 만이다. 시가총액도 전날 6천833억원에서 8천877억원으로 2천억원 이상 늘었다. 다만 공모가 기준 시가총액인 1조54억원에는 여전히 못 미친다.
상장 전 기관투자자들의 평가는 긍정적이었다. 국내외 기관 2천367곳이 수요예측에 참여해 388.8대 1의 경쟁률을 기록했고, 공모가도 희망 범위 최상단에서 결정됐다. 이를 통해 회사는 2천11억원을 조달했다.
그러나 외신들은 AI 투자 열풍에 서 있던 한국에서 상장한 엘리스의 폭락을 두고 AI 지출에 대한 투자자들의 우려를 증폭시킨 사례라고 일제히 보도했다.
[출처: 연합뉴스 자료사진]
◇ 코딩 교육업체에서 AI 인프라 기업으로
엘리스그룹은 2015년 한국과학기술원(KAIST) 연구실 출신들이 설립한 기업이다.
초기에는 클라우드 기반 코딩·AI 교육 플랫폼인 '엘리스LXP'를 중심으로 성장했다. 삼성과 SK, 현대자동차 등 주요 기업과 대학, 공공기관 등을 고객으로 확보했다.
이후 교육 플랫폼 운영 과정에서 축적한 서버 가상화 및 분산처리 기술을 바탕으로 GPU 클라우드 사업에 진출했다.
현재 주력 사업은 AI 모델 개발과 운영에 필요한 GPU 연산자원을 제공하는 '네오클라우드'다.
자체 개발한 클라우드 인프라 소프트웨어 'ECI'와 모듈형 데이터센터 'AI PMDC'를 핵심 경쟁력으로 내세우고 있다.
회사는 전력과 냉각, 네트워크 설비 등을 모듈화해 기존 데이터센터보다 짧은 3~6개월 안에 구축할 수 있다고 설명한다.
정부의 GPU 확보·구축·운용지원 사업자로 선정돼 엔비디아 B300 GPU 2천560장을 활용하는 인프라 구축도 추진하고 있다.
사업 전환은 매출에서도 확인된다. 지난해 전체 매출의 44.2%였던 클라우드 사업 비중은 올해 상반기 76.2%로 확대됐다.
키움증권은 지난 1일 보고서에서 모듈형 데이터센터의 빠른 구축과 높은 전력 효율을 경쟁력으로 평가했다.
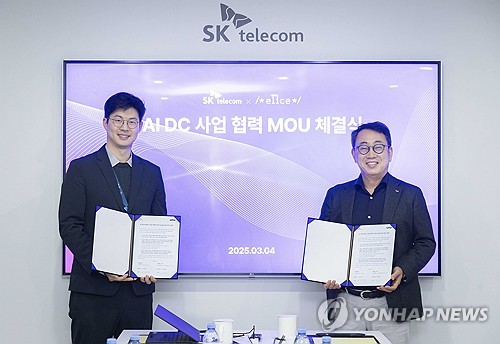
(서울=연합뉴스) 유영상 SK텔레콤 CEO(오른쪽)와 김재원 엘리스그룹 CEO가 지난 4일(현지시간) 스페인 바르셀로나에서 열린 MWC 2025에서 AI 데이터센터 모듈러 분야 협력을 위한 업무협약을 체결한 후 기념 촬영하고 있다. 2025.3.6 [SK텔레콤 제공. 재판매 및 DB 금지] photo@yna.co.kr
◇ 지난해 매출 395억원…시총 1조원 산정 근거는
다만 사업의 성장성과 기업가치의 적정성은 구분해서 볼 필요가 있다.
엘리스그룹의 매출은 2023년 324억원에서 2024년 347억원, 지난해 395억원으로 증가했다. 반면 영업이익은 같은 기간 132억원에서 83억원, 52억원으로 감소했다.
올해 상반기에는 매출 344억원, 영업이익 103억원으로 실적이 개선됐다.
증권사들은 향후 성장세가 가팔라질 것으로 전망했다.
유진투자증권은 올해 매출 700억원, 영업이익 209억원을 예상했다. 내년에는 매출이 1천300억원으로 늘고 영업이익도 275억원에 달할 것으로 내다봤다.
다만 내년 영업이익률은 올해 예상치 29.9%에서 21.1%로 낮아질 것으로 추정했다.
공모가 산정 방식도 살펴볼 대목이다.
엘리스그룹은 미국 코어위브와 디지털오션, 에퀴닉스, 디지털리얼티, 버티브 등 글로벌 AI 클라우드·데이터센터·전력 설비 기업 8곳을 비교기업으로 선정했다.
이들 기업의 평균 기업가치 대비 상각전영업이익(EV/EBITDA) 배수인 27.13배와 할인율을 적용한 후 공모가를 9만500원으로 확정했다.
다만, 사업 규모와 자본력, 수익구조가 다른 글로벌 기업들을 비교 대상으로 삼은 것이 적절한지는 논란의 여지가 있다.
DB증권은 지난달 보고서에서 비교기업들과 엘리스그룹의 사업 성숙도, 재무안정성, 매출 구성 등에 차이가 있다고 지적했다.
공모가 기준 시가총액은 지난해 매출의 약 25배에 달한다. 향후 높은 성장세가 이어질 것이라는 기대가 기업가치에 상당 부분 반영된 셈이다.
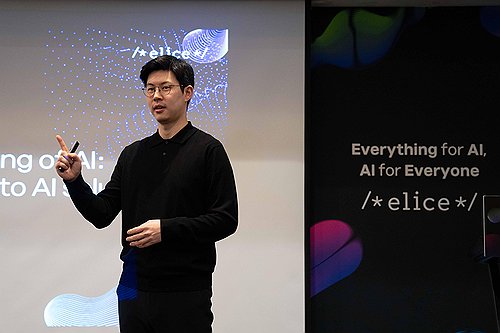
(서울=연합뉴스) 김재원 엘리스그룹 대표가 17일 서울 강남구 인터컨티넨탈 서울 코엑스에서 기자간담회를 하고 있다. 2024.1.17 [엘리스그룹 제공. 재판매 및 DB 금지] photo@yna.co.kr
◇ 공공 매출 의존도 65.6%…추가 투자 부담도
실적의 지속 가능성도 관건이다.
DB증권에 따르면 엘리스그룹의 정보통신산업진흥원(NIPA) 대상 매출 비중은 지난해 34.27%에서 올해 상반기 65.59%로 높아졌다.
정부의 AI 인프라 확충 정책이 회사 성장의 발판이 됐지만, 정부 예산과 사업 발주에 따라 실적 변동성이 커질 수 있다는 의미다.
키움증권은 올해 민간 AI 클라우드 누적 고객이 1천200개 기업에 달한다고 소개하면서도 정부 중심의 클라우드 매출이 민간 계약으로 전환되는 과정을 확인할 필요가 있다고 지적했다.
LS증권 역시 정부 사업을 통해 확보한 GPU 운영 경험을 민간 시장으로 얼마나 빠르게 확대할 수 있느냐가 향후 기업가치의 핵심 변수라고 평가했다.
설비투자 부담도 적지 않다.
DB증권에 따르면 지난해 엘리스그룹의 설비투자액은 638억원으로 연간 매출 395억원을 웃돌았다. GPU 클라우드는 초기 설비투자 비용이 큰 데다 기술 발전에 따른 장비 교체도 지속적으로 필요한 사업이다.
엘리스그룹은 이번 상장으로 조달한 자금을 수도권과 호남권의 모듈형 데이터센터 구축에 투입할 예정이다.
상장 이틀 만에 주가가 급등락한 만큼 단기적인 주가 흐름만으로 기업가치를 판단하기는 어렵다.
다만 정부 사업 중심의 성장세를 민간 수요로 연결하고, 대규모 시설투자에 상응하는 안정적인 수익과 현금창출력을 확보할 수 있느냐가 앞으로 기업가치를 좌우할 것으로 보인다.
ysyoon@yna.co.kr

윤영숙
ysyoon@yna.co.kr


